J&J Q3 2026: Pharma-Stärke überlagert MedTech-Schwäche
Das Quartal im Überblick
Johnson & Johnson (JNJ) hat für das dritte Quartal 2026 Weltumsätze von 25,4 Milliarden US-Dollar ausgewiesen, ein Plus von 6 % im operationalen Vergleich zum Vorjahr. Das Ergebnis signalisiert einen entscheidenden Meilenstein: Die angehobene Jahresprognose für 2026 peilt Umsätze von etwa 100,7 Milliarden US-Dollar an – die erste Überschreitung der 100-Milliarden-Dollar-Marke in der Unternehmensgeschichte. Dieser Augenblick markiert die erfolgreiche Umstrukturierung nach der Abspaltung von Kenvue im Jahr 2023 und unterstreicht J&Js Transformation zu einem reinen Pharma- und MedTech-Konzern mit globalem Skalierungspotenzial.
Das bereinigte verwässerte Ergebnis je Aktie lag bei 2,59 US-Dollar, ein Rückgang von 6,8 % gegenüber dem dritten Quartal 2025. Diese Reduktion ist primär auf Einmalkosten zurückzuführen, die mit den Akquisitionen von Firefly Biotech und Cell Biomedicitines verbunden sind. Diese Transaktionen belasteten die kurzfristigen EPS-Metriken kurzfristig, verändern aber nicht die zugrunde liegende operative Dynamik, auf die Investoren ihr Augenmerk richten sollten.
Innovative Medicine treibt das Wachstum
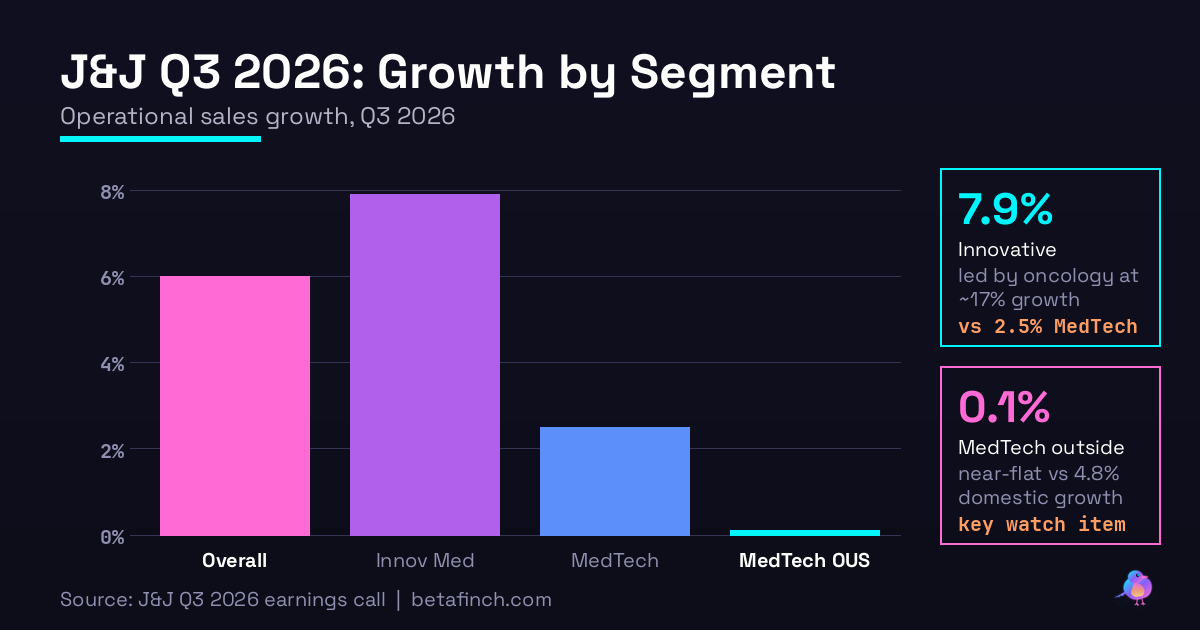
Die Pharma-Sparte Innovative Medicine fungiert als Wachstumspfeiler des Unternehmens. Mit Weltumsätzen von 16,8 Milliarden US-Dollar stieg sie um 7,9 % operational – deutlich über dem Gesamtunternehmens-Wachstum von 6 % und ein starkes Signal für konzentrierte Pipeline-Stärke und erfolgreiche Marktdurchdringung.
Die Onkologie-Einheit ist der Motor dahinter und wuchs um etwa 17 % – der schnellste Wachstumsbereich im Portfolio und ein Bereich, der für J&Js mittelfristige Strategie entscheidend ist. Drei Produkte prägen diesen außergewöhnlichen Schwung: DARZALEX, J&Js Flaggschiff-Präparat zur Behandlung des Multiplen Myeloms, legte um 15,6 % zu. Entscheidend ist die Marktanteils-Expansion: Das Produkt konnte 5 Prozentpunkte Marktanteils-Gewinne über alle Therapielinien hinweg für sich verbuchen, mit besonders starken 10 Prozentpunkten in der Erstlinien-Indikation, wo es zunehmend als Standardbehandlung etabliert wird. RYBREVANT in Kombination mit Lazertinib, ein zielgerichtetes Präparat für EGFR-mutant-positive nicht-kleinzellige Lungenkarzinome, stieg um 63,5 % und erzielte deutliche Marktanteils-Gewinne in den ersten und zweiten Therapielinien – ein Zeichen für durchschlagende klinische Überlegenheit. Zusammen demonstrieren diese Produkte sowohl medizinische Durchbrüche als auch operative Stärke bei der Markteroberung gegen etablierte Konkurrenzprodukte.
Die Immunologie-Sparte zeigt parallel starkes Momentum. Tremfya, das Psoriasis und entzündliche Darmerkrankungen adressiert, wuchs um 68,2 % – getrieben durch erfolgreiche IBD-Markteingabe, wo das Präparat 4 Prozentpunkte Marktanteile in der Behandlung von Colitis ulcerosa und Morbus Crohn hinzugewann. SPRAVATO und CAPLYTA in der Psychiatrie zeigen gleichfalls zweistelliges Wachstum von 36 % respektive 66,1 %, ein Zeichen für breitere therapeutische Dynamik in Psychiatrie und Neurologie. Diese Portfolio-Breite reduziert die strukturelle Abhängigkeit von einzelnen Blockbuster-Produkten und unterstreicht J&Js Diversifizierung.
MedTech im Fokus – ein Spiegelbild globaler Spannungen
Die MedTech-Sparte mit Weltumsätzen von 8,6 Milliarden US-Dollar verzeichnete zwar ein Plus von 2,5 % operational, doch diese Zahl verdeckt eine kritische regionale Divergenz. Das Wachstum außerhalb der USA betrug nur 0,1 % – praktisch Stagnation auf einem internationalen Umsatzvolumen von etwa 4 Milliarden US-Dollar. Diese schwache internationale Entwicklung deutet auf strukturelle Herausforderungen in Europa und den Schwellenmärkten hin – möglicherweise getrieben durch Preisdruck, regulatorische Verzögerungen oder intensivierten Wettbewerb – und offenbart einen kritischen Schwachpunkt in J&Js Transformationsstrategie.
Im Einzelnen zeigt MedTech ein gespaltenes Leistungsbild. Shockwave Medical, spezialisiert auf Lithotripsie und periphere Gefäß-Interventionen, stieg um 17,2 % und profitierte von breiterer klinischer Akzeptanz seiner innovativen Koronar- und peripheren Produkte. VARIPULSE, J&Js proprietäre Plattform für Pulsgenerator-Ablation bei Vorhofflimmern, erreichte einen signifikanten Meilenstein: mehr als 100.000 AFib-Patienten wurden weltweit damit behandelt – ein Symbol für klinische Validierung und fortgeschrittene Marktakzeptanz. Im Kontrast dazu verlor Abiomed, die Sparte für mechanische Zirkulations-Unterstützungssysteme, 1,5 % – ein Hinweis auf anhaltenden Wettbewerbs- und Regulierungsdruck in diesem hochspezialisierten kardialen Segment.
Ein Katalysator, den Investoren und Analysten auf der Beobachtungsliste haben, ist die erwartete De-novo-Genehmigung von OTTAVA, J&Js robotergestütztem Chirurgie-System für allgemeine Eingriffe. Eine behördliche Zulassung in den kommenden Monaten könnte dem MedTech-Segment neues Wachstumspotenzial erschließen und den internationalen Schwung aufbauen, den die Sparte derzeit vermissen lässt.
Key Numbers
Revenue: $25.4B
EPS: $2.59
Revenue Growth: +6%
Guidance angehoben – Vertrauen in die Trajectory
Die Anhebung der Jahresprognose unterstreicht das Managementvertrauen in die operative Dynamik und die Pipeline-Qualität. Die Umsatz-Guidance für 2026 wurde auf etwa 100,7 Milliarden US-Dollar angehoben – ein Plus von rund 6,9 % im Vergleich zum Vorjahr und eine psychologisch bedeutsame Schwelle für das Unternehmen. Die bereinigte EPS-Guidance liegt bei 10,95 bis 11,05 US-Dollar je Aktie, ein Spannungsbereich, der das operative Ergebnis-Potenzial unter Ausschluss der Einmalposten abbildet und Spielraum für operative Flexibilität signalisiert.
Diese erhöhten Ziele sind primär getragen von der robusten Stärke in Innovative Medicine und den kontinuierlichen Fortschritten in Onkologie und Immunologie. Gleichzeitig verdeutlicht das schwache MedTech-Wachstum außerhalb der USA, dass die Transformation von J&J noch nicht vollständig abgeschlossen ist. Die geografische und therapeutische Diversifikation bleibt eine zentrale Baustelle für die mittelfristige Leistungsfähigkeit des Unternehmens.
Beobachtungspunkte bis zum Jahresende
- MedTech-Gegenwind international: Das 0,1 %-Wachstum außerhalb der USA ist nicht nachhaltig und signalisiert dringenden Handlungsbedarf im Management. Wann und wie stark erholt sich diese kritische Sparte in Europa, Japan und Schwellenmärkten?
- STELARA-Biosimilar-Erosion: Der Entzündungs-Blockbuster verliert weiterhin Marktanteile an Biosimilar-Konkurrenz, eine Dynamik, die bekannt ist. Die Geschwindigkeit und das Ausmaß dieses Rückgangs werden das weitere Wachstum von Innovative Medicine direkt beeinflussen.
- OTTAVA-Kommerzialisierung: Eine De-novo-Genehmigung und schnelle klinische sowie kommerzielle Marktakzeptanz des robotischen Chirurgie-Systems könnten MedTech-Wachstum re-accelerieren, dürfte aber primär ein 2027-er Event sein.
Fazit
Johnson & Johnson zeigt in Q3 2026 ein differenziertes Bild, das die interne Komplexität der Post-Kenvue-Transformation widerspiegelt: eine robuste, schnell wachsende Pharma-Sparte auf dem Weg zur 100-Milliarden-Dollar-Schwelle, kontrastiert durch MedTech-Stagnation außerhalb der USA. Die Anhebung der Jahresprognose und die operationale Wachstumsrate von 6 % reflektieren operative Stabilität und Pipeline-Validierung. Die zentrale Frage für Beobachter bleibt, ob MedTech seine unterperformenden internationalen Märkte in den kommenden Quartalen zurückgewinnen kann und wie schnell die strategischen Akquisitionen in der Pipeline Ertrag generieren werden. Für ein tieferes Verständnis der Ergebnisse, des detaillierten Managementkommentars und der breiteren Implikationen für den globalen Gesundheitssektor laden wir Sie ein, den vollständigen Earnings-Podcast zu hören.