AbbVies Quartalsergebnisse: So lesen Sie AVBVs Geschäftszahlen
AbbVie (ABBV) hat für das dritte Quartal 2026 Gesamtnettoumsätze von 17,4 Milliarden US-Dollar ausgewiesen, die Analystenschätzungen um 200 Millionen US-Dollar übertroffen haben. Der bereinigte Gewinn je Aktie lag bei 3,82 US-Dollar, 0,07 US-Dollar über dem Management-Guidance-Mittelwert. Diese beiden Kennzahlen – Gesamtumsatz und Gewinn je Aktie – sind traditionell die erste Fokus-Linie, wenn ein Pharmaunternehmen die Ergebnisse vorlegt.
Die vollständige Interpretation erfordert jedoch ein Verständnis, wie AbbVie tatsächlich wächst. Das Unternehmen berichtete ein operatives Umsatzwachstum von 10,5 % – ein Maßstab, der die zugrundeliegende Betriebsdynamik offenbart und gleichzeitig Währungseffekte sowie Akquisitionsgewinne ausklammert. Ohne diesen Bereinigungsrahmen würde die Volatilität des US-Dollar-Kurses und die Größenordnung von Firmenübernahmen die wahre operative Leistung verschleiern oder übertrieben darstellen.
Die Immunologie-Sparte: Eine zweigeteilte Geschichte
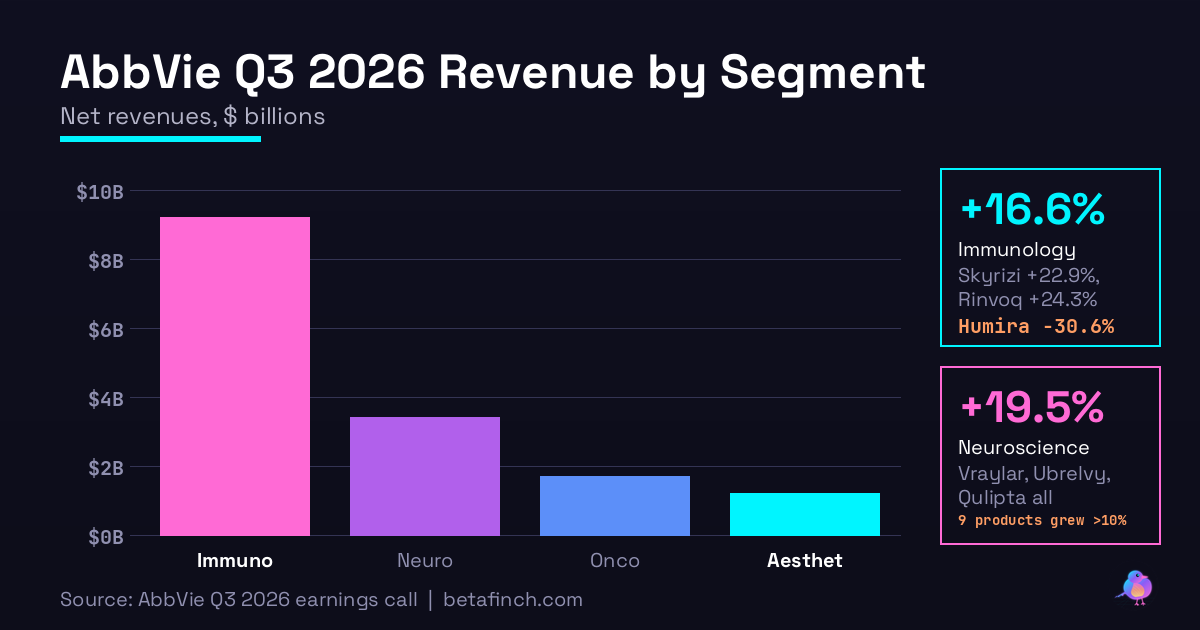
Das Immunologie-Segment ist der Kern von AbbVie und erzählt eine klassische Pharma-Transition: das neue Geschäft wächst schneller, während das alte erodiert. Die Segment-Umsätze betrugen knapp 9,2 Milliarden US-Dollar mit operativem Wachstum von 16,6 %. Diese Spitzenzahl verdeckt jedoch die untergeordnete Dynamik – eine Medikamenten-Neuausrichtung, die demonstriert, wie schnell und drastisch Pharmakonzerne Umsatzströme wechseln können.
Skyrizi, das Flaggschiff der neuen Ära, verzeichnete Q3-Umsätze von fast 5,8 Milliarden US-Dollar. Das ist ein operatives Wachstum von 22,9 % – ein signifikantes Tempo, das anhaltend starkes Marktwachstum für ein neueres Präparat anzeigt. Der globale Markt für dermatologische und entzündliche Erkrankungen bleibt groß, und Skyrizi gewinnt kontinuierlich Marktanteile. Rinvoq, das zweite Ankerpräparat, erzielte globale Umsätze von 2,7 Milliarden US-Dollar mit operativem Wachstum von 24,3 %. Die beiden Medikamente zusammen generierten mehr als 8,5 Milliarden US-Dollar in diesem Quartal – eine neue Basis, auf der AbbVie aufbauen kann.
Im starken Kontrast dazu: Humira, das Medikament, das über Jahrzehnte AbbVies Marktführerschaft getragen hat, verzeichnete globale Umsätze von nur 683 Millionen US-Dollar – ein operativer Rückgang von 30,6 %. Dieser Erosionstrend war lange antizipiert; Biosimilar-Konkurrenz hat Humira's Marktanteile systematisch aufgelöst. Die Zahlenmechanik ist deutlich: AbbVie hatte ungefähr 8,5 Milliarden US-Dollar Umsatzinfluss von Skyrizi und Rinvoq kombiniert, was ausreichend ist, um Humira's Ausfallrückgang auszugleichen und gleichzeitig ein Netto-Umsatzplus in der Immunologie-Sparte zu erzielen.
Die anderen Geschäftssparten: Neuroscience, Oncology, Aesthetics
AbbVies Portfolio ist nicht monostrukturell auf Immunologie beschränkt. Die Neuroscience-Sparte trug knapp 3,4 Milliarden US-Dollar zu den Q3-Umsätzen bei, mit operativem Wachstum von 19,5 %. Dies ist ein solider und konsistenter Beitrag; Neuroscience umfasst sowohl etablierte Molküle als auch neuere Zulassungen. Die Oncology-Sparte lieferte 1,7 Milliarden US-Dollar, während Aesthetics – das in Sachen Dynamik oft das schnellste Wachstumssegment des Unternehmens ist – 1,2 Milliarden US-Dollar zu den Q3-Umsätzen beitrug. Diese drei Segmente zusammen addieren sich zu 6,3 Milliarden US-Dollar und unterstreichen die Breite von AbbVies operativer Basis.
Ein zusätzliches Signal für breites Momentum: neun Schlüsselprodukte erreichten zweistelliges Wachstum in Q3 2026. Dies zeigt, dass der Erfolg nicht auf Skyrizi und Rinvoq allein konzentriert ist, sondern über ein tieferes Produktportfolio verteilt liegt.
Die Guidance-Erhöhung: Ein Signal der Zuversicht
Management-Guidance wird oft als Vertrauensbarometer gelesen. AbbVie hat für das Gesamtjahr 2026 die Umsatzprognose auf 67,8 Milliarden US-Dollar angehoben. Dies ist bereits die dritte Erhöhung in diesem Geschäftsjahr. Aufsummiert: 800 Millionen US-Dollar an Guidance-Erhöhungen seit Jahresbeginn – ein deutliches Zeichen dafür, dass das Geschäft schneller voranschreitet als erwartet.
Wiederholte Erhöhungen dieser Größenordnung signalisieren mehrere Botschaften: erstens, dass das operative Geschäft schneller läuft als das Management zu Jahresbeginn erwartet hatte; zweitens, dass das Management ausreichend Vertrauen hat, um höhere Ziele öffentlich zu setzen. Für Investoren zeigt dies, dass AbbVie die Handlungsströme unter Kontrolle hat – der Humira-Übergang erfolgt nach Plan, die neuen Produkte wachsen wie geplant, und die Sparten funktionieren synergetisch zusammen.
Profitabilität und Kapitalfluss
Die Bilanzausweise zeigen robuste Rentabilität. Die Bruttomarge lag bei 85,1 %, die Betriebsmarge bei 48,7 % – beide sind verlässliche Zeichen effizienter Betriebsführung. Der freie Kapitalfluss über neun Monate (die ersten drei Quartale des Jahres 2026) betrug 14 Milliarden US-Dollar – ein substanzieller Betrag, der abbildet, welche Liquidität AbbVie nach Kapitalausgaben und operativen Belastungen einbehält.
Mit diesem robusten Kapitalfluss hat AbbVie auch die Aktionärsrenditen erhöht. Das Unternehmen kündigte eine vierteljährliche Dividendenerhöhung um 5,2 % auf 1,82 US-Dollar pro Aktie an. Dies ist mehr als eine bloße Erhöhung; sie repräsentiert ein Wachstum von mehr als 350 % seit Beginn der Dividendenzahlungen – ein Beleg für AbbVie's langfristiges Commitment gegenüber den Aktionären.
Was zu beobachten ist
- Skyrizi-Wachstumstempo: Das Augenmerk sollte insbesondere auf die Marktdurchdringung der subkutanen (selbstinjizierbar) Formulierung liegen. Dies könnte den Patientenzugang verbreitern und das Wachstum beschleunigen.
- Rinvoq-Ausweitung: Die Erweiterung auf zusätzliche Dermatologie-Indikationen wird beobachtet. Wenn neue regulatorische Zulassungen erfolgen, könnte dies zusätzliche Marktsegmente erschließen und Umsatzpotenzial freisetzen.
- Pipeline-Meilensteine: Die erwartete Zulassung von etentamig für eine neue klinische Indikation im Jahr 2027 ist ein Fokuspunkt. Solche Meilensteine signalisieren, ob die Forschungs- und Entwicklungsfunktion neue, wachstumsfähige Produkte liefert.
Bilanz: Wie man AbbVies Quartalsergebnisse deutet
Die oben beschriebenen Metriken – Gesamtumsätze, Gewinn je Aktie, operatives Umsatzwachstum, Segment-Performance, Management-Guidance, Rentabilitätsmargen und Kapitalfluss – bilden das analytische Rahmenwerk, in das man AbbVie's Quartalsentwicklung einordnet. Keine einzelne Zahl erzählt die vollständige Geschichte. Der Umsatz ohne Kontext könnte durch günstige Währungskurseffekte künstlich aufgebläht sein; das EPS könnte durch Aktienrückkäufe in die Höhe getrieben werden, ohne dass das Geschäft selbst wächst.
AbbVie zeigt mit Q3 2026, dass ein diversifiziertes Pharmaunternehmen einen großen Marktübergang bewältigen kann – den Rückgang von Humira und den gleichzeitigen Aufstieg von Skyrizi und Rinvoq als neue Wachstumsmotoren – während es gleichzeitig die Profitabilität, den Kapitalfluss und die Ausschüttungen an Aktionäre erhöht oder beibehält. Dies ist die Essenz eines operativ stabilen und strategisch verschiebenden Pharmakonzerns, dessen Zahlen die fundamentale Transformation belegen.