Der KI-Investitionsetat Q3 2026: Wer gibt aus, wer leiht sich Geld, und welche Verpflichtungen wurden gemacht
Der Rüstungswettbewerb um Rechenkapazität
Die weltweit größten Technologiekonzerne befinden sich 2026 in einem beispiellosen Rüstungswettbewerb um spezialisierte Rechenkapazität für künstliche Intelligenz. Während die politische und akademische Debatte über KI-Sicherheit und Regulierung in Hauptstädten und Universitäten tobt, haben sich die Entscheidungsträger in den Finanzabteilungen und Vorständen von Amazon, Alphabet, Microsoft und Meta einer anderen Realität zugewandt: Der Wettbewerb wird nicht mit besseren Algorithmen entschieden, sondern mit größeren Infrastrukturbudgets. Der Kapitalaufwand für Datenzentren, GPUs und spezialisierte Hardware hat neue Rekordwerte erreicht – und die Schuldenfinanzierung, die diesen Aufbau antreibt, bestimmt zunehmend die Finanzstruktur der Technologieindustrie. Die zentrale Verschiebung in der Analyse lautet: Es geht nicht mehr primär um die Frage, welche Unternehmen Technologiefortschritt für KI treiben, sondern vielmehr, welche Unternehmen sich die Finanzierung für diesen Aufbau gesichert haben und wie lange sie diese Investitionen durchhalten können.
Amazon führt bei der Investitionshöhe an
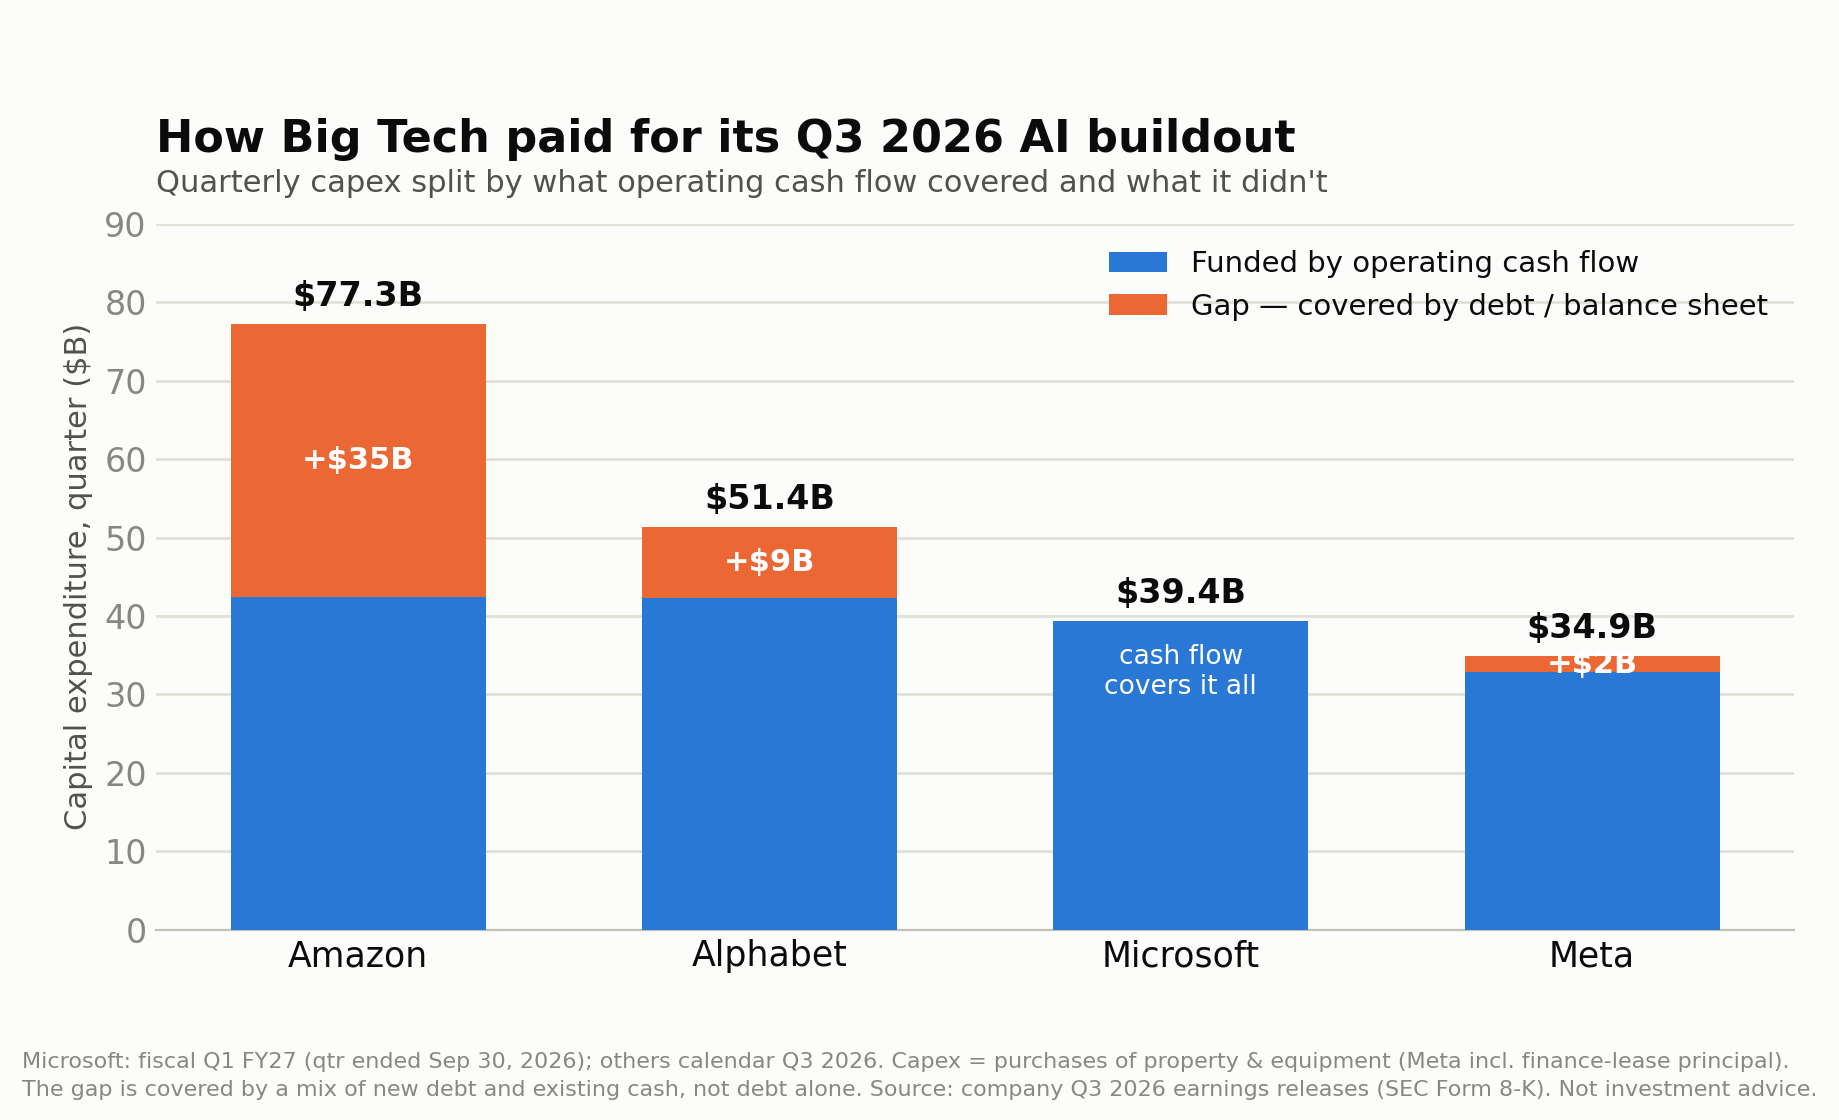
Amazon hat im dritten Quartal 2026 einen Kapitalaufwand von 77,3 Milliarden US-Dollar ausgewiesen. Diese Zahl übersteigt alle börsennotierten Konkurrenten und markiert eine historische Verschiebung bei Amazon selbst. Der Konzern, der für Jahrzehnte als modernes E-Commerce-Unternehmen mit separaten Cloud-Operationen als AWS bekannt war, hat sich in ein Infrastruktur-Unternehmen transformiert, dessen Kernstrategie auf Rechenkapazität aufbaut. Vor drei Jahren lag Amazons gesamter jährlicher Kapitalaufwand unterhalb von 30 Milliarden US-Dollar – in Q3 2026 investiert das Unternehmen mehr als das Doppelte davon in einem einzigen Quartal.
Dieser Aufwand ist nicht nur quantitativ, sondern auch qualitativ verschieden von Amazons historischen Investitionen. Während AWS historisch in generische Rechenzentren-Infrastruktur, Netzwerk-Equipment und Speichersysteme investiert hat, zielt ein erheblicher Anteil der aktuellen 77,3 Milliarden nun direkt auf spezialisierte Hardware ab – insbesondere GPU-Cluster und Custom-Chips für große Sprachmodelle, Bildgenerierung und andere trainingsintensive KI-Workloads. Amazon hat im Jahresbericht ausdrücklich erklärt, dass es von Anthropic – dem von Amazon mit Milliarden US-Dollar unterstützten KI-Laboratorium – abhängig ist, während gleichzeitig eigene Trainingslauf-Infrastruktur aufgebaut wird. Das signalisiert: Im KI-Wettbewerb wird nicht technische Überlegenheit durch die beste Architektur entschieden, sondern durch Wer zuerst die meiste spezialisierte Hardware hat.
Alphabet investiert trotz Profitabilitätswarnung
Alphabet (GOOGL) erreichte im dritten Quartal 2026 einen Kapitalaufwand von 51,4 Milliarden US-Dollar – weniger als Amazon, aber dennoch eine Verdoppelung gegenüber Q3 2024. Die Ziffer ist besonders bemerkenswert, weil sie einer öffentlichen Warnung von CEO Sundar Pichai widerspricht. Pichai hatte 2024 und 2025 wiederholt vor „KI-Überhitzung" gewarnt und gefordert, dass das Unternehmen „Übermaßnahmen zur Begrenzung übermäßiger Kapitalzuflüsse" in KI-Infrastruktur ergreifen müsse. Die Realität sagt etwas anderes: Die Investitionen steigen weiter.
Alphabets Situation unterscheidet sich von Amazon in einem kritischen Punkt: Das Unternehmen generiert aus bestehenden Diensten – Google Search, YouTube Werbung, Google Cloud – massive Betriebsgewinne und Cashflows, die die KI-Infrastrukturausgaben intern finanzieren können. Das reduziert (eliminiert aber nicht) den unmittelbaren Druck, auf den Schuldenmärkten neue Schulden aufzunehmen. Allerdings offenbaren die letzten vier Quartale ein interessantes Muster: Alphabets operative Margen sind im Jahr 2026 leicht unter Druck geraten, während die Kapitalintensität des Unternehmens parallel klettert. Wenn die KI-Infrastrukturinvestitionen keine entsprechenden Umsatzeffekte oder Margenverbesserungen generieren – das heißt, wenn Google Search weiter an OpenAI und andere KI-Assistenten verliert – wird der finanzielle Raum für weitere Investitionssteigerungen enger.
Microsoft wählt aggressiv die Schuldenfinanzierung
Microsoft (MSFT) meldete einen Kapitalaufwand von 39,4 Milliarden US-Dollar auf Immobilien und Ausrüstung im dritten Quartal 2026. Diese Ziffer unterschätzt möglicherweise Microsofts echte KI-Infrastruktur-Commitments, weil das Unternehmen beträchtliche Investitionen in OpenAI durchgeführt hat, die nicht in dieser Bilanzziffer auftauchen. Jedoch markiert 39,4 Milliarden für Hardware allein einen Wendepunkt: Microsoft hat sich strategisch dafür entschieden, seinen Cloud-Betrieb (Azure) und insbesondere die KI-Dienste (Copilot, ChatGPT-Integration) massiv zu skalieren.
Im Gegensatz zu Amazon und Alphabet ist Microsofts Infrastruktur weniger generisch und mehr spezialisiert auf KI-Anwendungen orientiert – weniger reines Rechenzentrum-Backbone, mehr GPU- und TPU-Hardware-Cluster speziell für Transformer-Modelle und andere Deep-Learning-Workloads. Der Unterschied manifestiert sich in der Finanzierungsstruktur. Microsoft hat aggressiver auf die Schuldenmärkte zugegriffen als jedes andere Technologieunternehmen, um diese Investitionen zu finanzieren. Das ist nicht irrational – Microsoft verdient bereits significant Geld mit seiner Cloud- und KI-Strategie – aber es erhöht den Leverage auf der Bilanz und schränkt damit zukünftige finanzielle Flexibilität ein, falls sich Marktbedingungen verschärfen.
Meta beschleunigt, Oracle verpflichtet sich langfristig
Meta gab im dritten Quartal 2026 etwa 34,9 Milliarden US-Dollar für Immobilien und Infrastruktur aus. Das ist ein Vielfaches dessen, was Meta noch 2024 investiert hat, und signalisiert, dass Mark Zuckerberg – nachdem Investoren und Medien Meta Anfang 2024 wegen mangelnder KI-Strategie kritisiert hatten – seinem Versprechen treu bleibt, die Infrastruktur für KI aufzubauen. Allerdings verschleiert das historische Meta-Label „Metaverse" die wahre Treibkraft dieser Investitionen: Meta baut massiv spezialisierte Rechenkapazität auf, um mit OpenAI (unterstützt von Microsoft und Google), Anthropic (unterstützt von Amazon) und Googles internen KI-Bemühungen konkurrieren zu können.
Oracle hat einen anderen Finanzierungsweg gewählt – nicht kontinuierliche vierteljährliche Investitionen wie die Hyperscaler, sondern öffentliche mehrjährige Verpflichtungen. Das Unternehmen hat öffentlich bekanntgegeben, dass es sich Kaufverpflichtungen in der Größenordnung von 664 Milliarden US-Dollar über mehrere Jahre für Rechenzentrum-Infrastruktur gesichert hat. Das ist keine unmittelbare Ausgabe – sondern eine mehrjährige Bindung – aber sie signalisiert dennoch Oracles entschlossene, langfristig angelegte Strategie, in die Cloud-Infrastruktur einzutreten und sich damit einen Platz neben den drei großen Cloud-Anbietern AWS, Microsoft Azure und Google Cloud zu sichern.
Die Schuldenfinanzierung wird zur Geschäftsessenz
Die Größenordnung dieser Infrastrukturinvestitionen – 77,3 Milliarden für Amazon, 51,4 für Alphabet, 39,4 für Microsoft – übersteigt schnell die Cashflows, die selbst höchst profitable Technologieunternehmen regelmäßig erwirtschaften können. Amazon generiert aus seinem E-Commerce- und Cloud-Geschäft etwa 40–50 Milliarden US-Dollar Betriebscashflow pro Jahr; bei einem Kapitalaufwand von 77,3 Milliarden pro Quartal ist schnell deutlich, dass interne Mittel allein nicht ausreichen. Das ist der Grund, warum die Schuldenfinanzierung nicht optional ist – es ist der zentrale Mechanismus, der die KI-Infrastruktur-Explosion möglich macht.
Amazon hat im Laufe des Jahres 2026 mehrere große Anleihenplatzierungen durchgeführt und über 20 Milliarden US-Dollar an neuen Schulden begeben – teilweise mit Laufzeiten bis 2050, um zu signalisieren, dass das Unternehmen diese Infrastrukturinvestitionen als Multi-Dekaden-Commitments sieht, nicht als kurzfristige Experimente. Microsoft hat ähnlich aggressiv vorgegangen und hat damit eine „langfristige Schuldenfinanzierungs-Strategie" aktualisiert – das Management rechnet damit, dass diese Investitionen für 20 bis 30 Jahre fortgesetzt werden müssen, und entsprechend sollten sie mit langfristiger Verschuldung finanziert werden, nicht mit kurzfristigen Linien oder Cash.
Alphabet hat weniger aggressiv auf die Schuldenmärkte zugegriffen, weil ausreichend Eigenmittel verfügbar waren – ein direktes Ergebnis der Google Search- und YouTube-Profitabilität. Allerdings hat Alphabet auch mehrere mittlere Anleihenplatzierungen durchgeführt, um Liquidität zu bewahren und maximale operative Flexibilität zu erhalten. Meta ist ebenfalls am Schuldemarkt aktiv gewesen, hat aber geringere Volumen begeben als Amazon oder Microsoft – ein Spiegel von Metas niedrigerem Kreditrating und höheren Kreditkosten. Meta-Anleihen zahlen typischerweise 50–75 Basispunkte mehr Zins als Amazon- oder Microsoft-Anleihen, was Metas höheres operatives Risiko widerspiegelt.
Langfristige Verpflichtungen als finanzielle Fessel
Oracles 664 Milliarden US-Dollar Verpflichtung ist das spektakulärste Beispiel für ein wachsendes Phänomen in der Tech-Industrie: Unternehmen verpflichten sich öffentlich zu mehrjährigen, in der Milliardenklasse liegenden Infrastrukturausgaben, um damit gegenüber Kunden, Partnern und Analysten zu signalisieren, dass sie es „ernst meinen" beim Aufbau von KI-Rechenkapazität. Diese Verpflichtungen sind finanziell und reputationsmäßig bindend. Wenn ein CEO öffentlich sagt „Wir werden 664 Milliarden über die nächsten fünf bis zehn Jahre für Infrastruktur ausgeben", dann wirkt diese Aussage wie eine stillschweigende Zusage gegenüber Investoren und erwartet werden Aktualisierungen in jedem Quartalsgespräch – Unter-Delivering gegen diese Zahl wird schnell als Strategie-Versagen interpretiert und hat historisch negative Auswirkungen auf die Aktienbewertung gehabt.
Das schafft ein interessantes – und etwas beängstigendes – Dilemma für Chief Financial Officers: Sie sind in langfristige Ausgabenverpflichtungen gezwungen, ohne vollständige Ex-Ante-Sicherheit über die Rentabilität und den Return on Investment dieser Investitionen zu haben. Das ist nicht riskant in absoluter Sicht – spezialisierte Rechenzentren-Hardware und GPUs sind fungible Assets mit Restwert. Aber es ist erheblich riskant, falls sich KI-Anwendungen und KI-Monetarisierung weniger schnell entwickeln als erwartet, oder falls ein technologischer Durchbruch (z. B. neue Chip-Architektur) die gekaufte Hardware schnell obsolet macht.
Das klassische Rüstungswettbewerbs-Dilemma
Die unterliegende Logik hinter all diesen Infrastruktur-Ausgaben ist: Wer zuerst die beste und größte spezialisierte Hardware hat, verdient zuerst die Gewinne aus der KI-Revolution. Das ist – zumindest in der impliziten Strategie jedes dieser Tech-CEOs – ein klassisches „First-Mover-Advantage"-Rüstungswettbewerbs-Spiel, nicht ein „Effizienz"- oder „Kapitaleffizienz"-Spiel.
Das macht es – rational – unmöglich, diese Investitionen zu kritisieren oder zu reduzieren. Ein Technologieunternehmen, das seine KI-Infrastrukturausgaben senkt, während alle Konkurrenten erhöhen, positioniert sich strategisch als Verlierer – es signalisiert, dass es aus dem Wettbewerb aussteigt oder die Rentabilität höher bewertet als Marktanteil. Das ist möglicherweise rational für ein profitables, aber langsam wachsendes Unternehmen – aber für jeden der großen Fünf (Amazon, Alphabet, Microsoft, Meta, und Oracle) ist „Schritthalten mit den Konkurrenten" nicht optional. Das gilt speziell für Meta, das 2023–2024 von Investoren und Medien bereits als „Laggard" bei KI-Investitionen kritisiert wurde und jetzt aggressiv aufholt, um diese Wahrnehmung zu ändern.
Die Schuldenfinanzierung ist deshalb nicht optional – sie ist eine Konsequenz dieses Rüstungswettbewerbs-Dynamik. Solange eine Konkurrenzfirma Schulden aufnimmt, um in KI-Infrastruktur zu investieren – und damit potenziell schneller Marktanteile in KI-Cloud-Services gewinnt – müssen andere folgen. Das Schuldensystem wird selbstverstärkend: Schulden ermöglichen Investitionen, Investitionen ermöglichen Wettbewerbsfähigkeit, fehlende Investitionen schwächen die Wettbewerbsposition, daher sind Schulden erzwungen.
Szenarien für operative und finanzielle Risiken
Die offensichtlichste Risikoquelle: Falls KI-Anwendungen weniger Umsatz pro bereitgestellter Rechenstunde generieren als erwartet, haben diese Unternehmen gigantische Investitionen mit begrenztem Return on Investment gemacht. Das würde die Schuldendeckungsquoten (Debt-to-EBITDA) schwächen und Ratingagenturen unter Druck setzen, Herabstufungen (Downgrades) zu erwägen. Eine Herabstufung von Amazon, Microsoft oder Alphabet würde die Kreditkosten für alle zukünftigen Schuldenfinanzierungen erhöhen und das gesamte KI-Investitionsprogramm verteuern.
Weniger offensichtlich, aber ebenso wichtig: Falls GPU- und spezialisierte Chip-Kapazität überobligatorisch wird – also wenn das Gesamtangebot an Rechenkapazität schneller wächst als die Nachfrage nach KI-Services – dann könnten die Preise für Cloud-Computing erheblich abstürzen. Ein Preiskrieg würde die operative Marge dieser Hyperscaler drücken und die Fähigkeit, Schulden zu bedienen, schwächen, selbst wenn die Gesamtvolumina stabil bleiben.
Ein drittes Szenario: Regulatorische Intervention. Falls Regulatoren KI-Infrastrukturinvestitionen limitieren, besteuern oder an strikte Umwelt- oder Energiestandards binden (ein derzeit unwahrscheinliches, aber nicht unmögliches Szenario), würde das die Renditen auf bereits getätigte Investitionen reduzieren und zukünftige Investitionen unrentabler machen.
Der Markt-Kontext im Q3 2026
Im dritten Quartal 2026 sind die Aktienbewertungen dieser fünf Unternehmen für Tech-Standards weitgehend stabil bis optimistisch, trotz der eskalierenden Schuldenlasten und Infrastruktur-Investitionsverpflichtungen. Das signalisiert, dass die Kapitalmärkte (bislang) davon ausgehen, dass diese Investitionen sich auszahlen werden – und dass die Schuldenquoten nicht so hoch werden, dass sie zum Probleem werden.
Das kann sich ändern. Die Stimmung in Technologiekreisen und unter Analysten ist 2026 enthusiastischer als noch 2024 – teilweise, weil konkrete KI-Produkteinführungen häufiger wurden und teilweise, weil Skeptiker durch den sozialen und wirtschaftlichen Druck, „dabei zu sein", zum Schweigen gebracht wurden. Wer öffentlich skeptisch gegenüber KI-Rentabilität und der Rationalität dieser Investitionen spricht, wird in Tech-Netzwerken schnell als technologisch konservativ, uninformiert oder opportunistisch bargained. Diese Stille bedeutet nicht, dass keine Sorgen existieren – es bedeutet, dass diese Sorgen nicht öffentlich ausgesprochen werden.
Ein mehrjähriger Ausblick
Die KI-Infrastruktur-Ausgaben werden mit hoher Wahrscheinlichkeit nicht mit Q3 2026 ihren Höhepunkt erreichen. Amazon, Alphabet und Microsoft haben in ihren Kapitalallokationsguidance-Aussagen impliziert, dass sie auch 2027 und 2028 in ähnlichen oder höheren Größenordnungen investieren werden. Das bedeutet, dass die absoluten Schuldenvolumina dieser Unternehmen weiter steigen werden – möglicherweise in Szenarien, bei denen Amazon bei 80–90 Milliarden US-Dollar Infrastrukturausgaben pro Quartal ankommt und entsprechend eskalierend neue Schuldenprogramme auflegen muss.
Die zentrale Frage für Investoren wird sein: Zu welchem Punkt wird die Schuldenquote – gemessen als Debt-to-EBITDA oder Debt-to-Free-Cashflow – so hoch, dass Ratingagenturen Herabstufungen ernsthaft erwägen? Und wann fangen die Schuldenmärkte an, höhere Risikoprämien für Tech-Anleihen zu verlangen, weil das Risiko-Reward-Profil sich verschlechtert? Heute ist das noch nicht der Fall – Investment-Grade-Anleihen dieser Emittenten werden immer noch zu relativ stabilen Spreads begeben. Doch wenn sich die Infrastrukturinvestitionen 2027, 2028 oder 2029 nicht nachweislich in robustes Umsatzwachstum oder Margenerweiterung übersetzen, könnte sich die Dynamik schnell drehen.
Welches Unternehmen sitzt am meisten auf dem Risiko?
Alphabet ist das Unternehmen, das am meisten von internen Cashflows und bestehenden Profitabilität profitiert – Google Search bleibt trotz existenzieller Bedrohung durch KI-Assistenten eine massive Geldmaschine. Das gibt Alphabet finanzielle Flexibilität und einen "Safety Net", falls die KI-Infrastrukturinvestitionen weniger rentabel als erwartet werden.
Amazon hat die aggressivste absolute Schuldenstrategie und die größten absoluten Investitionen. Wenn AWS erfolgreich seine KI-Cloud-Services monetarisiert und damit neue Umsatzströme generiert, ist das ein finanzieller Homerun. Wenn nicht – wenn die GPU-Cluster underutilisiert sind oder die Preise schneller fallen als die Kosten – sitzt Amazon auf teurer Infrastruktur mit moderaten Auslastungsquoten, während die Schuldenlasten bestehen bleiben.
Meta ist möglicherweise das Unternehmen mit dem höchsten operativen Leverage auf KI-Erfolg. Das Unternehmen hat keine anderen gigantischen Cashflow-Generatoren – das Werbegeschäft ist zwar noch profitabel, aber unter strukturellem Druck von Konkurrenz und Verbraucher-Datenschutz. Wenn Metas aggressive KI-Infrastrukturinvestitionen nicht schnell und nachweislich zu monetarisierbaren Produkten und Dienstleistungen führen, wird der finanzielle Druck auf Meta-Bilanzen und Ratings schnell spürbar.
Das Kerndilemma: Wer gewinnt, bezahlt zuerst
Die KI-Infrastruktur-Ausgaben im Ausmaß von 77,3 Milliarden für Amazon, 51,4 Milliarden für Alphabet und 39,4 Milliarden für Microsoft sind nicht nur symbolische Zeichen von Technologie-Optimismus – sie sind wirtschaftliche Notwendigkeiten im Kontext eines Rüstungswettbewerbs. Jedes dieser Unternehmen weiß, dass sein KI-Wettbewerbserfolg unmittelbar von verfügbarer Infrastrukturkapazität abhängt. Und jedes Unternehmen weiß auch, dass sein direkter Wettbewerber dieselbe Analyse durchgeführt hat und daraus Schlüsse zieht. Das erzeugt die klassische Rüstungswettbewerbs-Dynamik: Keines der Unternehmen kann stoppen oder auch nur langsamer machen, ohne signifikante Wettbewerbsnachteile an rivals zu verlieren. Daher müssen alle beschleunigen.
Die Schuldenfinanzierung wird diesen Wettbewerb in den kommenden 2–3 Jahren unterstützen und ermöglichen. Nach 2028 wird aber eine kritische Frage entstehen, die von Analysten, Ratingagenturen und schließlich auch von Aktienmärkten beantwortet werden muss: Hat diese gigantische, mehrjährige, schuldenfinanzierte Kapitalinvestition tatsächlich neue, skalierbare, profitable Geschäftsmodelle und Dienstleistungen erzeugt – oder war es ein Rüstungswettbewerb, der am Ende alle direkten Konkurrenten ärmer, aber nicht langfristig schneller oder rentabler gemacht hat?
Key Numbers
Capex: $77,3 Mrd.
Period: Q3 2026
Capex: $51,4 Mrd.
Period: Q3 2026
Capex: $39,4 Mrd.
Period: Q3 2026
Capex: $34,9 Mrd.
Period: Q3 2026
Commitment: $664 Mrd.
Period: mehrjährig
Verwandte Beiträge
Boeing Q3 2026: Rekordauftragsbestand und Weg zu 10 Milliarden US-Dollar Free-Cash-Flow
AnalyseAlphabet Q3 2026: Cloudmargen-Inflexion, 51-Milliarden-Dollar-Capex und die Volatilität von Anlageverlusten
AnalyseNVIDIAs Datencenter-Umsätze im Fiskaljahreszeitraum 2027: Struktur und Wachstumstreiber