NVIDIAs Datencenter-Umsätze im Fiskaljahreszeitraum 2027: Struktur und Wachstumstreiber
Das Quartalsergebnis im Überblick
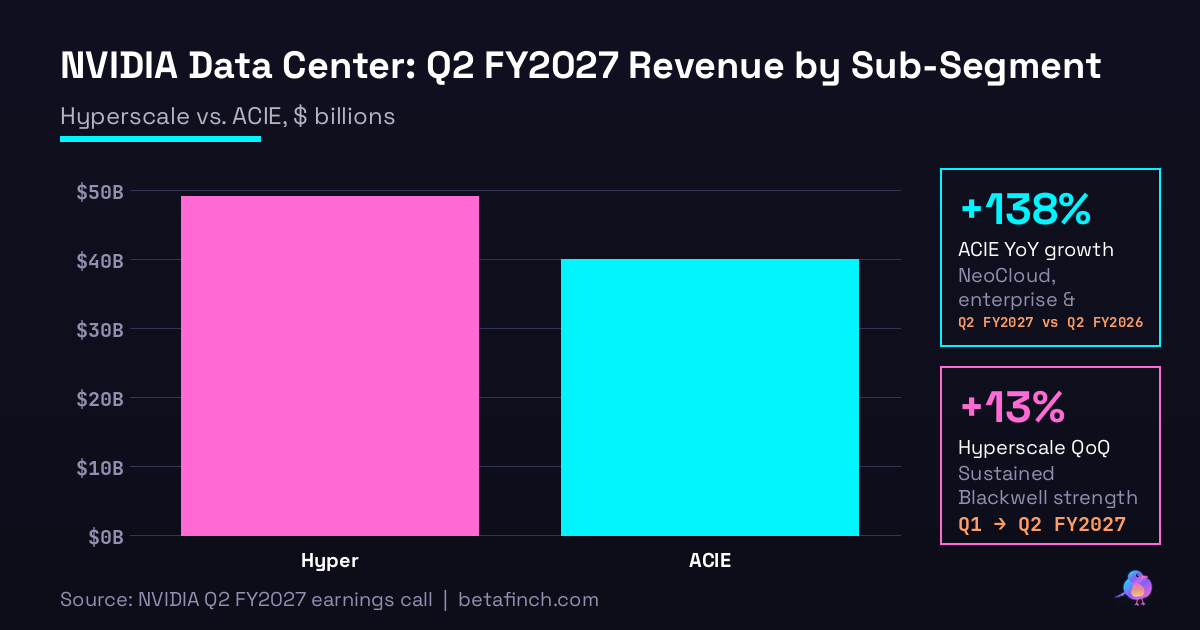
NVIDIA hat für das zweite Quartal des Fiskaljahreszeitraums 2027 einen Gesamtumsatz von 96 Milliarden US-Dollar ausgewiesen und damit seinen Umsatz gegenüber dem Vorjahr mehr als verdoppelt. Dies ist bereits das vierte aufeinanderfolgende Quartal mit beschleunigtem Wachstum – ein Beweis für die andauernde Nachfrage nach Künstlicher Intelligenz und Hochleistungsrechentechnik. Das Datencenter-Geschäft, das 89 Milliarden US-Dollar umfasst, ist das Rückgrat dieses Erfolgs. Besonders bemerkenswert ist die Struktur dieses Segments: Mit 49 Milliarden US-Dollar trägt der Hyperscaler-Bereich in etwa gleich viel bei wie der ACIE-Bereich – eine Abkürzung für Accelerated Computing in Enterprise – mit 40 Milliarden US-Dollar. Diese Aufteilung offenbarte sich in einem Quartal, in dem der Datencenter-Umsatz gegenüber dem Vorquartal um 18 % anwuchs.
Das Hyperscale-Segment: Cloud-Provider und ihre Expansionspläne
Das Hyperscale-Segment umfasst die weltweit größten Cloud-Anbieter wie AWS, Microsoft, Google und Meta. In Q2 FY2027 erzielte diese Sparte einen Umsatz von 49 Milliarden US-Dollar, was einem Anstieg von 13 % zum vorherigen Quartal entspricht. Dieser Zuwachs wird durch massive Investitionen in KI-Infrastruktur getrieben. AWS kündigte an, ab Q2 FY2027 bis Q2 FY2029 insgesamt 2 Millionen zusätzliche GPUs einzusetzen. Dieser Ankündigung, die ein konkretes Investitionssignal darstellt, zeigt, dass die Hyperscaler ihre Kapitalausgaben für Computing-Infrastruktur erheblich ausbauen.
Die Größenordnung dieser Investitionen wird deutlich, wenn man betrachtet, dass die Top 5 Hyperscaler zusammen 2026 etwa 800 Milliarden US-Dollar in IT-Infrastruktur investierten und für 2027 etwa 1,3 Billionen US-Dollar planen. Der 13 %-ige Quartalszuwachs im Hyperscale-Bereich spiegelt diese Investitionsdynamik wider und signalisiert eine nachfragegetriebene Geschäftsentwicklung. Die bisherige Infrastruktur genügt nicht, um die wachsenden Anforderungen von Künstlicher Intelligenz, großflächigen Sprachmodellen und generativen Workloads zu decken.
Das ACIE-Segment: Die schnellste Wachstumskomponente
Das ACIE-Segment (Accelerated Computing in Enterprise) umfasst drei Komponenten: NeoCloud-Anbieter, Enterprise-Kunden und Sovereign-AI-Initiativen. Dieser Bereich erlebte ein exponentielles Wachstum: Im zweiten Quartal FY2027 erzielte das ACIE-Segment einen Umsatz von 40 Milliarden US-Dollar, was einem sequenziellen Anstieg von 25 % und einem Jahreswachstum von 138 % entspricht. Diese Wachstumsraten übersteigen den Hyperscale-Bereich deutlich und deuten auf eine strukturelle Verschiebung hin, die über kurzfristige Zyklen hinausgeht.
NeoCloud – ein Bündel unabhängiger Cloud-Anbieter, die NVIDIA-GPUs für spezialisierte KI-Workloads nutzen – ist der Treiber dieses Wachstums. NVIDIA meldete, dass NeoCloud-Partner mit etwa 3 Gigawatt installierter Leistung das Jahr 2025 beendeten und bis Ende 2026 auf 8 Gigawatt anwachsen sollten. Das Enterprise-Segment umfasst Unternehmen, die KI-Systeme für ihre eigenen Geschäftsprozesse aufbauen, während Sovereign-AI-Initiativen nationale KI-Infrastrukturen für öffentliche Zwecke entwickeln. Letzteres zeigte besonders starkes Wachstum: Der Sovereign-AI-Umsatz stieg in Q2 FY2027 um 35 % zum Vorquartal und mehr als verdreifachte sich gegenüber dem Vorjahr.
Laut NVIDIA wird das ACIE-Segment in Zukunft etwa die Hälfte des gesamten Datencenter-Geschäfts ausmachen. Diese Prognose unterstreicht die langfristige Bedeutung von nicht-Hyperscaler-Akteuren und deutet an, dass die KI-Infrastruktur sich jenseits der wenigen großen Cloud-Plattformen verbreitert.
Revenue pro Gigawatt: Der Maßstab für Plattform-Integration
Ein Schlüsselmaßstab, den das NVIDIA-Management beschrieb, ist der Umsatz pro Gigawatt verfügbarer Rechenleistung. Diese Metrik berücksichtigt nicht nur die Rohrechenleistung, sondern auch Software, KI-Frameworks, Optimierungen, Support und das gesamte Ökosystem. Mit der früheren Hopper-Generation lag dieser Wert bei etwa 18 Milliarden US-Dollar pro Gigawatt. Mit der aktuellen Blackwell-Architektur ist dieser Wert auf 25 Milliarden US-Dollar pro Gigawatt gestiegen. Für die kommende Vera-Rubin-Generation erwartet NVIDIA einen Wert von 40 Milliarden US-Dollar pro Gigawatt.
Diese Entwicklung zeigt, dass NVIDIA nicht bloß schnellere Hardware verkauft, sondern ein immer wertvolleres Ökosystem aufbaut. Die steigende Revenue-pro-Gigawatt bedeutet, dass Kunden für dieselbe physische Rechenleistung mehr zahlen, weil die Software, die Algorithmen und die Integration einen höheren wirtschaftlichen Wert bieten. Dies stärkt die Bruttomarge des Unternehmens und vergrößert das Gesamtmarktpotenzial, da der wirtschaftliche Wert, den ein Gigawatt Computing generiert, kontinuierlich ansteigt. Diese Dynamik ist ein Zeichen für ein Geschäftsmodell, das sich von reiner Hardware-Skalierung hin zu plattformbasiertem Wert entwickelt.
Bruttomarge und die Erwartungen für Q4
Im zweiten Quartal FY2027 betrug die Bruttomarge von NVIDIA 75 %, was gleichbleibend gegenüber dem Vorquartal ist. Das Unternehmen signalisierte jedoch, dass ein Tiefpunkt von etwa 71 bis 72 % für das vierte Quartal des Fiskaljahreszeitraums 2027 zu erwarten ist. Dieser temporäre Rückgang ist typisch für einen Halbleiterhersteller in einer Phase intensiver Produktübergänge – alte Bestände werden abgebaut, der Produktmix verschiebt sich, und die Fertigungskosten für neue Architekturen belasten die Margen.
Die Tatsache, dass die Marge trotz massiven Umsatzwachstums bei 75 % stabil bleibt, unterstreicht die Preismacht von NVIDIA. In einer wettbewerbsintensiven Branche ist es ungewöhnlich, Margen auf diesem Niveau zu halten, während die Produktion und der Umsatz gleichzeitig verdoppelt werden. Dies deutet auf eine außerordentlich starke Nachfragesituation hin.
Der Ausblick für Q3 und darüber hinaus
NVIDIA hat für Q3 FY2027 einen Umsatz von 108 Milliarden US-Dollar (mit einer Spanne von ±2 %) angepeilt. Dies würde ein Quartal-zu-Quartal-Wachstum von etwa 12 % darstellen und ein neues Rekordumsatzquartal prägen. Für das gesamte Fiskaljahreszeitraum 2028 erwarten das Management und Analysten ein Umsatzwachstum von rund 70 %.
Doch hier kommt ein entscheidender Nuancierungspunkt: NVIDIA hat dieses Wachstum nicht als nachfragegetrieben, sondern als „angebotsgetrieben" charakterisiert. Das bedeutet, dass die Nachfrage nach NVIDIA-GPUs das Angebot übersteigt – das Wachstum wird durch die Fertigungskapazität begrenzt, nicht durch mangelndes Marktinteresse. Das Management hat betont, dass jede Cloud-Plattform, jeder NeoCloud-Anbieter und jedes Unternehmen gerne mehr Hardware kaufen würde, aber NVIDIA und seine Fertigungspartner können nicht schneller produzieren. Diese angebotsgetriebene Dynamik ist für Investoren entscheidend zu verstehen, da sie impliziert, dass erhebliche versteckte Nachfrage existiert und NVIDIA mit massivem Rückenwind rechnen kann, sobald die Fertigungsengpässe gelöst sind.
Zusammenfassung: Strukturelle Verschiebungen im KI-Hardware-Markt
Das Q2-Ergebnis von NVIDIA offenbarte einen Markt im Umbruch. Der Hyperscaler-Sektor bleibt ein großer Abnehmer, aber seine Wachstumsrate langsamt sich leicht ab (13 % QoQ), während der ACIE-Sektor mit 25 % QoQ und 138 % YoY ein exponentielles Tempo hält. Die Erwartung, dass ACIE etwa die Hälfte des Datencenter-Geschäfts ausmachen wird, signalisiert ein Wirtschaftssystem, das sich von konzentrierter Cloud-Computing hin zu diversifizierteren, dezentralisierten KI-Systemen bewegt. Unternehmen, Staaten und spezialisierte Anbieter bauen neben den großen Cloud-Konzernen ihre eigenen KI-Infrastrukturen auf.
Die Expansion der Revenue-pro-Gigawatt-Metrik – von 18 Milliarden US-Dollar unter Hopper auf 40 Milliarden unter Vera Rubin – zeigt, dass NVIDIA erfolgreich ist, sein Ökosystem zu vertiefen und nicht bloß Hardware zu verkaufen. Und die Charakterisierung des FY2028-Wachstums als angebotsgetrieben, nicht nachfragegetrieben, unterstreicht die strukturelle Stärke der Nachfrage nach seinen Produkten in einer Welt, die nach Künstlicher Intelligenz hungert.