Apple Q4 FY2026: Rekorderlöse, Services auf Rekordstand – worauf Investoren jetzt achten
Das September-Quartal 2026: Rekordumsatz und Rentabilität
Apple hat für sein Geschäftsjahr 2026 das stärkste Quartal des Jahres geliefert. Der Umsatz im vierten Quartal des Fiskaljahres 2026 – entsprechend dem September-Quartal des Kalenderjahrgangs – erreichte 114,5 Milliarden US-Dollar, ein Plus von 12 % gegenüber dem Vorjahr und damit ein Rekord für ein September-Quartal in der Unternehmensgeschichte. Das Ergebnis je Aktie (Diluted EPS) lag bei 2,10 US-Dollar, ein Zuwachs von 14 % im Jahresvergleich. Diese Zahlen dokumentieren, dass das Fiskaljahr 2026 für Apple eines der erfolgreichsten seiner Existenz war, mit Rekordleistungen sowohl beim Gesamtumsatz als auch beim Gewinn je Aktie.
Die Umsatzsteigerung wurde von breiter Kraft über alle wichtigen Produktkategorien getragen. Dies deutet darauf hin, dass Apples Wachstum nicht auf ein einzelnes Produkt oder einen engen Kundenkreis beschränkt ist, sondern auf ein diversifiziertes Portfolio und eine weltweit große Nutzerbasis zurückzuführen ist.
Umsätze nach Produktsparten
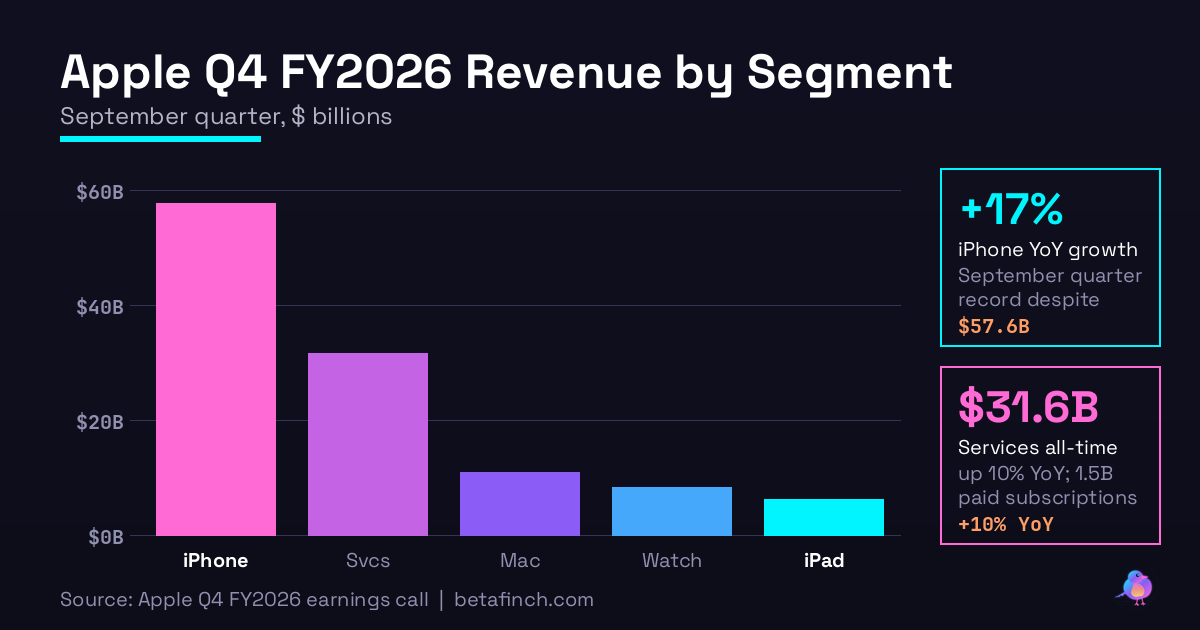
Das iPhone-Geschäft, das größte Umsatzmodul des Unternehmens, brachte 57,6 Milliarden US-Dollar ein, eine Steigerung um 17 % gegenüber dem Vorjahr – ein Resultat, das trotz Lieferengpässen und Gegenwind durch Wechselkurseffekte erreicht wurde. Die iPhone-Stärke ist umso beeindruckender, da globale Lieferketten weiterhin unter Druck standen und Apple mit Währungsschwankungen in wichtigen Exportmärkten konfrontiert war. Dies zeigt anhaltende Nachfrage nach iPhones trotz eines gesättigten Marktes in vielen Industrieländern.
Services – das Geschäft mit Abonnements, Dienstleistungen und digitalen Inhalten – meldete einen neuen Höchststand: 31,6 Milliarden US-Dollar, ein Anstieg um 10 % im Jahresvergleich. Dies ist das erste Mal, dass Apple diese Marke überschritten hat. Services gilt als strategisch bedeutsam, da dieses Geschäft im Gegensatz zu Hardwareverkäufen weniger anfällig für Konjunkturschwankungen und Lieferkettenstörungen ist und stabile, wiederkehrende Einnahmeströme erzeugt.
Der Umsatz mit Mac-Computern wuchs um 24 % auf 10,8 Milliarden US-Dollar, wiederum trotz Lieferausfallrisiken und einer anspruchsvollen Produktionssituation. Dies deutet auf anhaltende Nachfrage nach Apple-Computern, insbesondere nach Modellen mit Apples proprietären Chips (M-Serie), hin. iPad trug 6,2 Milliarden US-Dollar zum Quartalsumsatz bei, während die Wearables-, Home- und Zubehörkategorie 8,3 Milliarden US-Dollar eintrug. Diese kleineren Kategorien zusammen bilden ein stabiles drittes Standbein neben iPhone und Services.
Gewinnmargen und Cashflow-Stärke
Die Bruttomarge – das zentrale Profitabilitätsmass zwischen Umsatzerlösen und Warenkosten – lag im Quartal bei 47,9 %. Dies ist ein erheblich hoher Wert, der mehrere Faktoren widerspiegelt. Apple profitierte von Zollermäßigungen und Beschaffungsgünstigen, die etwa einen Prozentpunkt zur Margenunterstützung beitrugen. Parallel dazu sah sich das Unternehmen mit Druck durch sinkende Speicherpreise konfrontiert – ein üblicher Marktfaktor in der Halbleiterindustrie – der die Margen in der anderen Richtung belastete. Das Nettoergebnis ist eine Bruttomarge auf Rekordniveau, die auf konsistent effiziente Kostenstrukturen hinweist.
Der Betriebscashflow – eine Schlüsselmetrik für die Bargeldgeneration aus laufender Geschäftstätigkeit – erreichte 28,1 Milliarden US-Dollar, ein neuer Quartalrekord in Apples Geschichte. Dies unterstreicht die Fähigkeit des Unternehmens, aus seinen Betriebsabläufen unmittelbare Zahlungsströme zu generieren. Ein hoher Betriebscashflow ist das Fundament für nachhaltige Kapitalrückgaben an Aktionäre durch Dividenden und Aktienrückkaufprogramme sowie für Investitionen in Forschung und Entwicklung.
Installierte Basis und das Abonnement-Ökosystem
Ein kritischer Faktor für Apples zukünftige Services-Umsätze ist die Größe der installierten Gerätebasis – die Anzahl der aktiven Apple-Geräte, die weltweit in Nutzung sind. Diese Basis überschreitet nunmehr 2,5 Milliarden Geräte. Dies ist ein erhebliches Ausmass und bildet ein riesiges Potential für Services-Umsätze, da jeder Geräteeigentümer ein potenzieller Abonnent von iCloud, Apple Music, Apple TV+, Apple Arcade oder anderen Services-Angeboten ist.
Parallel dazu meldete Apple, dass seine zahlenden Abonnements über alle Services-Kategorien hinweg 1,5 Milliarden erreichten und im zweistelligen Prozentbereich wuchsen. Dies zeigt, dass die Services-Sparte nicht nur von einer größeren Gerätebasis profitiert, sondern auch von einer steigenden Penetrationsrate unter den vorhandenen Gerätenutzer. Mit anderen Worten: Ein größerer Anteil der bestehenden Nutzer kauft eines oder mehrere Services-Abonnements. Diese duale Dynamik – wachsende Gerätemenge plus höhere Abonnement-Penetration – ist das Fundament des Services-Wachstums.
Globale Expansion: Apple Pay
Apple Pay, Apples Zahlungsplattform, ist nun in über 90 Märkten verfügbar. Jüngste Expansionen umfassen den Markteintritt in Indien durch eine Partnerschaft mit der Axis Bank, einer der führenden Privatbanken des Landes. Dieser Schritt eröffnet einen neuen Vertriebskanal für das Zahlungsprodukt in einem der weltweit bevölkerungsreichsten Länder und unterstreicht Apples Strategie, Services in Schwellenländern zu verankern.
Kapitalallokation und Aktionärsrückgaben
Apple verfügt über eines der stärksten Cashflow-Profile der globalen Wirtschaft. Der Rekord-Betriebscashflow von 28,1 Milliarden US-Dollar im September-Quartal unterstreicht diese Position. Das Unternehmen setzt diese Bargeldgenerierung für Kapitalrückgaben an Aktionäre ein: regelmäßige Dividendenzahlungen sowie laufende Aktienrückkaufprogramme, die den ausstehenden Aktienbestand senken und somit das Ergebnis je verbleibende Aktie stützen. Diese Kapitalallokationsstrategie ist seit Jahren konsistent und wird durch die stabilen und wachsenden Cashflows unterstützt, was ein Vertrauen des Managements in die langfristige Nachfrage nach Apples Produkten und Diensten signalisiert.
Worauf Investoren jetzt achten
Der Blick nach vorne konzentriert sich auf mehrere Kernthemen. Zunächst steht die Ausrollung von Siri AI im Fokus – Apples Integration von künstlicher Intelligenz in seinen virtuellen Assistenten. Das Unternehmen hat damit begonnen, Siri AI in Beta-Phase einzuführen und plant eine schrittweise Ausweitung auf weitere Sprachen. Die Marktakzeptanz und die Penetration dieses Features könnten die Nachfrage nach iPhone und anderen Geräten beeinflussen und möglicherweise zusätzliche Services-Abonnements antreiben.
Zweitens folgen Investoren den iPhone-Absatztrends, insbesondere der Nachfrage nach spezialisierteren Modellen wie dem iPhone Duo mit seiner Dual-Screen-Technologie. Obwohl dies eine spezialisierte Produktkategorie ist, können Verkaufszahlen Hinweise auf das Verbraucherinteresse an Innovation und Premium-Funktionen geben und mittel- bis langfristig das Portfolio-Wachstum prägen.
Drittens gab Apple eine Wachstumsprognose für das kommende Quartal ab – das Dezember-Quartal (erstes Quartal des Fiskaljahres 2027). Das Unternehmen erwartet ein Umsatzwachstum im Bereich von 7 bis 10 % gegenüber dem Dezember-Quartal des Vorjahres. Dies wäre ein moderateres Wachstumstempo als die 12 % im September-Quartal, könnte aber auf saisonale Muster in der Dezemberperiode (Feiertage, Verbraucherverhalten) und makroökonomische Faktoren hinweisen. Investoren werden diese Prognose überwachen, um zu beurteilen, ob Apples Wachstumsbahn nachhaltig ist.
Key Numbers
Revenue: $114.5B
Revenue Growth: +12%
EPS: $2.10
EPS Growth: +14%
Gross Margin: 47.9%
Operating Cash Flow: $28.1B