NVIDIA Q2 FY2027: Datencenter-Umsatz auf 89 Milliarden Dollar – ACIE-Segment treibt Wachstum
Rekordquartal: 96 Milliarden Dollar und vierfaches Beschleunigungsmuster
NVIDIA erzielte im zweiten Quartal des Geschäftsjahres 2027 einen Gesamtumsatz von 96 Milliarden US-Dollar und verdoppelte damit seinen Umsatz gegenüber dem Vorjahr. Dies ist bereits das vierte Quartal in Folge mit beschleunigtem Wachstum – ein Muster, das die strukturelle Kraft der KI-Infrastruktur-Nachfrage unterstreicht. Das Datencenter-Segment bildete das Rückgrat mit Einnahmen von 89 Milliarden US-Dollar, was einem Wachstum von 18 % gegenüber dem ersten Quartal des Geschäftsjahres 2027 entspricht. Der Datencenter-Bereich macht damit etwa 93 % der Gesamteinnahmen aus.
Divergenz im Kern: Hyperscale gegen ACIE
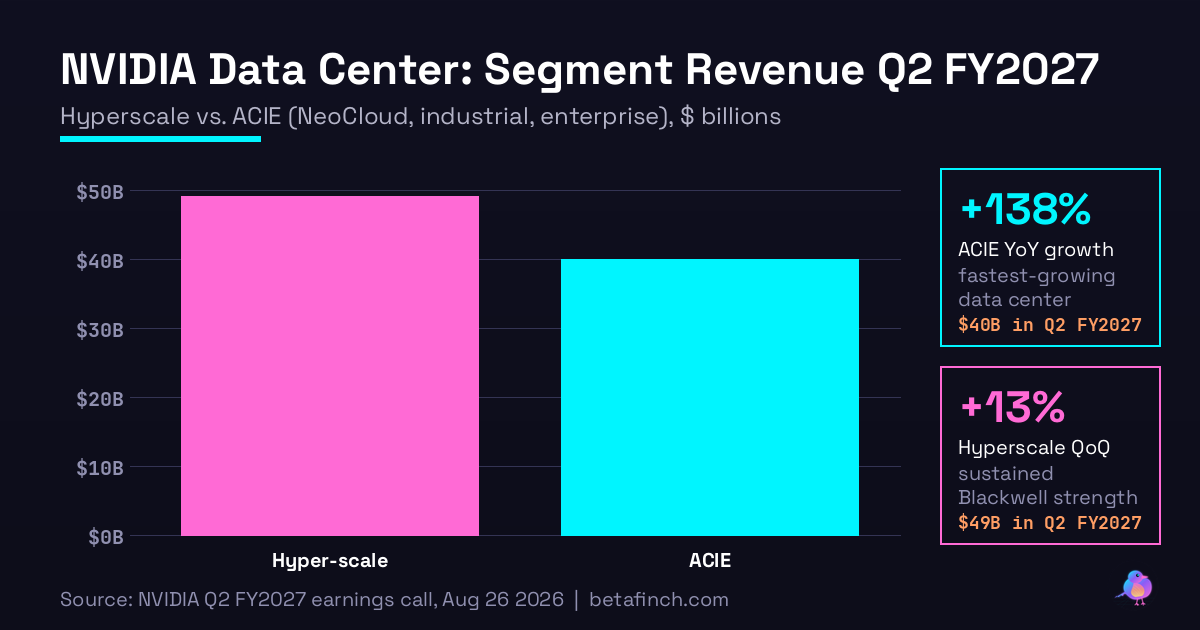
Innerhalb der 89 Milliarden US-Dollar Datencenter-Einnahmen offenbart sich eine aufschlussreiche Divergenz zwischen zwei Kundengruppen mit stark unterschiedlichen Wachstumsdynamiken. Das Hyperscale-Segment – bestehend aus etablierten Cloud-Anbietern wie AWS, Google Cloud und Microsoft Azure – erzielte 49 Milliarden US-Dollar Umsatz mit 13 % sequenziellem Wachstum. Dies bleibt ein solides Wachstum, steht aber im deutlichen Schatten der ACIE-Expansion.
Das ACIE-Segment (All-Other-Customers, ein Sammelbegriff für NeoCloud-Partner, Sovereign-AI-Betreiber und Enterprise-Infrastruktur) erzielte 40 Milliarden US-Dollar Umsatz mit deutlich schnellerem Wachstum: 25 % gegenüber dem Vorquartal und eine bemerkenswerte Steigerung von 138 % gegenüber dem Vorjahr. Diese doppelte Divergenz – schnelleres Wachstum des ACIE-Segments und Annäherung an Parität mit Hyperscale – signalisiert eine kritische Marktverschiebung: Das Non-Hyperscale-Geschäft wird zum schnellsten Wachstumstreiber in NVIDIAs Portfolio.
ACIE-Beschleunigung: NeoCloud, Sovereign AI und Enterprise vereint
Das beschleunigte ACIE-Wachstum wird von mindestens drei gleichzeitig wirkenden Faktoren vorangetrieben, die unterschiedliche Kundensegmente und Investitionslogiken repräsentieren. Die erste Komponente sind NeoCloud-Partner – spezialisierte Datencenter-Betreiber und Infrastruktur-Unternehmen außerhalb der großen Cloud-Provider. Diese Partner planen, ihre installierte GPU-Kapazität von etwa 3 Gigawatt am Ende des Jahres 2025 auf 8 Gigawatt zum Ende des Jahres 2026 auszubauen. Dies entspricht einer Vervierfachung innerhalb eines Jahres und signalisiert den rasanten Aufbau dedizierter, dezentralisierter KI-Infrastruktur neben den etablierten Cloud-Giganten.
Die zweite Komponente ist das Sovereign-AI-Geschäft, das Regierungen, nationale Institutionen und großer kontrollierte Unternehmen bei der Entwicklung und dem Betrieb unabhängiger KI-Infrastrukturen unterstützt. Im zweiten Quartal wuchs Sovereign AI um 35 % gegenüber dem Vorquartal und um mehr als das Dreifache im Jahresvergleich. Dieser Boom reflektiert geopolitische Bestrebungen verschiedener Länder, unabhängige KI-Kapazitäten aufzubauen und technologische Autonomie zu sichern – ein Trend, der durch nationale Sicherheitsbedenken und den Wunsch nach strategischer Unabhängigkeit vorangetrieben wird.
Die dritte Komponente ist das Enterprise-Segment für Nicht-Cloud-Unternehmen. Ein markantes Beispiel ist AWS, die angekündigt hat, ab dem zweiten Quartal des Geschäftsjahres 2027 zusätzlich 2 Millionen GPUs bis zum zweiten Quartal 2029 bereitzustellen. Diese massive Kapazitätserweiterung unterstreicht, dass selbst der etablierteste Cloud-Provider seine Infrastruktur kontinuierlich und aggressiv expandieren muß, um mit der steigenden Nachfrage nach KI-Services Schritt zu halten.
Umsatz pro Gigawatt: Das Maß technologischer Economics
Ein aufschlussreicher Meßstab ist der Umsatz pro Gigawatt – eine Kennzahl, die misst, wie viel ökonomische Wertschöpfung jede Einheit bereitgestellter Rechenleistung generiert. Unter der Hopper-Architektur lag dieser Wert bei etwa 18 Milliarden US-Dollar pro Gigawatt, was die Basis für die damalige Generation setzte. Mit der nachfolgenden Blackwell-Generation stieg dieser Wert auf 25 Milliarden US-Dollar pro Gigawatt – eine Erhöhung um etwa 40 % und ein Beweis für verbesserte Leistungseffizienz pro physischer Einheit.
Der kommende Vera-Rubin-Prozessor wird – laut Unternehmensangaben – einem Umsatz von etwa 40 Milliarden US-Dollar pro Gigawatt entsprechen. Dies ist eine Verdopplung gegenüber Blackwell und eine Verdreifachung gegenüber Hopper. Diese steigende Effizienz ist zentral für das Verständnis von NVIDIAs Geschäftsmodell: Jede neue Prozessorgeneration bietet nicht nur mehr absolute Leistung, sondern macht diese Leistung wirtschaftlich deutlich höher wertig. Für Betreiber von KI-Infrastruktur-Investitionen bedeutet dies, dass die Kapital- und Betriebskosten pro verfügbarer GPU-Leistung tendenziell sinken – ein Faktor, der die Investitionsrentabilität erheblich verbessert und neue Investitionswellen katalysiert.
Bruttomarge stabil, aber Q4-Trough erwartet
Die Bruttomarge blieb im zweiten Quartal mit 75 % stabil gegenüber dem Vorquartal – ein bemerkenswert robustes Zeichen angesichts der verdoppelten Wachstumsrate. Dies deutet darauf hin, daß Skalierungseffekte und operative Effizienzgewinne die erhöhten Kosten des schnellen Wachstums und der Kapazitätserweiterung ausgleichen. Allerdings erwartet NVIDIA, daß die Bruttomarge bis zum vierten Quartal des Geschäftsjahres 2027 auf einen Bereich von 71 % bis 72 % sinken wird, bevor eine Erholung einsetzt. Diese temporäre Margin-Kompression ist das Ergebnis strategischer Investitionen in neue Produktionskapazitäten sowie der Übergangsprozesse zwischen Chip-Generationen – ein bekanntes Muster bei Hardwareanbietern während großer Technologiewechsel.
Ausblick 2027: Angebotsbeschränkung, nicht Nachfragebeschränkung
Für das dritte Quartal des Geschäftsjahres 2027 prognostiziert NVIDIA einen Umsatz von 108 Milliarden US-Dollar mit einer Unsicherheitsspanne von ±2 %. Im gesamten Geschäftsjahr 2028 wird ein Umsatzwachstum von etwa 70 % erwartet. Das Entscheidende liegt in der Qualifizierung dieser Prognose: Das erwartete Wachstum ist nicht nachfragebeschränkt, sondern angebotsbeschränkt. Mit anderen Worten: Die wirtschaftlich verfügbare Nachfrage nach GPUs und KI-Infrastruktur übersteigt die aktuellen Herstellungskapazitäten erheblich. Dies ist ein fundamentaler Unterschied, der die Robustheit des Geschäftsszenarios unterstreicht und impliziert, daß die Wachstumsgrenzen eher in technischen Fertigungskapazitäten als in mangelndem Kundeninteresse liegen.
Hyperscaler-CapEx: 800 Milliarden bis 1,3 Billionen Dollar
Diese Angebotsbeschränkung wird durch die Investitionsausgaben der führenden Hyperscaler dramatisch unterstrichen. Die Top-5-Hyperscaler werden im Jahr 2026 kombinierte Kapitalausgaben in Höhe von knapp 800 Milliarden US-Dollar tätigen; im Jahr 2027 erwartet man etwa 1,3 Billionen US-Dollar. Diese beispiellose Summe unterstreicht unmißverständlich, daß die Nachfrage nach GPU-Kapazität und KI-Infrastruktur noch lange nicht gesättigt ist. Unternehmen sind offensichtlich bereit, enorme Kapitalmengen zu investieren, um ihre KI-Fähigkeiten zu sichern und ihre Wettbewerbsfähigkeit im KI-Zeitalter zu schützen.
Die Vera-Rubin-Generation verspricht einen der schnellsten Produktrampen in der Geschichte NVIDIAs zu sein. Mit der erwarteten Verdopplung des Umsatzes pro Gigawatt könnten Hyperscaler und ACIE-Partner versuchen, Vera-Rubin-Kapazitäten schnell zu deployen, um die wirtschaftlichen Vorteile dieser höheren Verdichtung und Effizienz zu realisieren.
Strukturelle Verschiebung: Ein Markt im Umbruch
Die Zahlen des zweiten Quartals zeigen eine fundamentale Verschiebung in NVIDIAs Geschäftszusammensetzung und seinen Wachstumstreibern. Hyperscale bleibt das größere Segment, aber ACIE wächst deutlich schneller und nähert sich der Parität an. Diese Divergenz wird sich wahrscheinlich weiter zuspitzen, wenn Vera-Rubin-Systeme Marktanteile gewinnen und wenn NeoCloud-Partner ihre Kapazitäten ausbauen, Sovereign-AI-Betreiber ihre Investitionen intensivieren und Enterprise-Kunden wie AWS ihre GPU-Expansion fortsetzen.
Die Kombination aus steigendem Umsatz pro Gigawatt, beschleunigtem ACIE-Wachstum und beispiellos hohen Infrastruktur-Investitionen deutet auf eine einzigartige Phase hin: Die Lieferkette und die Herstellungskapazität sind die begrenzte Ressource – nicht die wirtschaftliche Nachfrage. Um ein tieferes Verständnis der detaillierten Implikationen dieser Ergebnisse und ihrer Bedeutung für künftige Quartale zu entwickeln, lohnt sich ein Blick auf den aktuellen Earnings-Podcast zu NVIDIA Q2 FY2027.