Walmart vs. TJX Q3 2027: Zwei Einzelhandelsriesen, zwei Erfolgsformeln
Zwei Strategien, zwei Siege
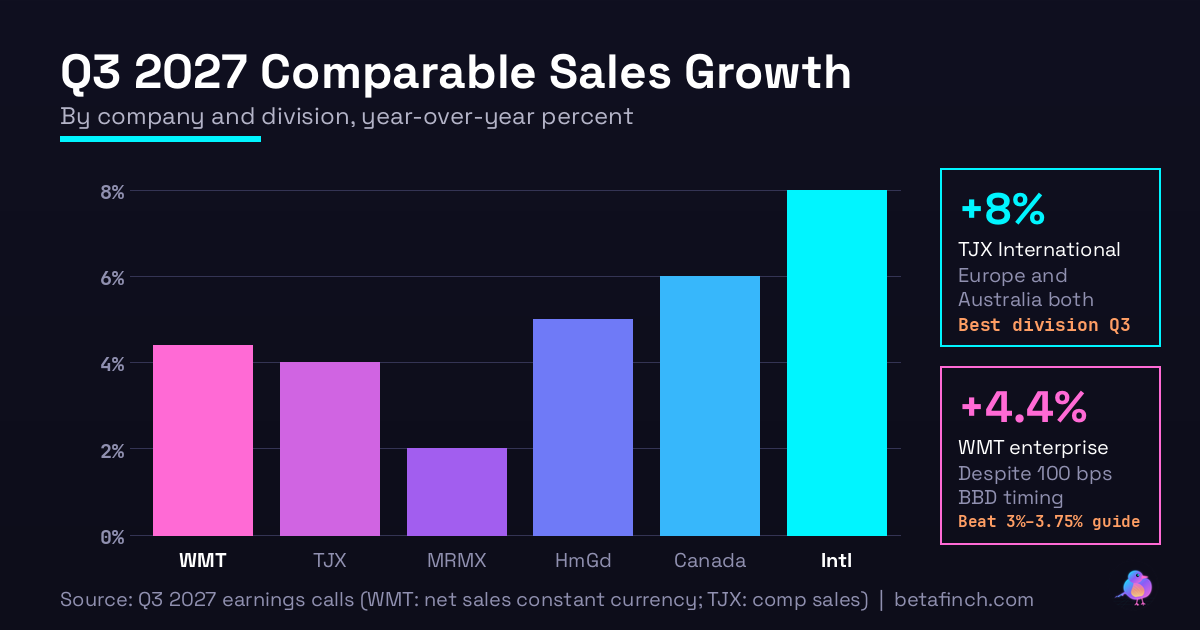
Walmart und TJX präsentierten im dritten Quartal 2027 starke Ergebnisse, die jedoch über unterschiedliche Geschäftsmodelle erreicht wurden. Walmart verzeichnete ein Nettoumsatzwachstum von 4,4 % im dritten Quartal 2027 (konstante Währung), das die obere Grenze der Prognose von 3 % bis 3,75 % übertraf. TJX erzielte ein konsolidiertes Vergleichsumsatzwachstum von 4 % im dritten Quartal 2027, ebenfalls über den Planungen, angetrieben durch höhere durchschnittliche Warenkorb und steigende Kundentransaktionen. Die Unternehmen veranschaulichen zwei kohärente Einzelhandelsstrategien: Walmarts Fokus auf digitale Commerce und Store-basierte Erfüllung im Gegensatz zu TJX' internationaler Expansion und Treasure-Hunt-Modell.
Walmarts E-Commerce-Drehscheibe
Walmarts E-Commerce-Flywheel beschleunigte sich kontinuierlich. Der weltweite E-Commerce wuchs um 17 % im dritten Quartal 2027, mit dem US-amerikanischen E-Commerce um 23 % und dem E-Commerce von Sam's Club um 30 %. Das Wachstum erstreckte sich über traditionelle Online-Verkäufe hinaus. Der US-amerikanische Marketplace – die Dritt-Verkäufer-Plattform – wuchs um nahezu 50 %, ein kritischer Rentabilitätstreiber in der Einzelhandelstransformation. Dieser Marketplace-Kanal erzeugt hohe Margen mit begrenztem eigenen Betriebskapital, da Verkäufer Lagerbestände bereitstellen.
Das bahnbrechende Element von Walmarts Strategie ist die Nutzung seiner physischen Filialen als Erfüllungszentren. Mehr als 80 % der US-amerikanischen E-Commerce-Bestellungen von Walmart werden aus Filialen erfüllt, wobei die aus Filialen erfüllten Lieferungen im dritten Quartal um über 40 % stiegen. Dieses Modell – physische Standorte als Verteilungsknotenpunkte nutzen – erreicht 96 % der US-amerikanischen Haushalte innerhalb von drei Stunden, ein erheblicher Wettbewerbsvorteil in der Last-Mile-Logistik. Diese Netzwerk-Effektivität transformiert hohe Filialspesenkosten in einen Vorteil, da jede Filiale zum Verteilungszentrum wird.
Das US-amerikanische Vergleichsumsatzwachstum von 2,9 % verbarg stärkere zugrunde liegende Dynamik. Kategorienwachstum in Pharmacy und Lebensmitteln profitierte von Marktwechseln bei der Zahlungsabwicklung. Walmarts angepasstes Betriebsergebnis wuchs um 5,5 % im dritten Quartal 2027 (konstante Währung), was das Umsatzwachstum überholte und auf betriebliche Hebelwirkung aus dem Digital-First-Modell hindeutet. Dieser operative Leverage entsteht aus der Fähigkeit, digitale Verkäufe mit höheren Margen abzuwickeln und die Fixkostenstruktur effizienter zu nutzen.
Mitgliedschaft als Bindungs- und Umsatzhebel
Um das Kundenengagement und die Abonnementumsätze zu vertiefen, führte Walmart ein Paket mit einem Preis von 120 US-Dollar pro Jahr ein, das Walmart+ und Sam's Club Plus kombiniert. Das Unternehmen beschrieb dies als gleichwertig mit 10 US-Dollar pro Monat. Dieser Tiering- und Bundle-Ansatz konkurriert direkt mit Amazon Prime, während die separate Markenidentität von Sam's Club beibehalten wird. Die Mitgliedschaftsbeschleunigung unterstützt Verbesserungen der Transaktionshäufigkeit und der Warenkorbergröße, beide Determinanten des Einzelhandelsumsatzes. Bundled Membership schafft auch Datensynergien, die Walmart bei Cross-Channel-Marketing nutzen kann.
Erhöhte Prognosen für Volljahr
Walmarts optimierte Prognose signalisiert Zuversicht in die Dynamik. Das Unternehmen erhöhte die Volljahrsprognose für die Betriebsergebnis auf 8 % bis 8,6 % (von 7 % bis 8,5 %) und die EPS-Prognose auf 2,84 bis 2,89 US-Dollar (von 2,80 US-Dollar). Am bedeutsamsten wurde die Unternehmensumsatzprognose auf 4,9 % bis 5,2 % (von früheren 3,9 % bis 4,4 %) erhöht, was das Vertrauen in sowohl Vergleichsmomentum als auch digitale Beschleunigung widerspiegelt. Eine Erhöhung dieser Magnitude signalisiert Management-Zuversicht nicht nur in das aktuelle Quartal, sondern in Handelstrends im vierten Quartal und darüber hinaus.
TJX' internationale Stärke
TJX präsentierte ein kontrastierendes Bild von internationaler Stärke und heimischer Reifung. TJX International erzielte ein Vergleichsumsatzwachstum von 8 % im dritten Quartal 2027, mit TJX Kanada bei 6 %. Dieses internationale Wachstum – angetrieben durch Merchandise-Innovation und konsistente Treasure-Hunt-Ausführung – kompensierte langsamere Trends bei Marmaxx, dem größten Segment des Unternehmens. HomeGoods, das Home-fokussierte Konzept von TJX, erzielte ein Vergleichsumsatzwachstum von 5 % in der Periode, was die Diversifikation des Unternehmens über Apparel hinaus zeigt. Dieses breite Portfolio ermöglicht es TJX, Schwäche in einer Kategorie durch Stärke in anderen auszugleichen.
Marmaxx stabilisiert sich unter Kostendruck
Marmaxx zeigte Stabilisierung unter Kostendruck. Das Vergleichsumsatzwachstum von Marmaxx betrug 2 % im dritten Quartal 2027 gegenüber einem starken Wachstum von 6 % im Jahr davor, aber die Dezeleration war erwartet nach dem außergewöhnlichen Momentum. Die Segmentgewinnmarge lag bei 13,8 %, rückläufig um 110 Basispunkte, in erster Linie aufgrund höherer Fracht- und Brennstoffkosten. Die Margenkontraktion widerspiegelt strukturelle Headwinds im Transport statt Merchandise-Level-Problemen. Die Marge im niedrigen teens-Bereich spiegelt die inhärente Wirtschaftlichkeit des Off-Price-Modells wider – schnelle Lagerumschläge und dünne Margen pro Einheit erfordern hohe Volumen und operative Effizienz. Die Resilienz der Kompensationen – Merchandise-Leistung hielt den Druck aus der Fracht ab – deutet auf Marktanteilegewinn hin.
TJX erhöht Volljahrsprognose
TJX zeigte Vertrauen durch Erhöhung der Volljahrsprognose. Das Unternehmen erhöhte die Volljahrsprognose für Umsätze auf 63,8 bis 64 Milliarden US-Dollar und die Prognose für das angepasste EPS auf 5,17 bis 5,20 US-Dollar. Im dritten Quartal berichtete TJX ein angepasstes EPS von 1,34 US-Dollar. Die Spanne der Vorsteuermarge wurde auf 12 % bis 12,1 % festgelegt, was das Vertrauen in eine Margenwiederherstellung widerspiegelt, da sich die Fracht normalisiert. Die Prognose für das Q4-Vergleichsumsatzwachstum von 2 % bis 3 % deutet auf eine bescheidene Verlangsamung in die Ferienzeit hin, die mit breiteren Verbrauchertrendsmustern übereinstimmt.
Positionierung für die Ferienzeit
Beide Einzelhandelsketten positionierten sich für die Feiertage durch unterschiedliche Mechanismen. Walmart betonte agentengesteuerte Commerce-Tools, Lieferbeschleunigung innerhalb einer Stunde und Restaurant-Partnerschaften über Walmart+ Rewards. TJX betonte außergewöhnliche Merchandise-Verfügbarkeit und frische Sortimentsflüsse mit neuen Geschenkbeständen, die wöchentlich ankommen. Diese divergierenden Ansätze spiegeln ihre Einzelhandelsgenetik wider: Walmarts Stärke liegt in operativer Skalierung und Geschwindigkeit, während TJX' Kern-Vorteil in Merchandising-Expertise und der Psychologie der Scarcity liegt.
Zwei Modelle, beide funktionieren
Das Quartal demonstriert, dass Einzelhandelsieger im Jahr 2027 nicht einer einzelnen Formel folgen. Walmarts Flywheel – Skalierung, Geschwindigkeit und Store-as-Hub-Logistik – funktioniert im großen Unternehmensmaßstab und erzeugt eine Netzwerk-Effektivität, die schwer zu replizieren ist. TJX' Modell – internationale Breite, Treasure-Hunt-Differenzierung und Off-Price-Positionierung – gedeiht durch konsistente Ausführung und Merchandise-Innovation. Die erhöhten Prognosen und Marktanteilsdynamik beider Unternehmen deuten auf strukturelle Vorteile hin, die sich 2027 durchsetzen werden. Jedes Unternehmen hat sein Modell richtig verstanden und optimiert.
Key Numbers
Q3 Sales Growth: +4.4%
Q3 Operating Income Growth: +5.5%
E Commerce Global: +17%
E Commerce US: +23%
Sams Club E Commerce: +30%
Marketplace: +50%
US Comp Sales: +2.9%
FY Sales Guidance: 4.9%–5.2%
FY Operating Income Guidance: 8%–8.6%
FYEPS Guidance: $2.84–$2.89
Q3 Comp Sales: +4%
Q3 Adjusted EPS: $1.34
International Comp Sales: +8%
Canada Comp Sales: +6%
Home Goods Comp Sales: +5%
Marmaxx Comp Sales: +2%
Marmaxx Margin: 13.8%
FY Revenue Guidance: $63.8B–$64B
FY Adjusted EPS Guidance: $5.17–$5.20
FY Pre Tax Margin Guidance: 12%–12.1%
Q4 Comp Sales Guidance: 2%–3%
- Hören Sie beide Folgen, um die detaillierte Analyse der Managementergebnisse und Leitlinien zu verfolgen
- Fragen Sie sich, welches Modell – Omnichannel-Geschwindigkeit oder Merchandise-Differenzierung – in Ihrer investorischen Perspektive besser positioniert ist
- Beobachten Sie Q4-Trends bei beiden Unternehmen, um zu sehen, ob die Ferienzeit ihre Volljahrsgewinne bestätigt oder infrage stellt