Apple Q4 FY2026: Ingresos Récord, iPhone en Auge y Perspectivas de Diciembre
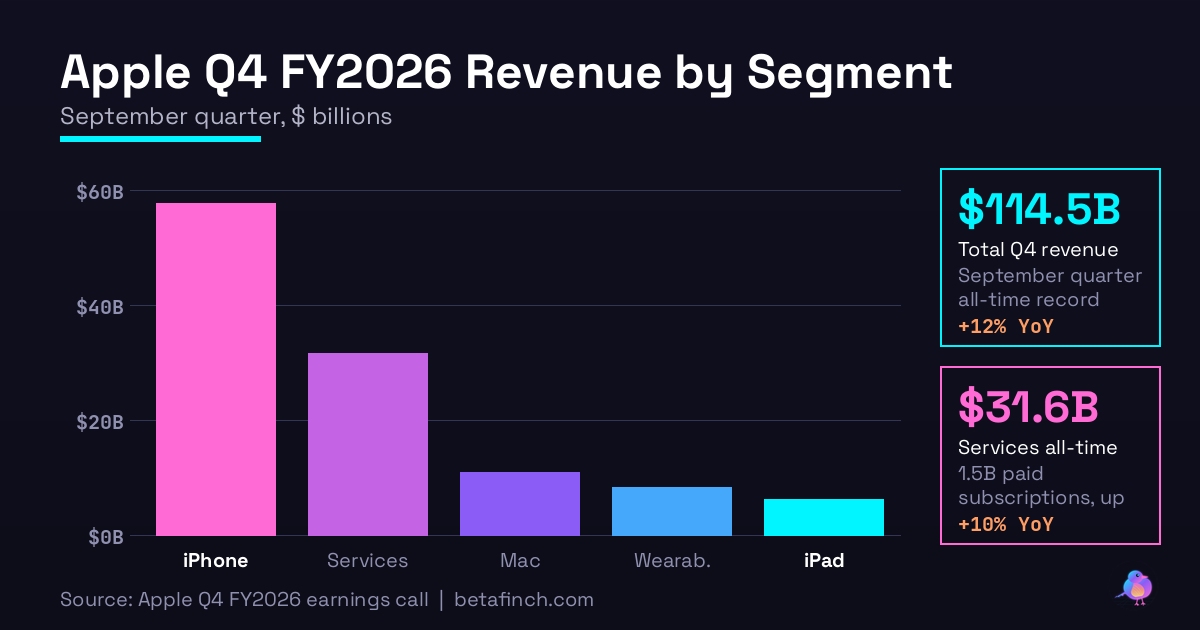
Apple publicó resultados del cuarto trimestre fiscal 2026 (que terminó el 27 de septiembre) que consolidaron su posición como líder en tecnología premium y superaron las expectativas generales del mercado, alcanzando récords históricos en ingresos totales y múltiples segmentos de producto fundamental. Los ingresos consolidados llegaron a 114.500 millones de dólares, un 12 % superior al año anterior, marcando un nuevo máximo para cualquier trimestre de septiembre en la historia de la empresa. Este desempeño refleja un impulso sostenido en la demanda de dispositivos, especialmente en la categoría de iPhone, así como del crecimiento continuo de Servicios, que representa un pilar cada vez más importante para los ingresos corporativos y la rentabilidad futura. Los resultados también subrayan la resiliencia operativa de Apple frente a un entorno macroeconómico complejo caracterizado por presiones inflacionarias, volatilidad de divisas y competencia intensificada en múltiples segmentos de mercado de tecnología de consumo.
iPhone: Crecimiento de Dos Dígitos Pese a Presiones Globales
El segmento de iPhone fue el principal motor del crecimiento trimestral, consolidando la posición de la compañía como líder indiscutible en el segmento de dispositivos móviles premium. Los ingresos de iPhone alcanzaron 57.600 millones de dólares, un aumento del 17 % interanual, también récord para un trimestre de septiembre, pese a las limitaciones de oferta y los efectos adversos del tipo de cambio que afectaron a otras regiones geográficas. Este crecimiento se vio impulsado por la adopción de modelos más nuevos, particularmente en mercados clave como Estados Unidos, China e India, donde la demanda de tecnología premium sigue siendo robusta y resiliente. El lanzamiento de nuevos modelos, incluyendo el iPhone Duo plegable, generó un renovado interés entre los usuarios que buscaban actualizar sus dispositivos con funcionalidades avanzadas y tecnología mejorada. La solidez de la demanda en estos mercados fue especialmente notable teniendo en cuenta las presiones macroeconómicas generalizadas y la competencia intensificada que enfrenta Apple en el segmento de dispositivos móviles de alto rendimiento a nivel global.
Servicios: Nuevo Máximo Histórico y Monetización Recurrente
La división de Servicios de Apple registró un desempeño extraordinario, alcanzando 31.600 millones de dólares en ingresos, un 10 % más que el año anterior y un nuevo máximo histórico para este segmento de negocio estratégico. Este crecimiento refleja tanto la expansión de la base instalada de dispositivos activos, que superó los 2.500 millones de unidades a nivel mundial, como el aumento en la monetización por dispositivo a través de múltiples ofertas de suscripción. Las suscripciones pagadas crecieron a doble dígito interanual, alcanzando 1.500 millones globalmente, impulsadas por ofertas como Apple Music, iCloud+, Apple TV+ y AppleCare+, que generan ingresos recurrentes predecibles y márgenes superiores. La consistencia de los ingresos de Servicios, que crecen más lentamente que el hardware pero con márgenes sustancialmente superiores, subraya la importancia estratégica de transformar la base de usuarios instalada en una fuente de ingresos recurrentes y de alto margen. Este modelo de negocio proporciona a Apple mayor estabilidad y visibilidad financiera a largo plazo en un entorno de mercado dinámico.
Mac y Otros Segmentos: Diversificación del Portafolio
Mac fue particularmente fuerte en el trimestre, registrando ingresos de 10.800 millones de dólares, un aumento del 24 % interanual, nuevamente récord para un trimestre de septiembre, a pesar de las constricciones persistentes de cadena de suministro. Este crecimiento notable refleja un renovado interés en las computadoras portátiles y de escritorio de la compañía, impulsado por la adopción generalizada del chip Apple Silicon y la demanda creciente de máquinas de alto rendimiento entre profesionales, creativos y usuarios empresariales de todo el mundo. El segmento de iPad registró ingresos de 6.200 millones de dólares en el trimestre, demostrando la importancia de este dispositivo en el portafolio de productos. Wearables, Home and Accessories sumó 8.300 millones de dólares en el período analizado, reflejando la tracción de productos como Apple Watch, AirPods y otros accesorios. En conjunto, estos segmentos de Otros Productos demostraron resiliencia y crecimiento consistente, reflejando la diversificación del portafolio de Apple más allá de la dependencia de iPhone.
Rentabilidad y Generación de Efectivo
La rentabilidad operativa fue sólida en el trimestre, respaldando la calidad de las ganancias de la compañía y la disciplina en la gestión de costos. El margen bruto alcanzó el 47,9 %, con un beneficio de aproximadamente 1 punto porcentual derivado de los aranceles, que contrarresta normalmente otras presiones de costos en la cadena de suministro global. Esta métrica de márgenes refleja tanto la fortaleza de la demanda de productos de precio más alto como la gestión eficiente de los costos de producción en múltiples regiones geográficas. El beneficio por acción diluido llegó a 2,10 dólares, un aumento del 14 % interanual, reflejando no solo el crecimiento operativo sino también la disciplina en la gestión de la estructura de capital y la estrategia de retorno al accionista. El flujo de efectivo operativo alcanzó un récord de 28.100 millones de dólares en un solo trimestre, subrayando la solidez de la generación de efectivo de la compañía y su capacidad para retornar valor a los accionistas a través de dividendos, recompras de acciones e inversiones estratégicas en investigación y desarrollo.
Perspectivas de Diciembre e Innovación en IA
Para el trimestre de diciembre (Q1 FY2027), Apple proyecta ingresos entre un 7 % y un 10 % superiores al año anterior, reflejando la estacionalidad típica de la temporada navideña pero también la cautela respecto a las presiones macroeconómicas y de tipos de cambio que podrían afectar los mercados internacionales. Esta guía indica una desaceleración relativa respecto al crecimiento del 12 % registrado en el trimestre de septiembre, sugiriendo una cierta normalización del ciclo de demanda después de un período de demanda excepcional. El factor clave identificado por la compañía como un riesgo para los márgenes futuros es la presión en los precios de memoria, que podría impactar los costos de componentes semiconductor críticos en trimestres venideros y afectar la rentabilidad. En términos de innovación y diferenciación de productos, Apple lanzó Siri AI en versión beta para usuarios de inglés estadounidense en septiembre, con expansión posterior a francés, japonés, coreano, portugués y español en octubre, posicionando la inteligencia artificial como un diferenciador de productos clave para el futuro.
El trimestre de septiembre de 2026 representa un capítulo de solidez continuada para Apple, caracterizado por crecimiento de doble dígito en sus categorías de producto principales y un segmento de Servicios que alcanza nuevos máximos históricos. La combinación de demanda sólida en iPhone, crecimiento acelerado de Mac, expansión de iPad y el dinamismo de Wearables subraya la diversificación de los impulsores de ingresos corporativos y la resiliencia del modelo de negocio. Aunque la guía proyectada para diciembre sugiere un ritmo más moderado de crecimiento, reflejando dinámicas estacionales y macroeconómicas, los fundamentales operativos siguen siendo sólidos, respaldados por un flujo de efectivo récord y una base de dispositivos instalados que continúa expandiéndose a nivel mundial. Para los inversores y analistas que siguen el desempeño de Apple, estos datos numéricos permiten evaluar el trayecto de crecimiento de la compañía y los múltiples apalancamientos estratégicos que sustentan su rentabilidad y competitividad a largo plazo en el sector tecnológico.
Key Numbers
Revenue: $114.5B
Revenue Growth: +12%
I Phone Revenue: $57.6B
I Phone Growth: +17%
Services Revenue: $31.6B
Services Growth: +10%
Mac Revenue: $10.8B
Mac Growth: +24%
Ipad Revenue: $6.2B
Wearables Revenue: $8.3B
EPS: $2.10
EPS Growth: +14%
Gross Margin: 47.9%
Operating Cash Flow: $28.1B
Installed Base: 2.5B+
Paid Subscriptions: 1.5B
December Guidance: +7–10%