NVIDIA Q2 FY2027: La infraestructura de IA se expande a 89.000 millones de dólares en data centers
Récord de ingresos en data center
NVIDIA alcanzó ingresos totales de 96.000 millones de dólares en el segundo trimestre del ejercicio fiscal 2027, duplicando el año anterior y marcando el cuarto trimestre consecutivo de aceleración del crecimiento. Los ingresos de data center llegaron a 89.000 millones de dólares, consolidando el posicionamiento de la compañía en el centro del gasto global en infraestructura de inteligencia artificial. Este hito refleja la magnitud de la inversión en computación de IA entre empresas, gobiernos e instituciones de investigación.
Divergencia de crecimiento: Hyperscale vs. ACIE
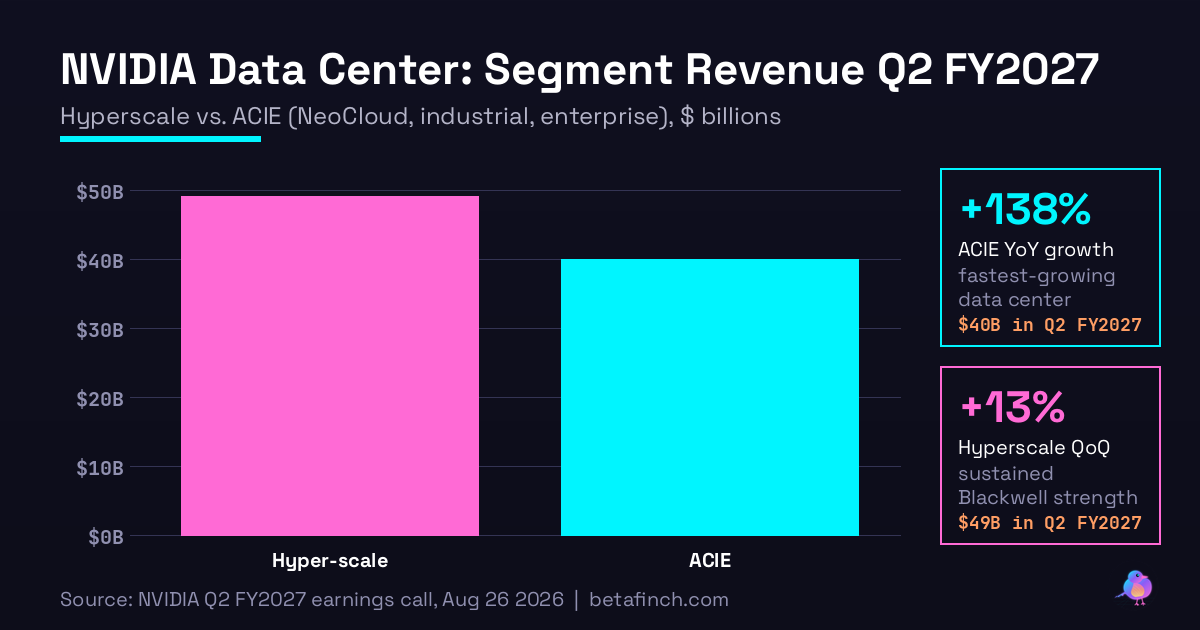
Dentro del segmento de data center, el negocio de hyperscale generó 49.000 millones de dólares con un crecimiento trimestral del 13 %, mientras que ACIE (Artificial Intelligence Computing Infrastructure, que incluye NeoCloud, inteligencia artificial soberana y soluciones empresariales) alcanzó 40.000 millones de dólares, registrando un aumento del 25 % trimestral y del 138 % interanual. La dinámica de crecimiento más rápida de ACIE refleja un cambio estructural en dónde se invierte en infraestructura de IA.
Los proveedores hiperescala siguen siendo el segmento más grande, con Amazon Web Services, Google Cloud, Microsoft Azure y Meta generando la mayoría de los ingresos. Sin embargo, el crecimiento de ACIE a casi el doble de la tasa de Hyperscale sugiere una distribución más amplia de la inversión en capacidad de computación de IA entre actores geográficos, nacionales y empresariales.
Componentes de ACIE: NeoCloud, inteligencia artificial soberana y empresa
El crecimiento más rápido de ACIE se impulsa por tres vectores principales. Los socios de NeoCloud, que incluyen proveedores de nube independientes y plataformas de cómputo dedicadas, reportaron una capacidad instalada que se espera alcance 8 gigavatios a finales del año, frente a aproximadamente 3 gigavatios a finales de 2025. Este crecimiento de casi tres veces refleja la expansión de infraestructura fuera de los cinco principales proveedores de nube pública.
La inteligencia artificial soberana, es decir, sistemas nacionales de IA construidos por gobiernos e instituciones para independencia estratégica, experimentó un crecimiento del 35 % trimestral y se más que triplicó en comparación con el año anterior. Este segmento representa iniciativas de gobiernos europeos, asiáticos y de otras regiones que buscan desarrollar capacidades de IA locales sin depender de proveedores estadounidenses de nube pública.
El componente empresarial de ACIE incluye organizaciones no hiperescala que despliegan modelos de IA propios, sistemas de procesamiento de datos empresariales y aplicaciones verticales especializadas. Juntos, estos tres segmentos crean un mercado de infraestructura de IA mucho más disperso que hace doce meses.
El compromiso de AWS: 2 millones de GPUs adicionales
Amazon Web Services anunció una expansión significativa de su infraestructura de IA: desplegar 2 millones de GPUs adicionales entre el segundo trimestre de 2027 y el segundo trimestre de 2029. Este compromiso de dos años subraya tanto la escalabilidad de la demanda de cómputo de IA entre clientes empresariales como la confianza de AWS en la oferta de NVIDIA a largo plazo. El despliegue ocurre mientras Vera Rubin, la nueva arquitectura de GPU de NVIDIA, entra en su fase de rampa de volumen.
Ingresos por gigavatio: la escalera de eficiencia económica
La economía del gasto de capital en data centers se transformó con cada generación de productos de NVIDIA. Con Hopper, los ingresos por gigavatio alcanzaron aproximadamente 18.000 millones de dólares, lo que significa que un gigavatio de capacidad instalada generaba 18.000 millones de dólares en ingresos anuales. Blackwell elevó esta cifra a 25.000 millones de dólares por gigavatio, un aumento del 39 % en eficiencia económica a igual capacidad física.
Vera Rubin, el producto de rampa más rápida en la historia de NVIDIA según la compañía, se proyecta alcanzar 40.000 millones de dólares por gigavatio. Este nivel duplica la eficiencia económica de Blackwell dentro de la misma cantidad de capacidad física instalada, lo que significa que el mismo gigavatio de silicio genera el doble de ingresos. Para los operadores de data centers, esta progresión implica que cada megavatio de capacidad se vuelve más valioso con cada generación de hardware.
Márgenes brutos y guía de rentabilidad
El margen bruto de NVIDIA se mantuvo en el 75 % en el segundo trimestre, sin cambios respecto al trimestre anterior a pesar del crecimiento de ingresos del 18 % trimestral en data center. Sin embargo, la compañía proyecta que el margen bruto toque un mínimo entre el 71 % y el 72 % en el cuarto trimestre de 2027 antes de recuperarse. Esta guía de margen en contracción refleja una mezcla de productos en transición, con Vera Rubin generando volumen inicial a márgenes más normalizados que Hopper o Blackwell en sus cimas de ciclo de precio.
Para el tercer trimestre, NVIDIA proyecta ingresos de 108.000 millones de dólares con un margen de incertidumbre de ±2 %. Esta guía implica un crecimiento trimestral de aproximadamente el 12 % y sustenta la expectativa de crecimiento anual para el ejercicio fiscal 2028.
Perspectiva de FY2028: crecimiento restringido por oferta, no por demanda
Para el ejercicio fiscal 2028, los ingresos de NVIDIA se espera que crezcan aproximadamente el 70 % interanual. El punto crítico en la guía es que este crecimiento está explícitamente limitado por la disponibilidad de componentes semiconductores, no por la demanda de clientes. Los proveedores de servicios en la nube y empresas tecnológicas reportan restricciones de oferta de GPUs como el factor limitante principal en la expansión de infraestructura de IA.
Este framing de crecimiento «restringido por oferta» contrasta marcadamente con la narrativa de hace dieciocho meses, cuando los analistas cuestionaban si la demanda de IA generativa podría justificar el nivel de inversión en data centers. Ahora la pregunta es inversa: ¿NVIDIA y sus fabricantes de componentes pueden suministrar suficiente capacidad para satisfacer el gasto planeado?
Trayectoria de gasto de capital de hyperscalers
El gasto de capital combinado de los cinco principales proveedores de nube hiperescala (Amazon Web Services, Google Cloud, Microsoft Azure, Meta y Apple) se proyecta que alcance casi 800.000 millones de dólares en 2026 y 1.300.000 millones de dólares en 2027. Estos niveles de inversión, que crecen a un ritmo de aproximadamente el 60 % interanual, sustentan la trayectoria de crecimiento de NVIDIA durante el próximo período fiscal.
La escalada de gastos de capital refleja tanto la expansión de centros de datos existentes como la construcción de nuevas instalaciones a nivel global. Vera Rubin entra en esta fase de expansión acelerada justo cuando los operadores de data centers maximizan su presupuesto de inversión, lo que sugiere una rampa de volumen sin precedentes para la arquitectura de GPU más nueva de NVIDIA.
Implicaciones: dispersión geográfica del cómputo de IA
La divergencia entre Hyperscale (+13 % QoQ) y ACIE (+25 % QoQ, +138 % YoY) ilustra un cambio estructural en la geografía del gasto en infraestructura de IA. Durante 2024 y principios de 2025, el crecimiento se concentró en los cinco principales proveedores de nube estadounidenses. Ahora, iniciativas soberanas, proveedores independientes de nube y empresas tecnológicas no estadounidenses están desplegando capacidad de IA a una tasa que excede a los proveedores hiperescala.
Los 8 gigavatios proyectados de capacidad de NeoCloud a finales de 2026, un crecimiento desde 3 gigavatios hace doce meses, representan tanto la ambición de operadores independientes de penetrar el mercado de IA como la disponibilidad de componentes de NVIDIA fuera de los principales proveedores de nube. Esta distribución de capacidad podría ser estructuralmente positiva para NVIDIA, ya que cada operador de data center independiente necesita un núcleo similar de hardware de procesamiento.
En resumen
- Ingresos totales de 96.000 millones de dólares en Q2 FY2027, duplicando interanual durante el cuarto trimestre consecutivo de aceleración
- Data center alcanzó 89.000 millones de dólares (+18 % QoQ), con Hyperscale en 49.000 millones (+13 % QoQ) y ACIE en 40.000 millones (+25 % QoQ, +138 % YoY)
- NeoCloud, inteligencia artificial soberana y segmentos empresariales crecen más rápido que proveedores hiperescala principales
- Ingresos por gigavatio escalan desde 18.000 millones (Hopper) a 25.000 millones (Blackwell) a 40.000 millones de dólares (Vera Rubin)
- Márgenes brutos del 75 % se espera contraigan a 71–72 % en Q4 antes de recuperarse
- FY2028 crecimiento ~70 %, explícitamente restringido por oferta de semiconductores, no demanda