Apple Q4 FY2026 : Chiffre d'affaires record, surge iPhone et perspectives
Trimestre record avec 114,5 milliards de dollars
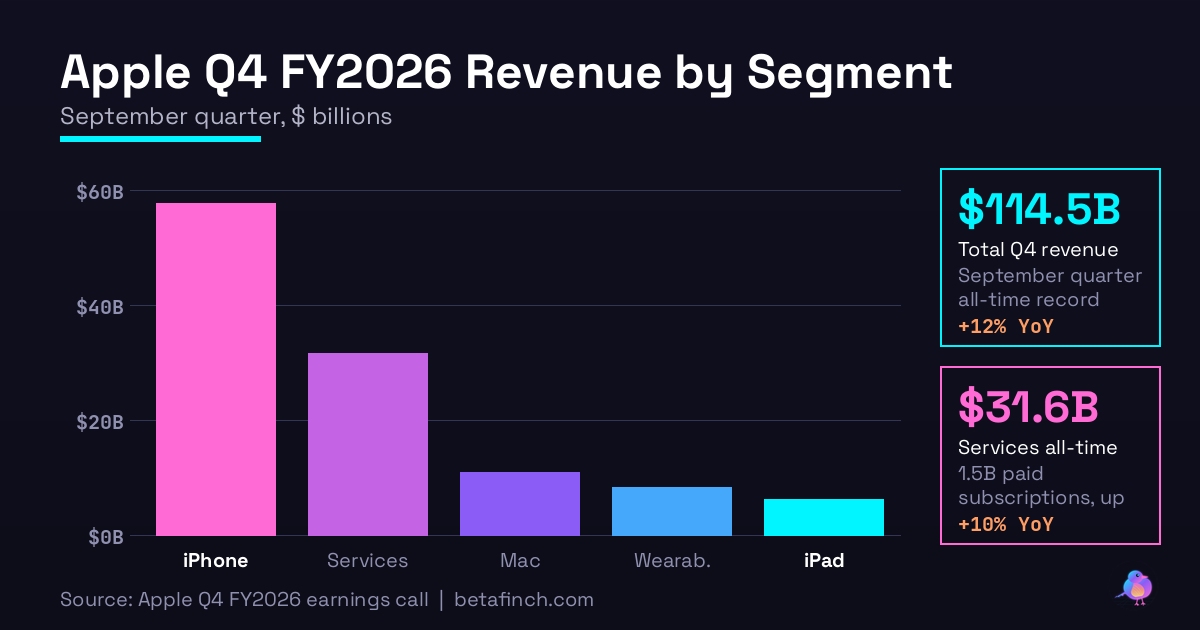
Apple a publié un chiffre d'affaires de 114,5 milliards de dollars au quatrième trimestre de l'exercice 2026, en hausse de 12 % sur un an et dépassant tous les records antérieurs pour un trimestre de septembre. Cette performance revêt une importance particulière étant donné le contexte macroéconomique actuel, caractérisé par des oscillations de taux d'intérêt et une volatilité des dépenses de consommation, ce qui rend la solidité de la croissance d'Apple d'autant plus remarquable. Le bénéfice dilué par action s'est établi à 2,10 dollars, en hausse de 14 % sur un an, dépassant les attentes des analystes et signalant une accélération de la croissance de la rentabilité qui dépasse même l'expansion du chiffre d'affaires en termes de rythme. Cette surperformance en termes de bénéfices par action reflète à la fois la gestion efficace des coûts et le levier opérationnel généré par la croissance robuste des revenus.
L'iPhone, moteur principal de la croissance
Le chiffre d'affaires iPhone a atteint 57,6 milliards de dollars, en hausse de 17 % sur un an et constituant également un record pour un trimestre de septembre. Cette croissance a été impulsée par le lancement stratégique de l'iPhone Duo, le nouvel appareil à écran pliable qui a généré un enthousiasme important auprès des consommateurs et a élargi le portefeuille de produits d'Apple au-delà des modèles traditionnels à écran fixe. Les taux de remplacement ont atteint des niveaux record aux États-Unis, en Chine et en Inde, trois marchés clés pour la stratégie de croissance d'Apple. Malgré les contraintes logistiques persistantes dans certaines régions et les vents contraires de change étrangers qui auraient pu freiner la croissance de plusieurs points de pourcentage, Apple a maintenu cette trajectoire d'expansion impressionnante. La performance de l'iPhone illustre la résilience de la base installée de clients Apple et leur appétit durable pour l'innovation technologique, même dans un contexte où les cycles de remplacement s'allongent dans les marchés matures.
Services et l'écosystème Apple en expansion
Les Services ont enregistré un chiffre d'affaires de 31,6 milliards de dollars, en hausse de 10 % sur un an, et ont établi un nouveau record historique pour ce segment crucial de l'activité Apple. Cette branche représente désormais près de 28 % du chiffre d'affaires total de la compagnie, soulignant la réussite de la transition stratégique d'Apple vers des flux de revenus plus stables et prévisibles basés sur les abonnements. La croissance a été alimentée par l'augmentation continue du nombre d'abonnements rémunérés, qui a atteint 1,5 milliard et a augmenté en double chiffre sur un an, incluant les services d'iCloud, Apple Music, Apple TV+, Apple Arcade et d'autres offres d'abonnements. La base installée d'appareils actifs a dépassé les 2,5 milliards de dispositifs, ce qui démontre l'étendue inégalée de l'écosystème Apple et son pouvoir d'attraction pour les abonnements et les services intégrés. Cette base de 2,5 milliards d'appareils actifs représente un élément fondamental du succès des Services, créant une plateforme massive pour le cross-selling et la captation de revenus supplémentaires par utilisateur. Le segment Services reflète la transformation stratégique d'Apple vers un modèle de revenus basé sur les logiciels et les abonnements, réduisant la dépendance aux ventes de matériel seul et créant des revenus moins cycliques et plus prévisibles.
Mac, iPad et Wearables : diversification réussie
Au-delà de l'iPhone et des Services, les autres segments ont également enregistré des performances remarquables qui valident la stratégie de diversification des revenus d'Apple. Le Mac a généré un chiffre d'affaires de 10,8 milliards de dollars, en hausse de 24 % sur un an, dépassant significativement les attentes de croissance pour ce segment malgré les contraintes logistiques continues. Cette accélération du Mac reflète la demande soutenue pour les ordinateurs portables de nouvelle génération et la reconnaissance du positionnement premium d'Apple sur le marché. iPad a enregistré un chiffre d'affaires de 6,2 milliards de dollars au trimestre de septembre, tandis que la catégorie Wearables, Home and Accessories a atteint 8,3 milliards de dollars, démontrant la viabilité de ces catégories d'appareils et leur contribution au chiffre d'affaires global. Ces performances indiquent que la stratégie de diversification des produits d'Apple porte ses fruits, avec des gains de parts de marché rapportés par les analystes de l'industrie. Les trois segments ensemble (Mac, iPad, Wearables) ont généré un total de 25,3 milliards de dollars de chiffre d'affaires, représentant une part croissante du total et démontrant la force du portefeuille de produits élargi d'Apple.
Marges saines et génération de trésorerie record
La marge brute s'est établie à 47,9 %, un niveau exceptionnellement robuste qui démontre le pouvoir de tarification d'Apple et l'efficacité opérationnelle de son modèle commercial mondial. Cette marge a bénéficié d'un avantage tarifaire d'environ 1 point de pourcentage, qui a soutenu la rentabilité dans un contexte de pression des coûts et de volatilité des prix des intrants. Sans cet avantage tarifaire, la marge aurait approché 46,9 %, confirmant que les pressions sous-jacentes sur les coûts persistent mais sont pour l'instant contrebalancées par la force de la demande et la gestion efficace des dépenses. Le flux de trésorerie d'exploitation a atteint un record de 28,1 milliards de dollars au trimestre, reflétant la forte génération de liquidités de l'activité principale d'Apple et sa capacité à convertir les ventes en flux de trésorerie disponible. Cette robustesse financière positionne Apple favorablement pour les investissements futurs dans la recherche et développement, les rachats d'actions, les dividendes et d'autres retours aux actionnaires.
Siri AI et l'orientation décembre
Apple a lancé Siri AI en version bêta pour les utilisateurs de langue anglaise américaine en septembre, avec une expansion prévue vers le français, le japonais, le coréen, le portugais et l'espagnol en octobre. Cette évolution technologique illustre l'engagement stratégique d'Apple à intégrer l'intelligence artificielle générative dans ses services et à maintenir son avantage concurrentiel dans les assistants intelligents vocaux. L'expansion multilingue indique une priorité d'Apple pour les marchés non-anglais, ce qui pourrait soutenir une pénétration accrue de Siri AI en France, en Espagne, au Japon et en Corée du Sud. Pour le trimestre décembre, Apple a fourni une orientation de croissance du chiffre d'affaires de 7 % à 10 % sur un an, reflétant une normalisation attendue après le trimestre record de septembre tout en signalant une stabilité de la demande pour l'année calendaire 2027. Cette orientation modérée est typique d'un pattern saisonnier pour le trimestre décembre, qui bénéficie des dépenses de vacances mais suit un trimestre septembre exceptionnellement fort.
Facteurs de risque et pressions sur les marges
Le management d'Apple a explicitement soulevé la question de la pression sur les prix des mémoires comme variable clé susceptible d'affecter les marges dans les trimestres à venir. Cette mention constitue un signal important pour les investisseurs, car elle identifie un facteur de coût spécifique qui pourrait modérer la performance de la rentabilité même si les volumes restent robustes. L'augmentation attendue des coûts de composants pour la mémoire pourrait modérer légèrement les taux de marge brute, réduisant potentiellement l'effet favorable des avantages tarifaires actuels. Les analystes continueront à surveiller cet indicateur comme signal de la dynamique des coûts plus large affectant le secteur technologique et les fabricants d'électronique grand public. Cette transparence de la part du management est appréciée des investisseurs, car elle permet une meilleure anticipation des défis futurs et une évaluation plus précise des perspectives à moyen terme.
Key Numbers
Revenue: $114,5B
EPS: $2,10
Revenue Growth: +12 %