NVIDIA FY2027 : La Décomposition des Revenus par Segment et ses Moteurs de Croissance
L'Explosion du Chiffre d'Affaires : 96 Milliards de Dollars au T2 FY2027
Au deuxième trimestre 2027, NVIDIA a publié un chiffre d'affaires total de 96 milliards de dollars, représentant un doublement sur un an et marquant le quatrième trimestre consécutif d'accélération de la croissance. Cette performance reflète une demande sans précédent pour les capacités de calcul d'IA à l'échelle mondiale.
Le segment data center, moteur principal de cette croissance, a atteint 89 milliards de dollars au T2 FY2027, en hausse de 18 % par rapport au trimestre précédent. Cette augmentation séquentielle démontre l'accélération continue de l'adoption des infrastructures d'IA par les grands acteurs du cloud et au-delà.
Le Segment Hyperscalers : Stabilité et Expansion Programmée
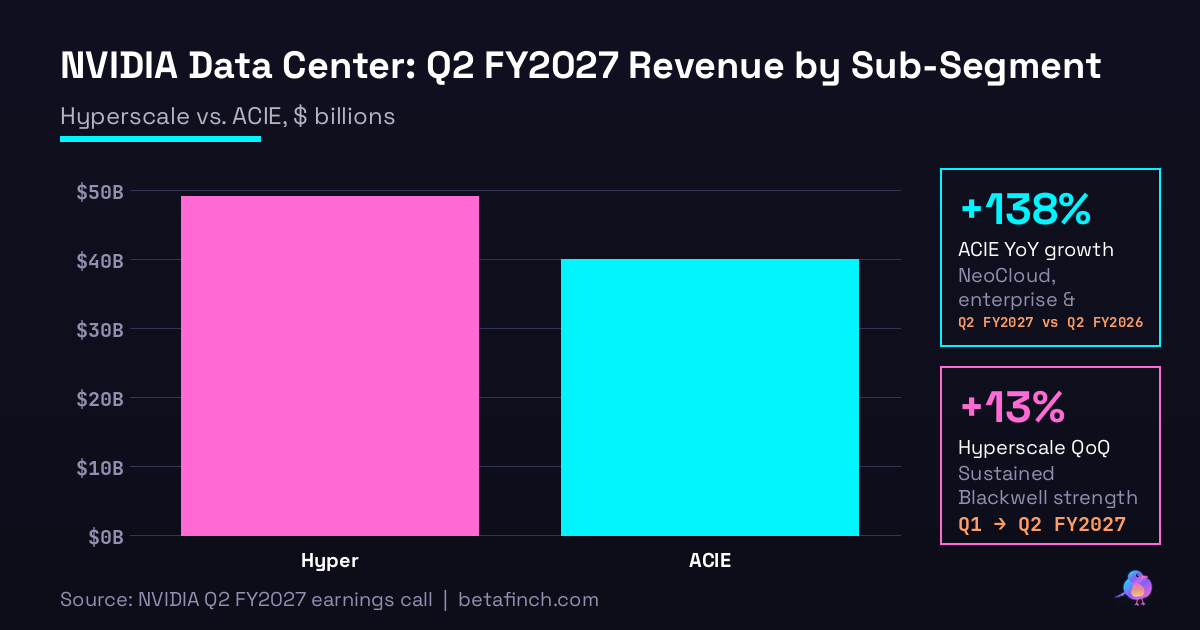
Les hyperscalers (les géants du cloud tels qu'Amazon Web Services, Google Cloud, Microsoft Azure et Meta) constituent le pilier établi de la stratégie data center d'NVIDIA. Au T2 FY2027, ce sous-segment a généré 49 milliards de dollars, en hausse de 13 % en glissement séquentiel.
Cette croissance se nourrit d'une demande structurelle continue. AWS, en particulier, déploie 2 millions de GPU supplémentaires à partir du T2 FY2027 jusqu'au T2 FY2029. Ce programme de déploiement multi-année signale une intention claire des hyperscalers d'étendre massivement leurs capacités d'IA au cours des deux prochaines années. Les cinq principaux hyperscalers ont engagé environ 800 milliards de dollars de dépenses en capital en 2026, un chiffre que les analystes anticipent passer à 1,3 billion de dollars en 2027, soulignant l'engagement durable envers l'infrastructure d'IA.
ACIE : Le Segment Qui Réécrit les Règles
Le segment ACIE (regroupant NeoCloud, fournisseurs de services cloud souverain et indépendants, les solutions d'entreprise et l'IA souveraine) a connu une croissance bien plus spectaculaire. Au T2 FY2027, ACIE a généré 40 milliards de dollars, en hausse de 25 % en glissement séquentiel et de 138 % sur un an.
Cette dynamique double chiffre reflète l'émergence d'une nouvelle catégorie d'acteurs souhaitant construire leurs propres infrastructures de calcul. NeoCloud, le pilier stratégique de cette croissance, regroupe des partenaires indépendants déployant des capacités de calcul à grande échelle. À la fin de 2025, ces partenaires disposaient d'environ 3 gigawatts de capacité installée ; NVIDIA anticipe qu'ils sortiront de 2026 avec 8 gigawatts, une augmentation de plus de 166 %. Cette expansion accélérée témoigne de la montée en puissance des acteurs alternatifs cherchant à contourner ou à compléter les hyperscalers.
L'IA souveraine, composante de ce segment, a enregistré une croissance de 35 % en glissement séquentiel et plus que triplée sur un an au T2 FY2027. Ce dynamisme traduit les efforts des gouvernements et des entreprises établies pour développer des capacités d'IA indépendantes, particulièrement dans les juridictions souhaitant réduire leur dépendance aux plateformes américaines.
NVIDIA anticipe que le segment non-hyperscalers (ACIE) représentera approximativement la moitié de l'activité data center à l'avenir. Cette prévision implique une inflexion structurelle majeure : alors que les hyperscalers ont constitué le cœur de la croissance initiale, la démocratisation de la construction d'infrastructure d'IA élargit considérablement la base de clients d'NVIDIA.
La Thèse de l'Expansion par Gigawatt
Un indicateur clé révèle comment NVIDIA capture la valeur croissante de ses plateformes : le chiffre d'affaires généré par gigawatt de capacité de calcul.
Avec l'architecture Hopper (génération précédente), NVIDIA générait environ 18 milliards de dollars de chiffre d'affaires par gigawatt. Avec Blackwell (génération actuelle), ce chiffre s'est élevé à 25 milliards de dollars par gigawatt. Avec Vera Rubin (prochaine génération attendue), NVIDIA anticipe atteindre 40 milliards de dollars par gigawatt.
Cette progression non linéaire, de 18 milliards à 25 milliards (+ 39 %) à 40 milliards (+ 60 %), reflète le cœur de la thèse des investisseurs : à chaque génération, NVIDIA améliore la densité de calcul, réduisant le coût total de propriété et augmentant la marge brute. Cette expansion du revenu par unité de capacité explique également pourquoi les marges devraient se normaliser et potentiellement s'étendre au fil du temps, malgré les pressions court terme liées à la fabrication.
Perspectives T3 et Trajectoire FY2028
NVIDIA a fourni une guidance de 108 milliards de dollars (± 2 %) pour le T3 FY2027, signalant une accélération continue de la croissance trimestrielle. Cela implique une augmentation d'environ 12 % par rapport aux 96 milliards du T2, reflétant la trajectoire de demande soutenue.
Pour l'exercice fiscal 2028, NVIDIA anticipe une croissance du chiffre d'affaires d'environ 70 %. Cependant, l'entreprise a précisé que cette croissance est limitée par l'offre, non par la demande. Cette distinction revêt une importance capitale : elle signifie que les clients souhaitent acquérir plus de capacité qu'NVIDIA ne peut en fournir. Le goulot d'étranglement réside dans la capacité de fabrication, pas dans l'appétit du marché.
Les marges brutes se sont établies à 75 % au T2 FY2027, stables en glissement séquentiel. NVIDIA anticipe un creux de 71 à 72 % au T4 FY2027, probablement dû à des facteurs de mix produit ou à des investissements d'optimisation de chaîne d'approvisionnement. Au-delà de cette période de transition, les marges devraient se stabiliser à des niveaux élevés, soutenus par l'architecture Vera Rubin et l'amélioration du revenu par gigawatt.
La Dynamique Structurelle : L'Offre Comme Contrainte Durable
La photographie la plus importante émergeant de ces données trimestrielles concerne le décalage fondamental entre l'offre et la demande.
Chaque hyperscaler accélère l'achat de capacité ; chaque acteur ACIE cherche à construire sa propre pile d'infrastructure ; chaque gouvernement investit dans l'IA souveraine. Parallèlement, les capacités de fabrication, chez NVIDIA et chez ses partenaires de fabrication, demeurent le goulot d'étranglement critique.
Historiquement, les contraintes d'approvisionnement se résorbent lorsque les capacités de fabrication augmentent. Cependant, avec une demande estimée bien au-delà de l'offre disponible et une croissance guidée à 70 % pour FY2028 tout en restant limitée par l'offre, le scénario suggère une période prolongée au cours de laquelle les clients acceptent les délais et acceptent les prix, plutôt que des conditions normalisées de marché.
Ce contexte justifie l'expansion du profil de revenus d'NVIDIA vers ACIE et la marginalisation progressive des hyperscalers dans le mix de revenus, malgré leur croissance absolue continue. À mesure que l'offre devient plus accessible, les acteurs moins capitalisés mais motivés à obtenir une indépendance technologique ont une chance de se tailler une place dans l'écosystème d'IA.
- Chiffre d'affaires total T2 FY2027 : 96 milliards de dollars, en doublement annuel
- Segment data center : 89 milliards de dollars, divisé entre hyperscalers (49 milliards) et ACIE (40 milliards)
- Revenu par gigawatt en progression structurelle : 18 milliards (Hopper) vers 40 milliards (Vera Rubin)
- Croissance FY2028 anticipée à environ 70 %, limitée par l'offre plutôt que la demande
- Marges brutes stables à 75 % en T2, attendues à un creux de 71 à 72 % en T4 FY2027
Key Numbers
Revenue: $96B
Revenue Growth: +100%
Articles connexes
Résultats J&J T3 2026 : La force du secteur pharmaceutique masque le retard du MedTech
AnalyseNVIDIA Q2 FY2027 : Comment les revenus des centres de données divergent entre Hyperscale et ACIE
AnalyseNVIDIA FY2027 – Ventilation du Chiffre d'Affaires : Centres de Données, Gaming et Auto Expliqués