艾伯维Q3财报解读:如何理解从修美乐向Skyrizi和Rinvoq转变
第三季度财报亮点:收入超预期,增长加速
艾伯维 (ABBV) 公布的 2026 年第三季度财报展现了公司业务转型的关键进展。公司总营收为 $17.4 亿美元,超过市场预期 $2 亿美元,反映了运营基础上超过 10% 的增长率。调整后每股收益为 $3.82,超过公司指引中点 $0.07。这份财报勾勒出一个重要故事:曾经依赖修美乐这一单一重磅产品的制药公司,正在成功转向由多个高增长新药物驱动的商业模式。理解艾伯维财报的核心在于同时追踪两条相反的趋势, , 一边是修美乐销售的可预见衰退,另一边是Skyrizi和Rinvoq等新一代免疫类药物的加速增长。
免疫学部分:增长引擎的转变
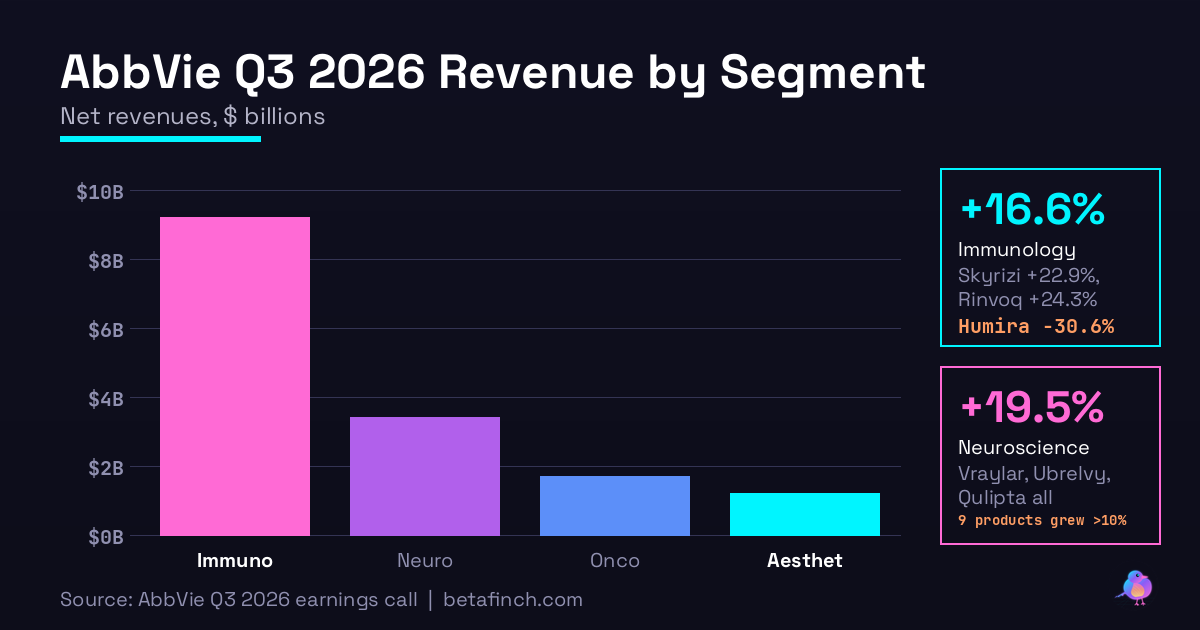
艾伯维免疫学部分是公司营收的核心引擎,第三季度营收达到约 $9.2 亿美元,运营增长达到 16.6%。这个数字代表了两股相反力量的精妙平衡:一边是曾经的旗舰产品修美乐因生物仿制药竞争而加速下滑,另一边是新型生物制剂产品线的强劲扩张。修美乐曾经是全球销售额最高的制药产品之一,但自2018年美国专利失效以来,已面临来自多家制造商的生物仿制药竞争。
第三季度,修美乐全球销售额为 $6.83 亿美元,在运营基础上下降了 30.6%。这个下滑幅度反映了生物仿制药日益激烈的市场竞争。修美乐作为治疗类风湿关节炎、强直性脊柱炎、克罗恩病和其他炎症性疾病的 TNF 抑制剂,已经进入衰退的相对稳定阶段。对跟踪艾伯维的分析人士来说,修美乐销售额应该在每个季度监控,因为这个指标直接定义了公司需要从新产品弥补的收入缺口。
Skyrizi 和 Rinvoq 是艾伯维用来弥补修美乐衰退的两个核心增长引擎。Skyrizi 是一种创新的 IL-23 抑制剂,用于治疗斑块状银屑病、克罗恩病和溃疡性结肠炎等多个免疫疾病。第三季度全球销售额达到近 $5.8 亿美元,运营增长达到 22.9%。这个增速在医药行业中属于强劲表现,特别是对于一个已经在多个适应症中有成熟销售基础的产品。
Rinvoq 是另一个核心产品,属于 JAK 抑制剂药物类别,同样用于治疗多种炎症性疾病包括类风湿关节炎和肠道炎症性疾病。第三季度销售额为 $2.7 亿美元,运营增长达到 24.3%,增速甚至快于 Skyrizi。两款产品在第三季度的合并销售额超过 $8.5 亿美元,增速均超过 22%。这种增长动力足以超过修美乐的衰退,使免疫学部分在整体上保持健康的增长。
Key Numbers
Q 3_2026_revenue: $17.4B
EPS: $3.82
Eps_beat: +$0.07
Revenue_growth: +10.5%
Skyrizi_sales: $5.8B
Skyrizi_growth: +22.9%
Rinvoq_sales: $2.7B
Rinvoq_growth: +24.3%
Humira_sales: $683M
Humira_decline: -30.6%
Immunology_revenue: $9.2B
Immunology_growth: +16.6%
其他治疗领域的均衡增长
除免疫学部分外,艾伯维在其他治疗领域也展现出多样化的增长态势,这降低了公司对任何单一产品线的依赖。神经科学部分在第三季度产生营收近 $3.4 亿美元,运营增长达到 19.5%。这部分涵盖治疗帕金森病、认知衰退和其他神经系统疾病的产品。两位数的增速表明艾伯维在神经科学领域, , 医药行业中增速较快的一个领域, , 维持了竞争地位。肿瘤学部分第三季度营收为 $1.7 亿美元,审美医学部分(包括知名的BOTOX肉毒毒素产品等)营收约为 $1.2 亿美元。审美医学部分通常显示较稳定的销售模式,代表公司高利润产品线的稳定贡献。
更重要的是,艾伯维在第三季度指出有9种关键产品实现了两位数增长。这个广泛的增长基础意味着公司的改善不仅仅依赖于 Skyrizi 和 Rinvoq 两个产品,而是由整个产品组合的多个增长引擎共同驱动。这种多元化的增长来源提高了公司整体业绩的可预测性和稳定性。
如何解读指引上调
理解艾伯维数据时,另一个关键维度是管理层的指引调整政策。在第三季度,公司上调了全年营收指引至 $67.8 亿美元,相比之前的指引上调 $2 亿美元。更重要的是,这是艾伯维在 2026 年第三次上调年度指引。整个年度累计已上调 $8 亿美元。连续多次上调年度指引在医药行业中相对少见,通常反映了管理层对其商业轨迹的信心提升。
医药公司面临多种不可预测的因素,包括销售人员效率、医疗支付政策、竞争加强或意外的产品需求变化等。在这样的环境中,管理层愿意连续上调指引,通常表明公司对关键增长驱动因素(如 Skyrizi 和 Rinvoq)的商业势头持续超越最初预期,而且对这些势头的可持续性有高度信心。连续的指引上调也发出了管理层对公司执行能力的一个信号, , 这种信号对于投资者评估公司的透明度和预测可靠性至关重要。
现金流、利润率和股东回报
艾伯维报告称,前九个月自由现金流达到 $14 亿美元。这种强劲的现金生成能力是评估制药公司长期可持续性的关键指标。充足的自由现金流使公司能够进行必要的研发投资,同时为股东提供稳定的现金回报。毛利率保持在 85.1%,运营利润率为 48.7%。这些指标显示艾伯维在管理成本的同时保持强劲利润的能力。
在股东回报方面,公司宣布将季度现金股息增加 5.2%,至每股 $1.82。更引人注目的是,这代表着自公司设立股息以来超过 350% 的累计增长。这种长期一致的股息增长体现了管理层对公司未来盈利能力和现金生成能力的信心,也反映了医药公司商业模式的稳定性。股息增长的可持续性通常与公司的基本面改善相关联,这在艾伯维的案例中由多款产品的强劲增长和指引连续上调所支撑。
前瞻指标和管道监控要点
在监控艾伯维未来表现时,投资者应关注几个关键的前瞻指标。首先,Rinvoq 和 Skyrizi 在现有适应症中的持续增长动力至关重要。这两个产品目前都在扩展应用范围。Rinvoq 在皮肤科适应症(如特应性皮炎)方面有进展,Skyrizi 的皮下给药剂型也在推进。这些适应症扩展和给药形式创新有潜力进一步加快增长轨迹。
其次,etentamig 是公司研发管道中的一个关键候选药物,预计将在 2027 年获得监管批准。这类新分子实体的上市代表了艾伯维补充有机增长的机制。随着新产品上市,公司可以更好地应对已上市产品的自然周期风险。第三,管道中还有多个在后期临床开发阶段的候选药物。监控这些候选药物的临床试验结果和监管互动,可以帮助评估公司中期至长期的增长前景。
第四,修美乐的生物仿制药渗透速度的变化值得继续追踪。在第三季度,修美乐下滑 30.6% 反映了当前的渗透速度。如果生物仿制药的市场份额增速开始放缓或趋于稳定,这可能表明修美乐销售衰退曲线正在趋缓,对艾伯维的整体收入预测会有积极影响。监控每个季度修美乐的衰退速度可以帮助投资者更准确地预测公司未来的收入走向。
- Q3 总营收 $17.4 亿美元,超预期 $2 亿美元,运营增长超过 10%
- 调整后 EPS $3.82,高于指引中点 $0.07
- 全年营收指引上调至 $67.8 亿美元,为今年第三次上调,全年累计上调 $8 亿美元
- Skyrizi 销售额近 $5.8 亿美元,运营增长 22.9%
- Rinvoq 销售额 $2.7 亿美元,运营增长 24.3%
- 修美乐销售额 $6.83 亿美元,运营下降 30.6%,反映生物仿制药竞争压力
- 免疫学部分营收约 $9.2 亿美元,运营增长 16.6%
- 神经科学营收近 $3.4 亿美元,运营增长 19.5%
- 9 种关键产品实现两位数增长
- 季度现金股息增加 5.2% 至每股 $1.82,自成立以来增长超过 350%
- 前九个月自由现金流达 $14 亿美元