Alphabet Q3 2026 财报:云计算利润率拐点、514 亿美元资本支出与非经营性投资损失
经营收入创新高,净利却同比下行
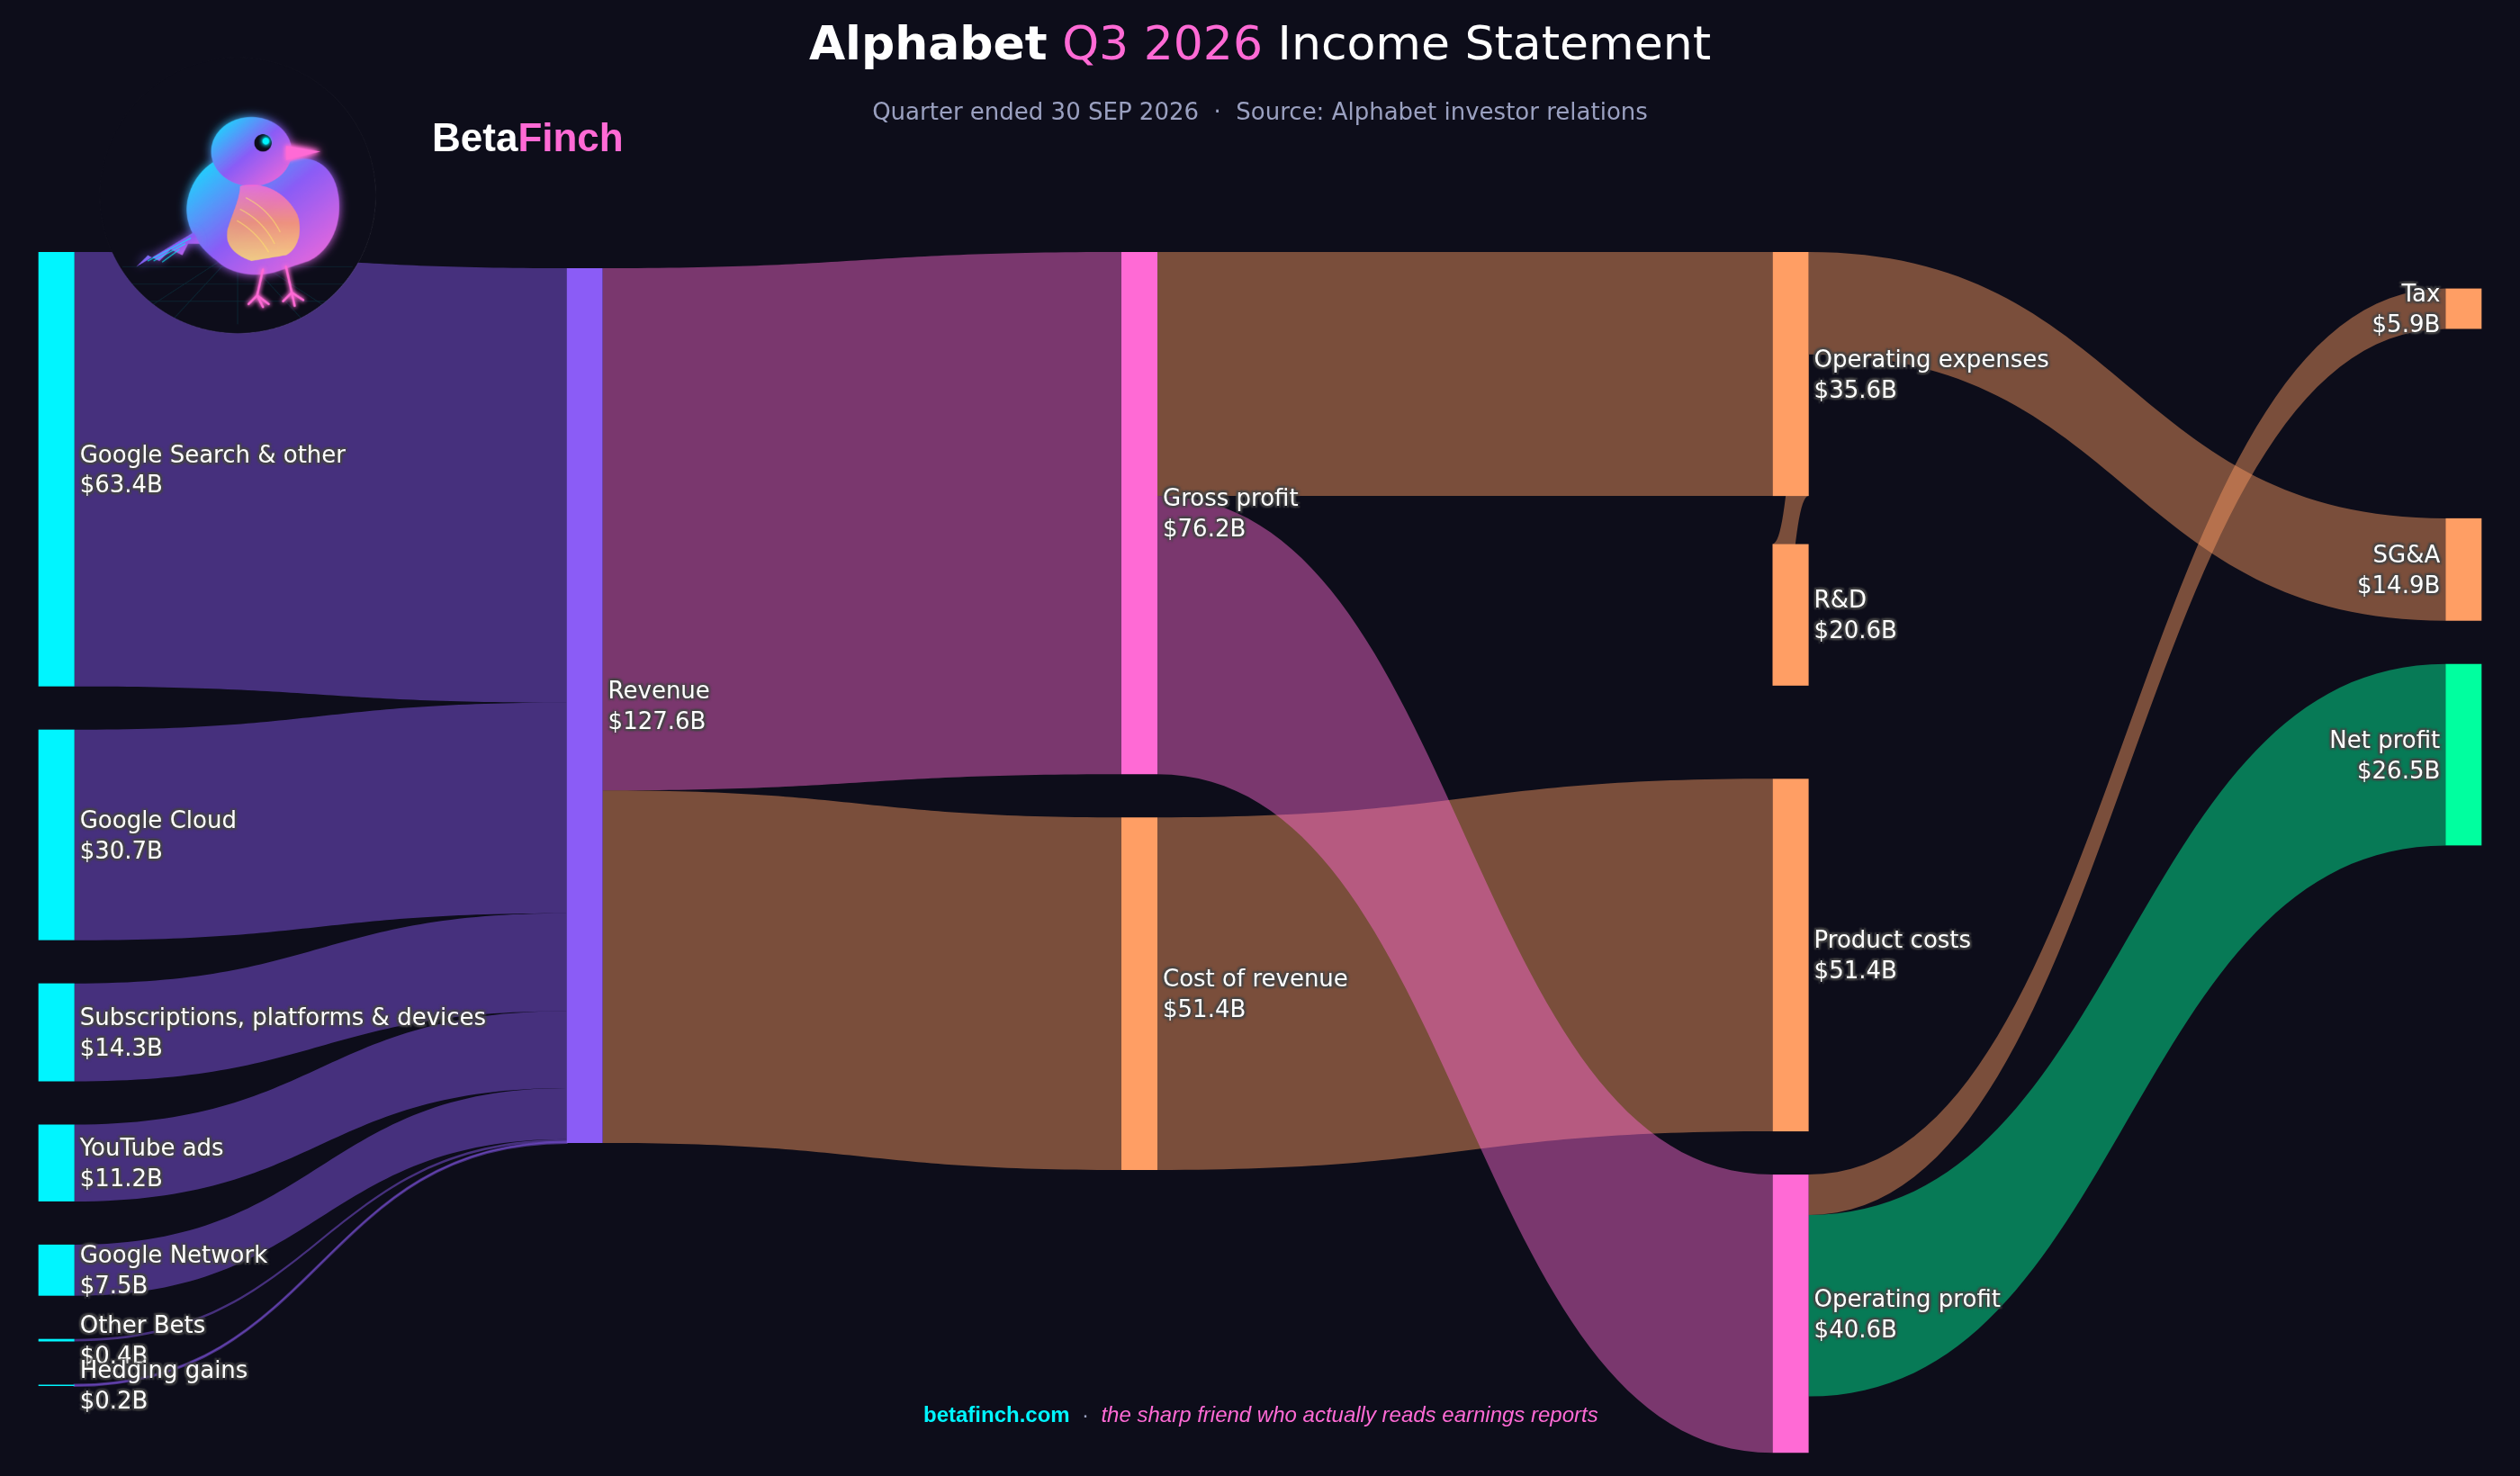
Alphabet 公布的 2026 年第三季度财报呈现出一个看似矛盾的图景:经营表现强劲,但最终净收入反而同比下降 24%。这一分化的根本原因在于非经营性投资的波动,而不是公司的核心业务出现了问题。 季度总营收达 1276 亿美元,同比增长 25%。更重要的是,经营收入为 406 亿美元,经营利润率达 31.8%。这代表着 Alphabet 的营业利润同比增长约 30%,增速快于营收增速,显示出良好的运营杠杆。然而,由于其他非经营性收入(支出)从去年同期的正 128 亿美元转为负 82 亿美元,其中主要来自权益证券的未实现亏损,最终导致稀释后每股收益从 2.87 美元下降到 2.12 美元,同比下降约 26%。
Google Services 与广告业务的稳定增长
Google Services 部门继续成为 Alphabet 的主要收入引擎,季度营收 963 亿美元,同比增长约 11%。在这个部门中,广告业务保持了稳定的增长态势,展现出这一传统优势业务面对市场竞争时的韧性。 Google 广告业务季度总收入 820 亿美元。其中,搜索和其他广告收入 634 亿美元,YouTube 视频广告收入 112 亿美元。两条线都保持了两位数的增速,说明尽管宏观经济环境存在不确定性,广告主对数字营销的投资热度依然不减。Google Services 部门还包括订阅服务、平台和设备等非广告类收入,这些多元化的收入来源进一步巩固了部门的增长基础。
Google Cloud 利润率首次突破 36%
Google Cloud 成为本季度最令人瞩目的业务亮点。季度营收达 307 亿美元,同比增长 103%,增速是公司整体营收增速 25% 的四倍以上。更为关键的是,这一高增长终于转化为了可观的利润。 Google Cloud 经营收入 111 亿美元,经营利润率达 36.2%,相比去年同期的 23.7% 上升了 1250 个基点。这是一个具有里程碑意义的转折, , 该业务从高增长但低利润的阶段,成功过渡到既能保持超高增速,又能实现高利润率的业务模式。从更长的时间线看,Google Cloud 的利润率已经从大约 18% 左右逐步上升到现在的 36%,反映了该业务在规模化运营、成本优化、以及客户结构改善方面的持续进展。
514 亿美元资本支出与 AI 基础设施的战略押注
资本支出的数字最直观地反映了 Alphabet 对未来的战略判断。季度资本支出 514 亿美元,同比增长约 114%,实现了翻倍增长。这个数字本身就相当于 Google Cloud 同期 307 亿美元营收的 168%,凸显了公司在基础设施建设上的巨大投入。 这样规模的资本支出主要用于构建和扩展 AI 计算基础设施, , 包括数据中心、高性能处理器、网络交换机和存储系统等。这反映了 Alphabet 在生成式 AI 时代对海量计算能力的迫切需求,以及管理层对这一领域长期竞争力的坚定判断。在年化基础上,这意味着 Alphabet 每年将支出超过 2000 亿美元用于资本投资,远高于历史平均水平,堪称业界规模最大的基础设施现代化投资之一。
经营收入与净收入的 200 亿美元分化
Alphabet 的本季度业绩分化最清楚地体现在经营收入与净收入的差异上。经营收入 406 亿美元,较上年同期增长约 30%,显示出公司的核心业务表现依然强劲。然而,这份坚实的经营基础被非经营性因素削弱了, , 其他非经营性收入(支出)从去年同期的正 128 亿美元,转为负 82 亿美元,转向超过 200 亿美元。 这一转向的主要驱动是权益证券的未实现亏损。具体而言,权益证券的未实现亏损减少了净收入约 67 亿美元,进而拉低了稀释后每股收益约 0.55 美元。这使得稀释后每股收益从上年的 2.87 美元降至 2.12 美元。换句话说,如果剔除这一非经常性的投资损失,Alphabet 的盈利能力增长将与经营收入的 30% 增速保持一致。这种分化提醒市场关注公司的经营基本面, , 它正在以稳定和可持续的方式改善,而非经营性的投资波动是一次性的市场标记变化。
季度亮点与结构性含义
这个季度最重要的意义在于 Alphabet 展现了在多个维度上的结构性改善。Google Services 部门虽然面临长期竞争压力,但广告业务在搜索和 YouTube 两条主线上仍保持两位数增长,验证了核心业务的韧性。Google Cloud 不仅实现了 103% 的同比增长,更重要的是利润率首次突破 36%,这标志着该业务从扩张阶段成功过渡到高增长、高利润并行的阶段。 在资本投资方面,514 亿美元的季度资本支出规模在科技行业前所未有,它既反映了 AI 计算竞争的激烈程度,也反映了管理层对生成式 AI 在未来十年重要性的战略判断。最后,非经营性投资损失是周期性的市场波动,不改变公司的经营基本面。在剔除这一项目后,公司的盈利能力和增长势头都保持了强劲的上升轨迹。
Key Numbers
Revenue: $127.6B
EPS: $2.12
Revenue Growth: +25%
- 总营收 1276 亿美元,同比增长 25%
- 经营收入 406 亿美元,经营利润率 31.8%
- Google Services 营收 963 亿美元,同比增长约 11%
- Google 广告业务 820 亿美元(搜索和其他 634 亿美元,YouTube 广告 112 亿美元)
- Google Cloud 营收 307 亿美元,同比增长 103%
- Google Cloud 经营利润率 36.2%(上年同期 23.7%)
- 资本支出 514 亿美元,同比增长约 114%
- 净收入 265 亿美元,同比下降约 24%
- 权益证券未实现损失约 67 亿美元,拉低每股收益 0.55 美元
- 稀释后每股收益 2.12 美元(上年同期 2.87 美元)