苹果 Q4 财年 2026 财报:创纪录营收、服务业务新高及投资者关注焦点
业绩亮点:创纪录营收与盈利增长
苹果公司 (AAPL) 公布的 2026 年第四季度(自然年第三季度)财报显示,该季度营收达 1145 亿美元,同比增长 12%,创下苹果公司九月季度的历史纪录。这一成绩不仅代表了该季度的强劲表现,也标志着苹果公司在整个 2026 财年实现了营收和每股收益的最佳表现。稀释每股收益达 2.10 美元,同比增长 14%,增速超过营收增速,反映出公司在经营杠杆和盈利能力方面取得的显著进展。
这一季度的业绩成就尤为瞩目,原因在于全球宏观经济环境仍存在诸多挑战,包括汇率波动、地缘政治风险和地区性供应链压力。尽管面临这些逆风,苹果仍然能够实现两位数的营收和盈利增长,说明其产品力、品牌吸引力和成本管理能力都保持了强势状态。这一成绩为投资者提供了对公司经营韧性的清晰印证。
产品线拆解:iPhone 和 Mac 领涨,服务创新高
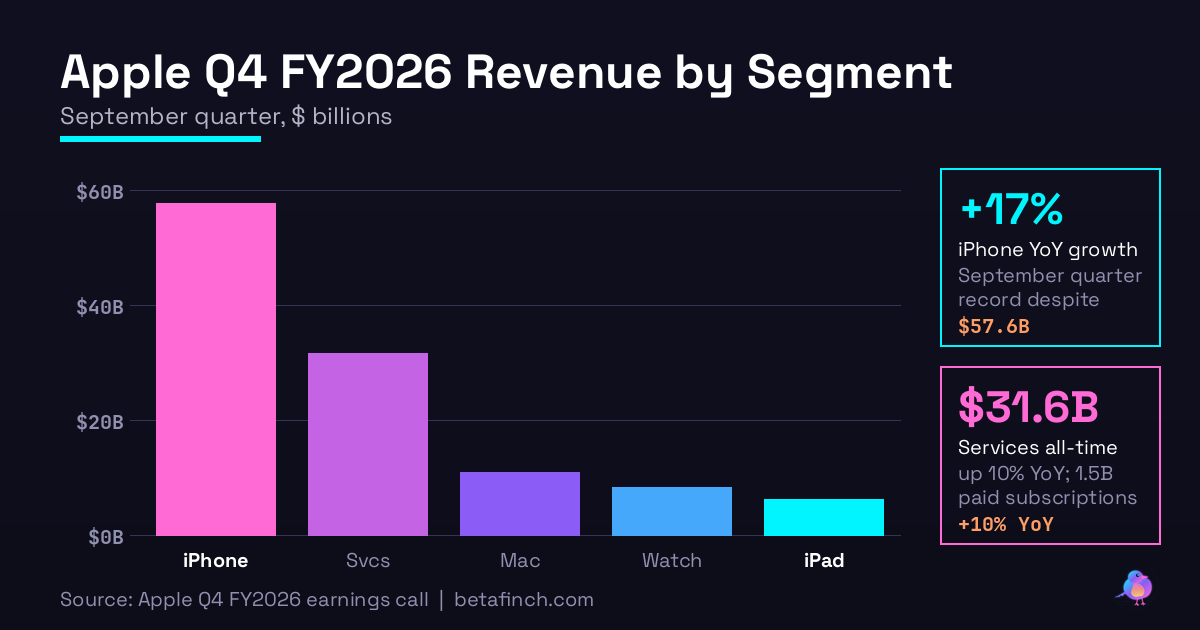
从产品线来看,iPhone 继续成为苹果的最大收入驱动力。第四季度 iPhone 营收为 576 亿美元,同比增长 17%,涨幅超过整体公司营收增速。这一表现尤其值得注意,因为 iPhone 市场面临着持续的竞争压力和市场饱和风险。尽管如此,iPhone 仍然实现了两位数增长,说明苹果在产品创新、营销和分销策略上的有效性。同时,这一成绩也是在全球供应链约束和汇率逆风的背景下取得的,这进一步突显了 iPhone 产品线的强大需求韧性。
Mac 产品线同样表现出色,营收达 108 亿美元,同比增长 24%,远超公司整体增速。这一增长动力来自多方面因素:苹果自研芯片(Apple Silicon)的持续演进提升了 Mac 的性能和能效,吸引了更多专业用户和创意工作者;笔记本电脑市场在工作和学习场景中的需求保持稳健;企业市场对 Mac 的采纳率也在上升。此外,全球供应链在 2026 年相比前两年已有改善,使得 Mac 产品的库存可用性得到提升。
服务业务 (Services) 营收达 316 亿美元,同比增长 10%,创历史新高。这一重要里程碑反映了苹果在从硬件销售驱动向生态和订阅驱动转变中的成功。服务业务包括 Apple Music、iCloud+、Apple TV+、Apple Arcade、Apple News+、Apple Fitness+、Apple Card、Apple Pay 以及第三方应用商店佣金等多个板块。服务业务的稳定增长和创纪录的规模,为苹果提供了更稳定和高利润率的收入来源,进而提升了整体的盈利可持续性。
iPad 营收为 62 亿美元,虽然在产品线中规模较小,但仍然维持了平稳增长态势。可穿戴设备、家庭和配件 (Wearables, Home and Accessories) 营收达 83 亿美元,包括 Apple Watch、AirPods、Apple TV、HomePod 等产品线。这些辅助产品线虽然在总营收中占比不到 10%,但它们构成了苹果生态的重要补充,不仅贡献了收入,更是通过增加用户的生态粘性来支撑长期的服务和内容业务增长。
Key Numbers
Revenue: $114.5B
Revenue Growth: +12%
EPS: $2.10
EPS Growth: +14%
Gross Margin: 47.9%
Operating Cash Flow: $28.1B
毛利率与现金流:成本管理与资本效率
第四季度毛利率为 47.9%,处于苹果历史高位,反映出公司在提升产品定价、优化产品混合和控制成本方面的有效执行。毛利率的稳定性对于科技硬件公司至关重要,因为通常硬件业务面临来自竞争对手、原材料成本、汇率变化等多方面的压力。管理层在财报中指出,关税减免带来了大约 100 个基点的正贡献,这得益于美国政府在某些产品类别上的关税优惠政策。同时,全球内存芯片价格的压力对毛利率形成了部分拖累,但通过其他成本控制措施得到了有效的抵消。
更为引人瞩目的是,第四季度营运现金流达到 281 亿美元,创历史纪录。营运现金流代表了公司从经营活动中实际生成的现金,是评估公司财务健康和资本回报能力的关键指标。这一纪录级别的现金生成能力为苹果的资本配置策略提供了有力支撑,包括对股东的股票回购和股息派发。从长期来看,强劲的现金生成能力使得苹果在面对经济周期波动、技术投资需求或战略并购等情景时,拥有充足的财务灵活性。
活跃设备基数与订阅生态的良性循环
苹果公司的活跃设备基数已经超过 25 亿台,这一庞大的用户群构成了公司全球生态系统的核心。这个数字包括了 iPhone、iPad、Mac、Apple Watch、Apple TV 和其他苹果设备的所有活跃用户。如此庞大的设备基数意味着苹果拥有一个十分宽广的平台,可以通过其上面部署各类服务和软件,从而实现进一步的收入增长和用户价值提升。
在这个庞大设备基础之上,苹果的付费订阅用户数已达 15 亿,并实现了两位数增长。这意味着平均每个活跃设备所有者中,越来越多的比例选择订阅苹果公司的各类服务,包括 Apple Music、iCloud+、Apple TV+ 等。这个订阅渗透率的上升代表了苹果生态粘性的提升,也反映了用户对苹果服务质量和价值的认可。
设备基数扩大与订阅渗透率上升形成了一个良性的飞轮效应。更大的活跃设备基数意味着更多的潜在用户可以被 Apple One(苹果的订阅套装)等服务套餐吸引。更高的订阅渗透率进一步增强了用户对苹果生态的依赖,降低了用户流失的风险,也增加了每个用户的终身价值。这个飞轮为公司的长期增长提供了结构性支撑,也是服务业务能够实现稳定增长的基础。
全球扩张:Apple Pay 在新兴市场的布局
Apple Pay 现已在超过 90 个市场推出,本季度在印度市场推出了新合作,与 Axis Bank 达成战略合作伙伴关系。这一地理扩张反映了苹果公司在数字支付领域的持续投资和全球化战略。印度市场拥有全球最庞大的消费人口之一,数字支付渗透率正在快速增长,这为苹果的 Apple Pay 服务提供了巨大的市场机遇。与本地金融机构(如 Axis Bank)的合作,使得 Apple Pay 能够更好地融入当地的支付生态,提升用户体验和市场接纳度。
这类区域性的扩张举措虽然在短期内对整体财务数据的贡献可能有限,但从长期来看,它为苹果在全球新兴市场中的服务业务增长奠定了基础。随着这些市场的消费水平提升和数字支付渗透率的进一步上升,Apple Pay 和其他金融服务有望成为苹果在这些地区的重要收入驱动力和获利增长点。
AI 战略与投资者后续关注焦点
在财报电话会议上,管理层讨论了公司在人工智能领域的进展。苹果在秋季发布了 Siri AI(Siri 人工智能)的测试版,代表了公司在生成式人工智能领域的战略探索。Siri AI 的目标是通过更强大的自然语言理解和推理能力,使 Siri 能够理解更复杂的用户需求,提供更准确和有帮助的回应。公司计划在未来的版本中扩大 Siri AI 对多种语言的支持,这将使全球用户都能受益于改进的语音助手体验和 AI 能力。
对于投资者而言,以下几个因素值得持续关注。首先,Siri AI 在更广泛语言中的推广进展将影响公司能否在全球市场中全面发挥 AI 的竞争优势。其次,iPhone Duo 和其他新产品线的市场接纳情况将反映出消费者对苹果创新方向的真实态度。第三,公司对下一季度(12 月季度)的业绩指引为增长 7% 至 10%,这一增速指引将为评估公司全年的增长动力和市场竞争力提供重要参考。12 月季度通常是苹果最重要的销售季节,受假日消费的驱动,也是评估新品上市表现和消费者需求的关键窗口。