波音 2026 年第三季度财报:创纪录的订单积压与通往 100 亿美元自由现金流的路线图
波音 (BA) 第三季度公布的交付数据标志着该公司商业复苏的新阶段。该公司第三季度共交付 161 架商业飞机,创下自 2018 年以来的最高水平,这一成绩反映了 737 和 787 产线上产能的有序提升,以及全球航空公司对新型燃油高效飞机的持续强劲需求。更为关键的是,波音的总订单积压达到创纪录的 7,450 亿美元,这个数字意味着公司未来数年的生产已基本被预订,为中期收入和利润增长提供了坚实的基础。
第三季度财务表现与现金流改善
波音第三季度实现收入 242 亿美元,同比增长 4%,这一增长反映了商业交付加速对整体业绩的贡献。更为重要的是,公司在第三季度实现正的自由现金流 4.64 亿美元,相较于前一年同期有明显改善,标志着公司在现金生成能力上的回升趋势。第三季度营业利润率为 1.5%,虽然绝对水平仍处于相对较低区间,但这个数字反映了波音正在经历的复杂转型期, , 在大幅提高产量的同时严格控制成本,努力实现单位经济的逐步优化。这种向好的现金流表现与之前几年的现金消耗形成了鲜明对比,标志着公司离开了战术调整阶段。
Key Numbers
Revenue: $24.2B
Revenue Growth: +4%
Free Cash Flow: $464M
Operating Margin: 1.5%
737 产线与交付目标调整
737 产线项目在第三季度交付 124 架飞机,占第三季度商业总交付量的大部分。然而,波音对其全年交付目标进行了战术性调整,预计 2026 年全年交付将无法达到原定的 500 架目标。这一修正主要源于 FAA 认证流程的延迟、生产率提升过程中的规划优化以及供应链在高产量下的适应性挑战。令人欣慰的是,波音已于第三季度完成了 737-7 和 737-10 两个新型号的 FAA 全面认证,这一突破为后续产量的系统性提升铺平了道路。
多年期自由现金流指引与产能路线图
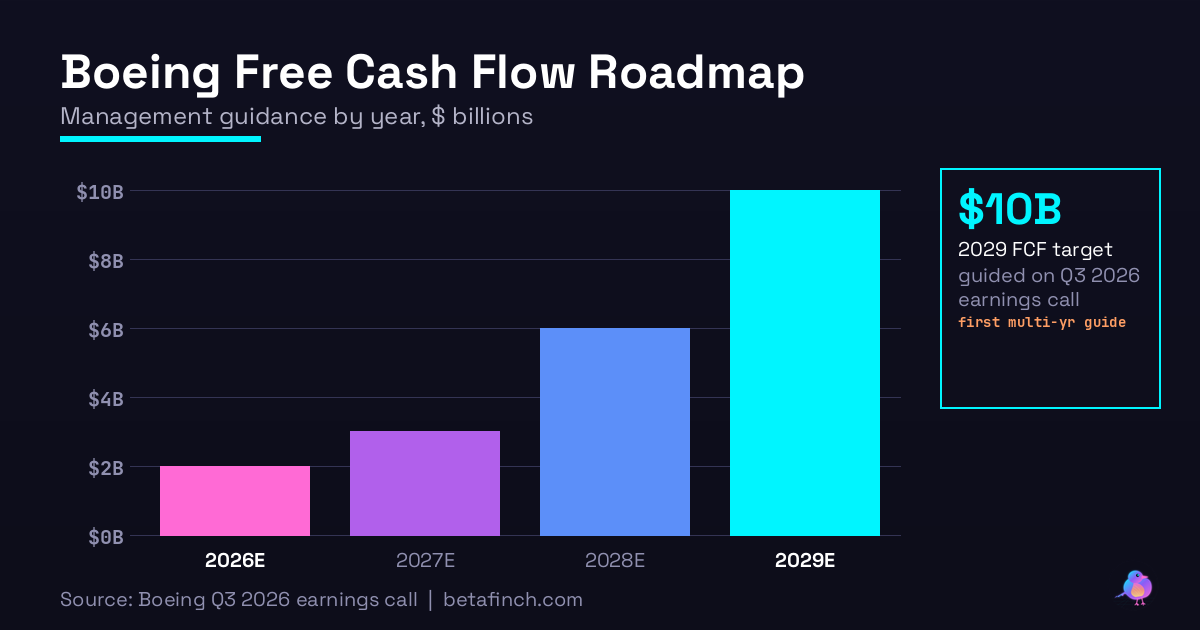
波音管理层公布了一份清晰而雄心勃勃的多年期自由现金流指引,勾勒出公司从复苏向强势增长转变的轨迹。公司预计 2026 年自由现金流约为 20 亿美元,2027 年增至 30 亿美元,2028 年进一步跃升至 60 亿美元,最终在 2029 年达到 100 亿美元的峰值目标。这一逐年加速增长的规划基础是 737 生产率的系统性爬升, , 从当前的产率 47 逐步提升至 2027 年下半年的产率 52, , 以及 787 项目从当前产率向产率 10 的稳步推进。这些产能提升目标涉及复杂的供应链协调、劳动力成本管理、制造工艺优化和质量保证等多个维度,反映出波音管理层在权衡增长与风险时表现出的审慎态度。
商业飞机部门的订单积压与产品组合
波音商业飞机部门 (BCA) 的订单积压达到创纪录的 6,120 亿美元,包括超过 6,300 架待交付飞机订单。这一庞大的积压订单代表了波音向全球客户交付飞机可能需要 7 至 10 年的生产周期,为中期收入流提供了强有力的可视性和确定性。787 项目, , 波音旗舰宽体机, , 在第三季度交付 22 架飞机,继续维持其作为宽体机市场主力的地位。787 的高利润率和优异的燃油效率使其成为航空公司在长距离国际航线上的首选机型,这些客户订单的稳定性确保了该产线的长期产能需求。
防务部门增长与国防合同基础
防务、太空与安全部门 (BDS) 在第三季度实现 79 亿美元的收入,同比增长 15%,远高于商业飞机部门的 4% 增速,展现了防御性收入来源的实力和稳定性。BDS 部门的订单积压达到创纪录的 1,010 亿美元,这表明国防预算在全球地缘政治紧张背景下的持续增长。背景防卫系统 (BGS) 子部门在第三季度实现 56 亿美元收入,营业利润率达到 18.3%,远高于整体公司平均水平,充分说明防务业务具有更高的利润池。美国海军选择波音作为 F/A-XX 下一代战斗机项目的独家承包商,这一战略级决定为波音锁定了长期防务收入,同时确立了公司在美国下一代战斗机领域的核心地位。防务分部继续从 PAC-3 导弹防御系统和 F-15EX 战斗机升级项目中获得持续订单。
执行风险与前景展望
展望未来,波音面临的核心挑战在于按时完成上述雄心勃勃的产能爬升目标。从产率 47 爬升至产率 52 的过程是一项系统性工程,需要供应链各环节的协调配合、制造现场劳动力技能的持续维系以及整个质量体系的有效运作。2027 年下半年达成产率 52 的目标将成为验证 2028 至 2029 年 100 亿美元自由现金流指引可行性的关键时刻, , 这一时刻的成功或失败将直接影响投资者对公司长期增长前景的信心。虽然 737 和 787 项目的全球订单需求保持旺盛、防务合同基础稳固,但执行过程中的任何延迟、质量问题或成本超支都可能对上述财务指引造成实质性压力。波音的恢复路径已从危机应对和战术调整阶段转入结构性改革与产能扩展的新阶段。
- 第三季度交付 161 架商业飞机,创 2018 年以来最高水平
- 总订单积压达到创纪录的 7,450 亿美元,锁定未来多年增长
- 自由现金流指引清晰:2026 年 20 亿美元至 2029 年 100 亿美元
- 商业飞机部门订单积压 6,120 亿美元,包括超 6,300 架飞机
- 防务部门收入增长 15%,F/A-XX 战斗机合同锁定长期防务收入