强生第三季度财报:创新医药领导增长,医疗器械国际市场面临压力
第三季度业绩突破与百亿美元里程碑
强生 (JNJ) 公布 2026 年第三季度业绩,全球销售额达 254 亿美元,按运营数据计同比增长 6%,继续保持稳健增长势头。调整后每股收益为 2.59 美元,同比下降 6.8%。更为瞩目的是,公司提高了全年营收指引至约 1007 亿美元,同比增长约 6.9%,有望首次突破 1000 亿美元大关, , 这是强生在完成 Kenvue 医疗消费品部门分拆后实现的关键里程碑,标志着其成功转型为一家专注制药和医疗器械创新的纯粹生命科学企业。这一收入规模的突破,反映了全球对创新医疗解决方案日益增长的需求,也验证了强生在剥离消费品业务后集中资源发展高价值医疗创新的战略有效性。
创新医药与医疗器械的增长分化
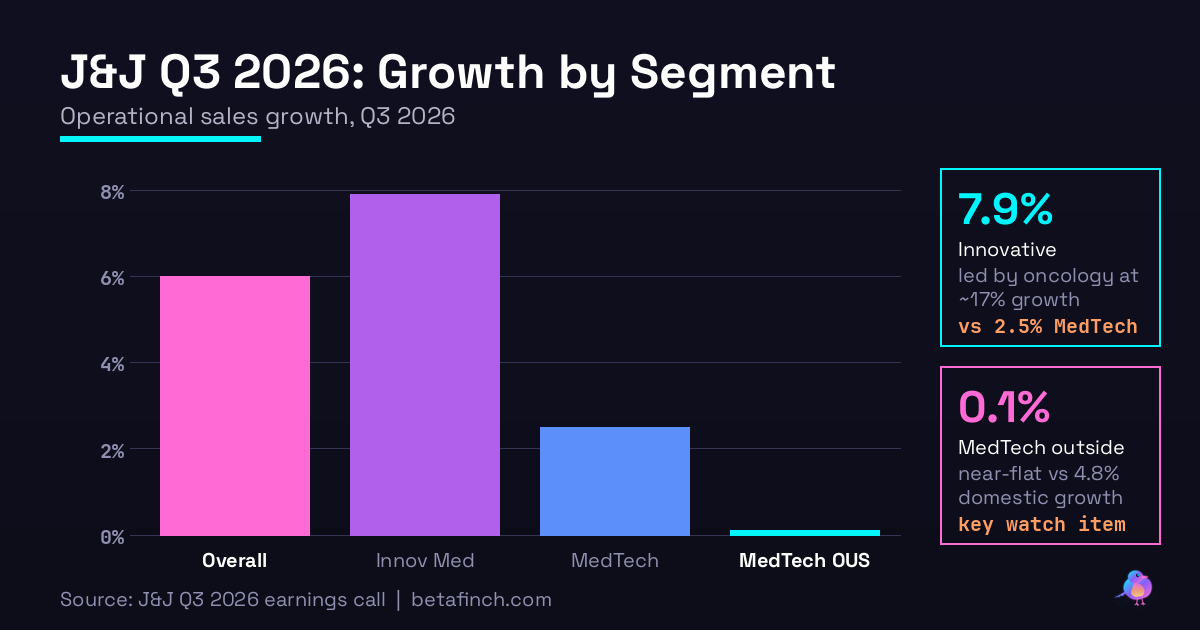
强生两大业务部门的增长态势形成鲜明对比,反映了全球医疗市场不同细分领域的机遇和挑战。创新医药 (Innovative Medicine) 部门第三季度销售额为 168 亿美元,按运营数据计增长 7.9%,成为整体增长的主要驱动力,增速明显高于公司整体水平。相比之下,医疗器械 (MedTech) 部门销售额为 86 亿美元,增长仅 2.5%。更令人担忧的是医疗器械部门的地域表现, , 海外市场增长仅 0.1%,几乎完全停滞,这意味着医疗器械部门的增长几乎完全依赖美国市场的贡献。这种双重分化, , 部门层面和地域层面的分化, , 反映了两个业务面临的截然不同的市场环境:创新医药在全球肿瘤学和免疫学领域获得强劲的市场认可和医学需求支撑,而医疗器械则在国际市场整合、定价压力和区域竞争中面临更大的挑战。
肿瘤学产品线的强劲表现
肿瘤学是强生创新医药部门的增长引擎,也是整体业绩的关键支撑。第三季度肿瘤产品线增长约 17%,远超公司整体 6% 的增长水平,体现了强生在肿瘤治疗领域的领先地位和创新力度。在具体产品层面,DARZALEX (达雷妥尤单抗) 销售额增长 15.6%,通过在所有治疗线中获得 5 个百分点的市场份额提升实现增长,其中一线治疗领域的份额增长尤为突出,达 10 个百分点。这反映了该产品在多发性骨髓瘤治疗中不断巩固的市场领导地位,以及在新适应症开发中的成功。RYBREVANT (斯坦麦林) 与拉齐地林的组合疗法销售增长 63.5%,通过在肺癌一线和二线治疗中的强劲市场份额增长, , 获得的份额收益, , 推动这一增长。两款产品的强劲表现证明了强生在液体和实体肿瘤领域的研发和商业化能力,也为未来的肿瘤学管线扩展奠定了坚实基础。
免疫学与精神类健康产品的增长动力
除肿瘤学外,强生的免疫学和精神类健康产品线也表现出强劲的增长动力,展示了公司在多个治疗领域的创新深度。Tremfya (特那普尼单抗) 销售额增长 68.2%,受益于其在炎症性肠病 (IBD) 领域的新近推出和快速市场渗透。该产品在溃疡性结肠炎和克罗恩病两个主要 IBD 适应症中都实现了 4 个百分点的市场份额增长,显示出强劲的临床价值认可和市场接受度。SPRAVATO (引钥定) 销售增长 36%,CAPLYTA (卡培拉坦) 增长 66.1%,这些精神类健康产品的表现反映了强生在神经精神疾病治疗领域的进展,同时也体现了全球对心理健康和治疗抑郁症、精神分裂症等精神类疾病创新方案的持续高需求。这些产品的增长也表明,强生在多元化治疗领域的投资策略正在产生成果。
医疗器械部门的亮点与挑战
在医疗器械部门内部,表现同样存在显著分化,体现了产品竞争和市场周期的复杂性。Shockwave (冲击波) 销售增长 17.2%,得益于其冠状动脉和外周血管产品在医疗实践中的持续采用和推广,是部门内增长较快的亮点。VARIPULSE 脉冲电场消融 (PFA) 平台已在全球范围内治疗超过 10 万例房颤患者,标志着这一创新治疗技术的成功商业化和广泛临床应用。然而,部门内也面临增长乏力的产品线,例如 Abiomed 机械心脏支持产品增长仅 1.5%,这反映了医疗器械市场的产品生命周期管理、定价和竞争动态需要持续关注和调整。
医疗器械海外市场增长的停滞, , 海外销售仅增长 0.1%, , 暴露了强生在国际市场面临的整合挑战、定价压力和竞争压力。美国以外市场的这一表现表明,强生需要在全球范围内加强产品市场化、渠道优化和区域定价策略。值得注意的是,OTTAVA 机器人手术系统已获得 FDA 突破性器械认可,即将迎来商业化推出。这个平台可能成为推动医疗器械未来增长的重要催化剂,但其商业化成功仍需市场验证,包括医院采购、医生培训和临床使用率的实际表现。
Key Numbers
Revenue: $25.4B
EPS: $2.59
Revenue Growth: +6%
调整后每股收益与全年指引提升
调整后每股收益 2.59 美元的同比下降 6.8% 需要在适当背景下理解。这一下降的主要原因是 Firefly Bio 和 Cell & Gene Therapies 交易的相关成本,这些属于非经常性项目,不反映强生核心业务的运营趋势。扣除这些一次性成本后,强生的运营利润率仍保持稳健,足以支撑公司对全年业绩的乐观展望。
强生将 2026 年全年营收指引上调至约 1007 亿美元,同比增长约 6.9%,调整后每股收益指引范围为 10.95 至 11.05 美元。这一指引提升反映了强生在年初至今的表现整体好于预期,以及管理层对制药和医疗器械两大部门在第四季度能够延续当前增长势头的信心。该指引也意味着强生有望首次实现 1000 亿美元以上的年度收入,这对于一家已有超过 130 年历史的医疗企业而言,标志着其在现代生命科学领域的重要发展阶段,也为投资者提供了清晰的收入规模预期。
下一阶段的关键观察指标
- 医疗器械海外市场增长恢复进展:0.1% 的增长率表明可能存在显著的改善空间,后续季度的表现将决定部门能否重回高速增长轨道,以及国际市场策略调整是否有效
- OTTAVA 机器人手术系统的商业化推出与市场渗透:FDA 突破性认可为上市铺平道路,但真实商业化表现、医院采购速度和临床渗透率需要时间验证
- STELARA (乌司奴单抗) 生物类似药竞争的侵蚀速度:该产品过去曾是强生的旗舰产品,生物类似药的市场冲击和价格竞争将直接影响强生的收入轨迹和利润率
- 新兴肿瘤学和免疫学产品的市场份额进展:DARZALEX、RYBREVANT 和 Tremfya 等产品的继续增长动力、新适应症开发和国际扩展将塑造强生的中长期增长格局
- 美国市场饱和度与全球定价环境的演变:强生未来能否在美国之外实现更广泛的地域增长、应对地区性定价压力和竞争强度,将直接影响其整体增长的可持续性和利润率保护