英伟达FY2027财年收入结构分析:超大规模与ACIE双轮驱动
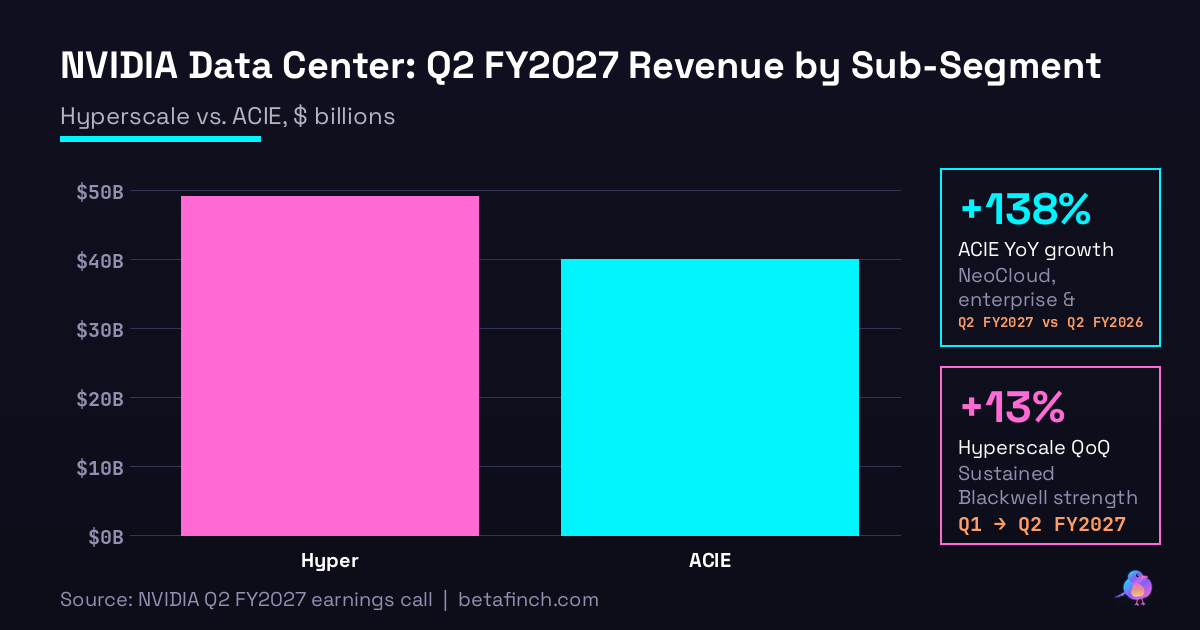
英伟达在2026年第二季度(FY2027 Q2)的总收入达到$96B,同比增长超过一倍,创下连续第四个季度加速增长的纪录。其中,数据中心业务收入$89B,环比增长18%,占总收入的92%。这$89B的数据中心收入进一步细分为两个部分:超大规模计算(Hyperscale)子部分$49B,环比增长13%;企业、云端和工业应用合集(ACIE)子部分$40B,环比增长25%,同比增长138%。这种近乎对半分的结构标志着英伟达业务模式的关键转变, , 不再仅仅依赖超大规模云计算厂商,而是开始构建更加多元化的收入基础。
Key Numbers
Q2 FY 2027总收入: $96B
数据中心收入: $89B
数据中心环比增长: +18%
超大规模收入: $49B
超大规模环比增长: +13%
Acie收入: $40B
Acie环比增长: +25%
Acie同比增长: +138%
毛利率: 75%
超大规模计算的稳定扩展
超大规模计算部分主要包括来自谷歌(GOOG)、Meta、微软等互联网巨头的订单。$49B的收入在环比13%的增长基础上,反映了这些厂商持续且规模庞大的资本开支需求。亚马逊云服务(AWS)近期宣布从2026年第二季度至2029年第二季度期间额外部署200万块GPU,这一举措成为该部分增长的有力证明。全球前五大云厂商的资本开支规模从2026年的约$800B上升至2027年的$1.3T,而这些资本开支中用于AI基础设施的部分占据越来越大的比例。超大规模云厂商对英伟达芯片的持续、高量级需求,支撑了这一子部分的稳健增长。
ACIE部分的快速崛起
ACIE部分涵盖NeoCloud合作伙伴、企业级数据中心以及主权AI应用。$40B的收入基础上,环比25%和同比138%的增长速度明显高于超大规模部分。NeoCloud是英伟达与全球云基础设施提供商的合作框架,这些合作伙伴包括不属于五大超大规模云厂商的区域性和专业化云服务提供商。根据英伟达透露的信息,NeoCloud合作伙伴预计在2026年底达到8吉瓦的装机容量,相比2025年底的约3吉瓦增长超过165%。
企业和主权AI应用则构成ACIE的另一个增长引擎。主权AI特别值得关注, , 这类应用覆盖政府、金融机构和大型企业对数据本地化、隐私保护和独立控制的需求。在Q2财季,主权AI收入环比增长35%,同比增长超过三倍,增速远高于其他所有部分。随着全球各国对AI产业的战略重视程度上升,主权AI需求正在从边缘走向中心舞台。英伟达预期ACIE部分将在未来占据数据中心业务收入的约一半,这意味着该部分的重要性将继续提升。
单位产出效益的持续提升
英伟达在财报中强调了一个关键指标:每吉瓦计算功率所能创造的收入。在Hopper架构时期,每吉瓦创造约$18B的年度收益;到了Blackwell架构,这一指标提升至$25B;而最新的Vera Rubin架构有望达到$40B。这种逐代提升反映了英伟达通过软硬件一体化策略,不断提升单位产出效益。英伟达不仅卖更多的芯片,更重要的是让相同功率消耗的芯片创造更多的价值。这种「全栈」战略, , 包括芯片、互连、软件和生态工具, , 成为其毛利率维持在75%高位的关键支撑。
供应约束下的增长轨迹
Q2财季的毛利率保持在75%,环比平稳。英伟达预计Q4财季毛利率将出现71-72%的谷值。这看似下行的毛利率预期背后,反映的是英伟达在应对供应链压力的同时,仍在尽力满足市场需求。英伟达将2027财年的增长预期设定在约70%左右,但特别强调这一增长受限于供应侧约束,而非需求侧不足。换言之,全球的GPU需求远超英伟达当前的产能,瓶颈不在市场胃口,而在制造能力。
Q3财季(2026年第三季度)的收入指引为$108B,环比增长约12%。虽然这一增速低于过去几个季度的平均增幅,但依然表明英伟达的增长轨迹保持强劲。更关键的是,这一增长仍然受到供应约束的限制。如果产能无限充足,增长速度会更快;但在当前的约束条件下,英伟达已在尽力满足市场的旺盛需求。
结构性增长的新阶段
综观英伟达Q2 FY2027财季的财报,有三个核心观察值得投资者关注。第一,数据中心业务的两轮驱动(超大规模和ACIE)正在逐步实现更加均衡的发展,预期ACIE部分将占据数据中心收入的约一半,这意味着收入依赖度风险正在分散。第二,每吉瓦芯片收益的持续提升($18B→$25B→$40B)表明英伟达的全栈平台战略正在兑现,单位产出效益不断扩大。第三,供应约束而非需求不足的结论表明,全球AI基础设施建设的前景依然广阔,英伟达的成长空间仍然巨大。这些因素共同勾勒出英伟达从单一芯片制造商向全栈AI基础设施平台供应商转变的新阶段。