NVIDIA 2027财年第二季度营收拆分:数据中心、超大规模与ACIE分部的增长动力
Q2财季总体业绩回顾
英伟达 (NVIDIA) 公布的2027财年第二季度总营收达到960亿美元,实现同比翻倍增长,这是该公司连续第四个季度实现的加速增长势头。在如此规模的营收基础上继续保持翻倍增长,充分反映了全球AI计算需求的强劲态势和英伟达产品的市场主导地位。其中,数据中心业务营收达到890亿美元,占总营收的92.7%,环比增长18%,继续成为推动整体增长的绝对核心引擎。
数据中心营收的强劲表现源于多个支撑因素的共同作用。AI模型训练、推理、部署的全球浪潮持续推高对计算芯片的需求。同时,云计算厂商和企业用户对新一代AI芯片的部署步伐加快,更新周期缩短,进一步加速了营收增长。890亿美元的季度营收规模已经超过英伟达2018年全年营收,充分说明AI芯片市场的指数级扩张。
Key Numbers
Total Revenue: $96B
Data Center Revenue: $89B
Data Center Growth Qo Q: +18%
超大规模与ACIE分部的增长分化
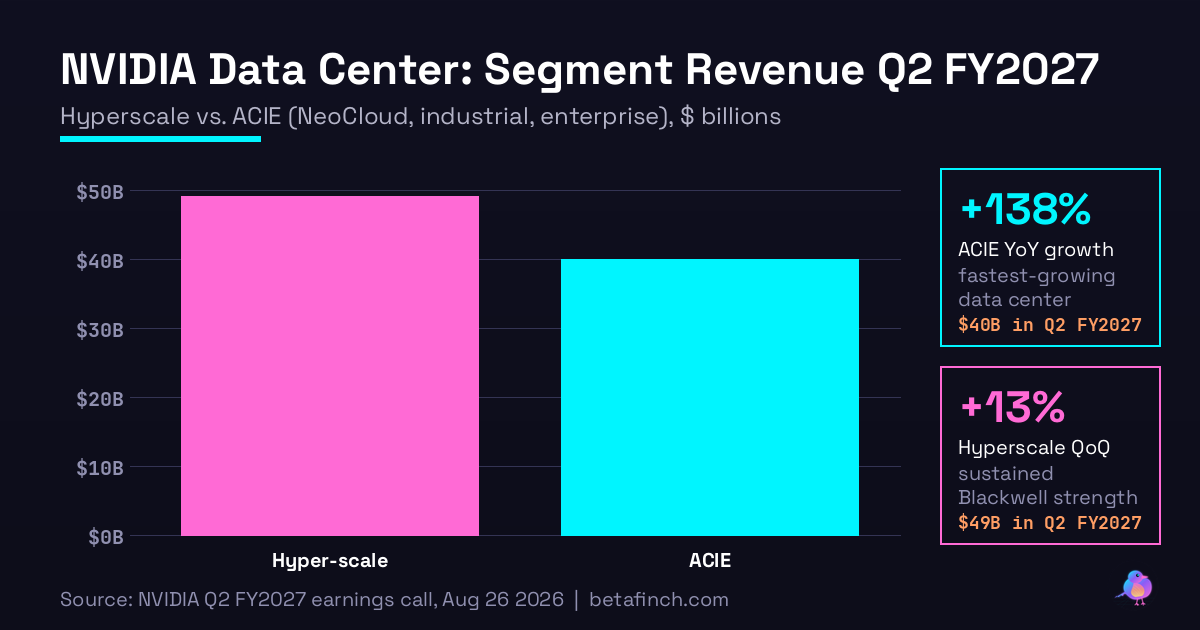
在890亿美元的数据中心营收中,英伟达按照客户性质和应用场景进行了细致的分类统计,形成了两个在增长速度和市场特征上明显不同的分部。超大规模(Hyperscale)业务针对亚马逊、谷歌、微软、Meta等传统科技巨头的云计算服务部门,营收为490亿美元,环比增长13%,占数据中心营收的55.1%。虽然超大规模仍然是英伟达最大的单一客户群体,但其增长速度相对平稳,反映出这一市场已进入相对成熟的阶段。
相比之下,ACIE(芯片及相关基础设施,涉及新兴云计算、工业应用、企业部署等多个细分领域)业务营收为400亿美元,环比增长25%,同比增长138%,占数据中心营收的44.9%。两个分部增速的显著差异极为关键, , ACIE分部的环比增速几乎是超大规模的两倍。这表明AI基础设施投资正在发生重要的结构变化:不仅仅是传统的科技巨头在追加投资,企业用户和政府主导的云平台也在加速布局,成为增长的新动力。这种分部分化态势有深远的意义,表明英伟达的市场机会正在从集中度较高的超大规模厂商向更分散、更多元的客户群体扩展。
ACIE分部的多元化增长动力
ACIE分部的快速增长并非来自单一因素,而是源于包括NeoCloud生态扩张、主权AI计划投资和企业级应用推广等多个相互补强的增长驱动因素。
NeoCloud合作伙伴的容量扩张
NeoCloud代表了一个新兴的云计算生态,包括地区性云服务商、创新型创业公司和业界专业服务商等。这些合作伙伴正在快速扩张其AI计算基础设施规模以满足区域市场的差异化需求。根据英伟达管理层的披露,NeoCloud合作伙伴的总装机容量从2025年底的约3吉瓦快速增至2026年底的预计8吉瓦,增长幅度达167%。这种增长速度远超过传统超大规模厂商的容量扩张速度,反映出新兴云平台对AI计算基础设施的迫切需求。从基础设施规模的角度看,从3吉瓦到8吉瓦的跨越意味着在该生态中部署的英伟达芯片数量增加了将近6倍之多。
主权AI计划的快速推进
主权AI是指各国和地区为保证数据安全和技术自主而建设的本地AI计算基础设施。随着AI技术的战略地位不断提升,各国政府将主权AI建设列为国家级优先项目,这在第二季度的财务数据中得到了充分反映。主权AI业务在第二季度的表现尤为抢眼, , 营收环比增长35%,同比增长超过两倍(增速超过200%)。这一增速远高于数据中心整体业务的增长水平,充分说明各国投资于建设独立AI计算能力的决心之坚定程度。无论是欧洲的主权AI计划、中东地区的算力投资,还是亚太地区的数据中心扩展,都在共同推高这一分部的营收。
AWS的长期GPU采购承诺
超大规模分部增长的重要支撑来自亚马逊云科技 (AWS) 的长期战略承诺。AWS宣布计划在2027财年第二季度至2029财年第二季度期间额外部署200万块GPU。这一跨越两年的大规模采购承诺为英伟达提供了关键的需求可见度,有助于公司精准规划产能释放节奏。200万块GPU的年均部署规模足以支撑英伟达在超大规模领域保持两位数的增长速度。这一承诺通常代表AWS对特定芯片架构(如Blackwell和Vera Rubin)的长期战略选择,为英伟达的产品路线图提供了市场验证。
每吉瓦营收的逐代跃升
英伟达每吉瓦的营收机会正在伴随GPU架构升级而逐代大幅提升,这是理解英伟达长期增长潜力的关键指标。在采用Hopper架构的系统部署中,每吉瓦装机容量产生的年度营收约为180亿美元。Blackwell架构的推出将这一指标提升至250亿美元,相比Hopper增长39%。英伟达最新发布的Vera Rubin架构则进一步扩至400亿美元,相比Blackwell增长60%,相比Hopper基线增长超过122%。
这一"每吉瓦营收"指标的逐级递升蕴含着重要的经济学含义。它体现了硬件性能的进步, , 新架构支持更高的计算吞吐量;软件生态的优化, , 编译器和框架对新架构的适配程度更高;应用多样性的拓展, , 新架构能够支持更多样化的推理和训练场景。从投资视角看,这意味着即使全球GPU装机总量保持不变,每代架构的更新换代也能将英伟达的营收扩大一倍以上。这种产品更新周期的价值创造,结合全球装机量的同步扩张,共同构成了英伟达长期增长的双重引擎。Vera Rubin的部署周期被业界和管理层公认为英伟达历史上最快,这进一步压缩了从产品发布到营收贡献的时间周期。
毛利率压力与成本管理
英伟达在第二季度的毛利率维持在75%,实现了环比持平。然而,管理层对后续季度的利润率前景作出了更谨慎的指引。毛利率将在第四季度触及71%-72%的区间低点,相比第二季度的75%下滑约300-400个基点。这一利润率的短期压力可能源于产品组合的优化调整, , 不同产品线的毛利率存在差异,随着Vera Rubin等新架构在营收中的占比提升,整体毛利率可能出现结构性变化;产能释放初期的成本因素;以及竞争环境的微弱影响。
值得注意的是,管理层对毛利率的后期恢复持有建设性的态度。71%-72%的利润率水平仅被描述为"触底",意味着这是短期波动而非长期趋势。管理层预期毛利率将在2028财年开始恢复,这表明公司对产能利用率提升和产品组合优化有充分的信心。这一指引有助于投资者理解当前毛利率压力的短期性质,以及对公司盈利能力的长期乐观前景。
前瞻指引与长期增长展望
英伟达对2027财年第三季度的营收指引为1080亿美元,误差范围±2%。这一指引相比第二季度的960亿美元环比增长12.5%,继续展现了强劲的加速增长态势。如果指引兑现,将创造英伟达历史上最高的单季营收纪录。
更重要的是管理层对更长期增长前景的描述。管理层明确指出,2028财年的预期营收增长率约为70%。这一增长率预期基于的关键假设是, , 当前制约英伟达增长的因素是供应能力而非市场需求,即供应受限而非需求不足。这一表述传达了一个重要信号:全球对英伟达产品的需求远超过其当前和可预见未来的产能释放能力。
这一供应受限的判断得到了超大规模数据中心运营商资本开支规划的有力支撑。根据英伟达管理层披露的数据,排名前五位的超大规模云计算厂商在2026年的总资本开支预期达约8000亿美元,在2027年将进一步扩至1.3万亿美元。在数据中心资本开支中,GPU和相关AI加速硬件通常占比15%-20%,这意味着仅前五大厂商用于AI芯片的年度采购规模就可能达到数千亿美元的量级。英伟达作为事实上的GPU垄断供应商,其产能释放速度将直接决定整个行业的AI基础设施扩张步伐。在这一宏大的投资周期背景下,Vera Rubin架构由于其卓越的性能-功耗比和能效特性,正在成为多数厂商的首选方案。英伟达管理层将Vera Rubin的部署速度称为公司有史以来最快的产品上量周期,这进一步加快了新架构营收贡献的时间表。