沃尔玛与TJX 2027年第三季度财报对比:零售巨头的分化
沃尔玛 (WMT) 和TJX Companies (TJX) 在各自的第三季度财报中均交出了超预期的成绩单,并双双上调了全年业绩指引。然而,这两家零售巨头走上了截然不同的增长路径。沃尔玛凭借强劲的电商销售和门店履约能力驱动增长,而TJX则通过其多元化的商品组合和国际扩张实现了广泛的销售涨幅。这种对比反映了美国零售业正在发生的深层变化,在全渠道竞争日益激烈的环境中,规模、技术和商业模式各具优势。
沃尔玛的电商引擎
沃尔玛在第三季度公布企业净销售额(按常数货币计算)增长4.4%,超过了3%-3.75%指引的上端。全球电商增速达到17%,其中美国市场增长23%,山姆会员店增速达到30%。这些数字反映了沃尔玛在数字商务领域的加速动力,特别是在提升不同消费者群体覆盖方面取得了显著进展。
更值得注意的是沃尔玛的履约能力。公司门店完成了美国电商订单的80%以上,能够在三小时内触及96%的美国家庭,在三十分钟内触及60%的美国家庭。第三季度,沃尔玛美国门店履约配送增长超过40%,加急配送增长超过50%。同时,沃尔玛数字化助手Sparky的同比使用增长达到129%,这反映了消费者对AI辅助购物体验的接受度正在上升。这种物流优势降低了亚马逊等竞争对手的相对优势,使沃尔玛能够通过自有网络实现盈利的增长。
会员和捆绑策略
沃尔玛还推出了一项新的捆绑会员计划,将沃尔玛+ (Walmart+) 和山姆会员店Plus结合在一起,年费为120美元。这项举措旨在提高客户粘性,扩大高价值客户群体,同时为两个品牌的会员制战略创造了协同效应。
全年指引上调
基于第三季度的强劲表现,沃尔玛上调了全年销售额指引至4.9%-5.2%,同时将营业收入指引上调至8%-8.6%。每股收益指引也被上调至$2.84-$2.89。这些提升幅度反映了公司对于全年势头的更加积极的看法,特别是在假日购物季即将到来之际。
TJX的多元化增长
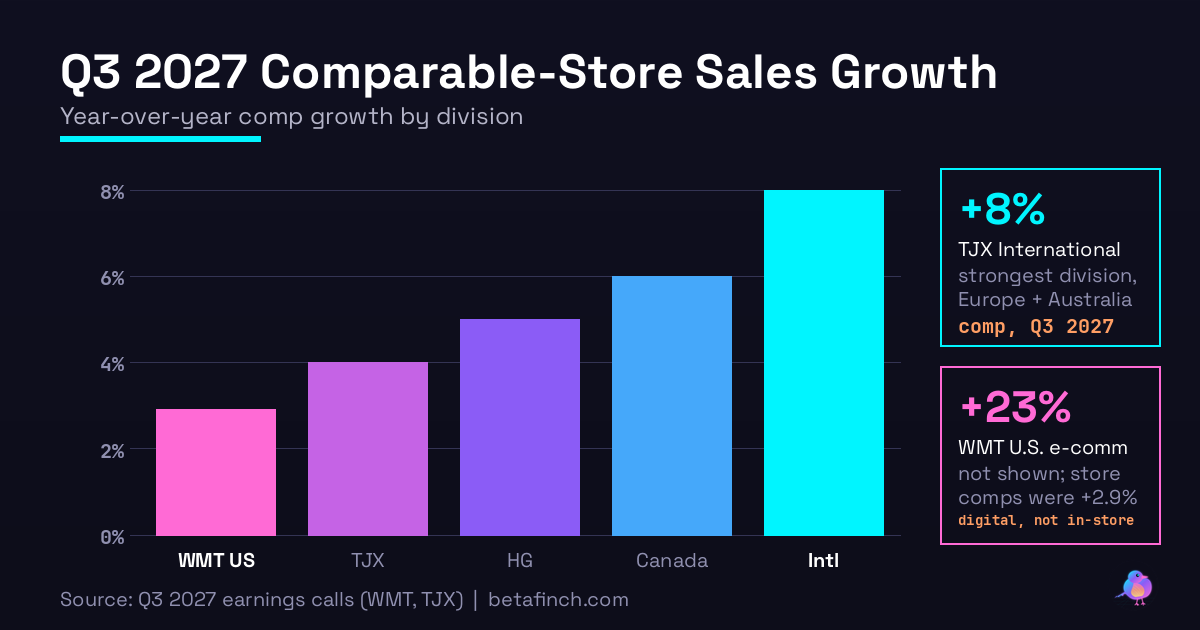
相比之下,TJX的第三季度表现则体现了其独特的商业模式, , 多品类、多区域的均衡增长。TJX的合并可比销售额增长4%,超过计划,由客户交易量和购物篮均值双重驱动。这种来自多个维度的增长动力体现了折扣零售模式的韧性。
多品类组合
在品类层面,TJX的增长更加细化。Marmaxx(包括T.J. Maxx和Marshalls)第三季度可比销售额增长2%,表明这家折扣百货的核心业务正在恢复动力。HomeGoods第三季度可比销售额增长5%,部分原因在于新店的贡献和现有店铺的良好表现。第三季度HomeGoods部门税前利润率为14.1%,环比提升60个基点,显示了该业务段的盈利能力在改善,这也验证了TJX在家居品类的策展能力。
国际扩张
TJX的国际业务继续展示出增长动力。国际部门第三季度可比销售额增长8%,这是四个销售部门中增速最快的。加拿大地区表现尤为强劲,可比销售额增长6%,同时公司在加拿大开设了第600家门店。这个里程碑标志着TJX在北美国际市场的深度渗透和长期的商业模式成功。加拿大部门第三季度经常货币下的部门利润率达到16.1%,体现了该市场的高盈利性。
盈利和现金返还
TJX第三季度调整后稀释每股收益为$1.34,同比增长5%。公司上调了全年收入指引至$63.8亿美元-$64亿美元,同时预期税前利润率为12%-12.1%。调整后每股收益指引为$5.17-$5.20。此外,TJX在第三季度向股东返还了15亿美元。这种稳定的现金回报反映了公司对其业务前景的信心。
两种模式的对比
沃尔玛和TJX代表了美国零售业的两种主要演进路径。沃尔玛采取的是「规模和技术」战略,利用其庞大的门店网络作为电商履约中心,并通过投资快速配送能力来提升竞争力。这种模式的优势在于毛利润的改善空间,因为减少了对第三方物流的依赖。在这一战略下,每一个物理门店都变成了仓储和配送网络的一部分,提升了整体系统效率。
另一方面,TJX则专注于「商品选择和价值定位」,通过与供应商的谈判优势获得稀缺和折扣商品,然后通过其「寻宝」模式的购物体验提升转化。这种模式不依赖于配送速度,而是依赖于独特的商品和卓越的价值定位。TJX的国际和多品类战略则提供了地理和品类分散的收益基础,降低了对任何单一市场或产品线的依赖。
Key Numbers
Q3 Net Sales Growth: 4.4%
Global Ecommerce Growth: 17%
US Ecommerce Growth: 23%
Sam Club Ecommerce Growth: 30%
Store Fulfilled Share: 80%
US Household Reach 3 Hours: 96%
US Household Reach 30 Minutes: 60%
Store Fulfilled Delivery Growth: 40%
Expedited Delivery Growth: 50%
Sparkey Usage Growth YoY: 129%
Walmart Plus Bundle Price: $120/year
Full Year Sales Guidance: 4.9%-5.2%
Full Year Operating Income Guidance: 8%-8.6%
Full Year EPS Guidance: $2.84-$2.89
Q3 Consolidated Comp Sales Growth: 4%
Marmaxx Comp Sales Growth: 2%
Home Goods Comp Sales Growth: 5%
Canada Comp Sales Growth: 6%
International Comp Sales Growth: 8%
Q3 Adjusted Pre Tax Margin: 12.5%
Q3 Adjusted EPS: $1.34
EPS Growth YoY: 5%
Home Goods Segment Margin: 14.1%
Canada Segment Margin Constant Currency: 16.1%
Q3 Shareholder Returns: $1.5B
Full Year Revenue Guidance: $63.8B-$64B
Full Year Pre Tax Margin Guidance: 12%-12.1%
Full Year Adjusted EPS Guidance: $5.17-$5.20
假日季展望
两家公司都为第四季度做好了准备,但方式截然不同。沃尔玛通过7,700项价格下调和加快的配送能力来吸引对价格敏感的假日购物者。这反映了公司对于消费者购买力可能受限的预期,以及其对价格战略和物流优势的信心。TJX则依靠其不断更新的商品流(fresh flow)和礼品类商品的精心策展来应对假日季,这与其目标顾客群体对价值的追求相符。
总结
从财报数字来看,两家公司都处于强势地位。沃尔玛的电商增长率(全球17%)显著高于传统零售业的可比增长,而TJX的4%可比销售额增长则体现了其在相对困难的商业环境中的韧性。两家公司都上调了全年指引,这表明管理层对第四季度的信心。
随着假日购物季的展开,沃尔玛的价格竞争力和物流优势,以及TJX的商品稀缺性和折扣定位,将继续塑造美国零售业的竞争格局。两种模式的并存反映了美国消费者市场的多元性,既有对便利和快速配送的追求,也有对价值和寻宝体验的渴望。这两家零售巨头各自代表的增长理念将在假日季进一步得到验证。
- 沃尔玛第三季度企业净销售额(常数货币)增长4.4%,全球电商增长17%,美国电商增长23%
- TJX合并可比销售额增长4%,国际部门增长8%,加拿大开设第600家门店
- 沃尔玛上调全年销售指引至4.9%-5.2%,每股收益指引至$2.84-$2.89
- TJX上调全年收入指引至$63.8亿-$64亿美元,预期税前利润率12%-12.1%
- 沃尔玛通过电商和物流优势驱动增长,TJX通过商品差异化和国际扩张实现增长,两种模式各具竞争力