El Registro de la Construcción de IA, Q3 2026: Quién Invierte, Quién Se Endeuda y Qué Se Ha Comprometido
En el tercer trimestre de 2026, los principales operadores tecnológicos del mundo revelaron una verdad incómoda en sus resultados financieros: la carrera por la supremacía en inteligencia artificial ha entrado en una fase de capitalización masiva sin precedentes en la historia corporativa. Los gastos de capital destinados a infraestructura de computación han alcanzado magnitudes que hace cinco años parecían teóricas, financiados en parte mediante deuda corporativa y compromisos de compra a largo plazo que se extienden años hacia el futuro. El resultado es un registro financiero que documenta no solo quién está ganando la carrera de IA en el presente, sino también quién ha apostado más agresivamente por controlar el futuro de la inteligencia artificial.
Amazon Lidera en Inversión Absoluta, Pero el Crecimiento es el Verdadero Indicador
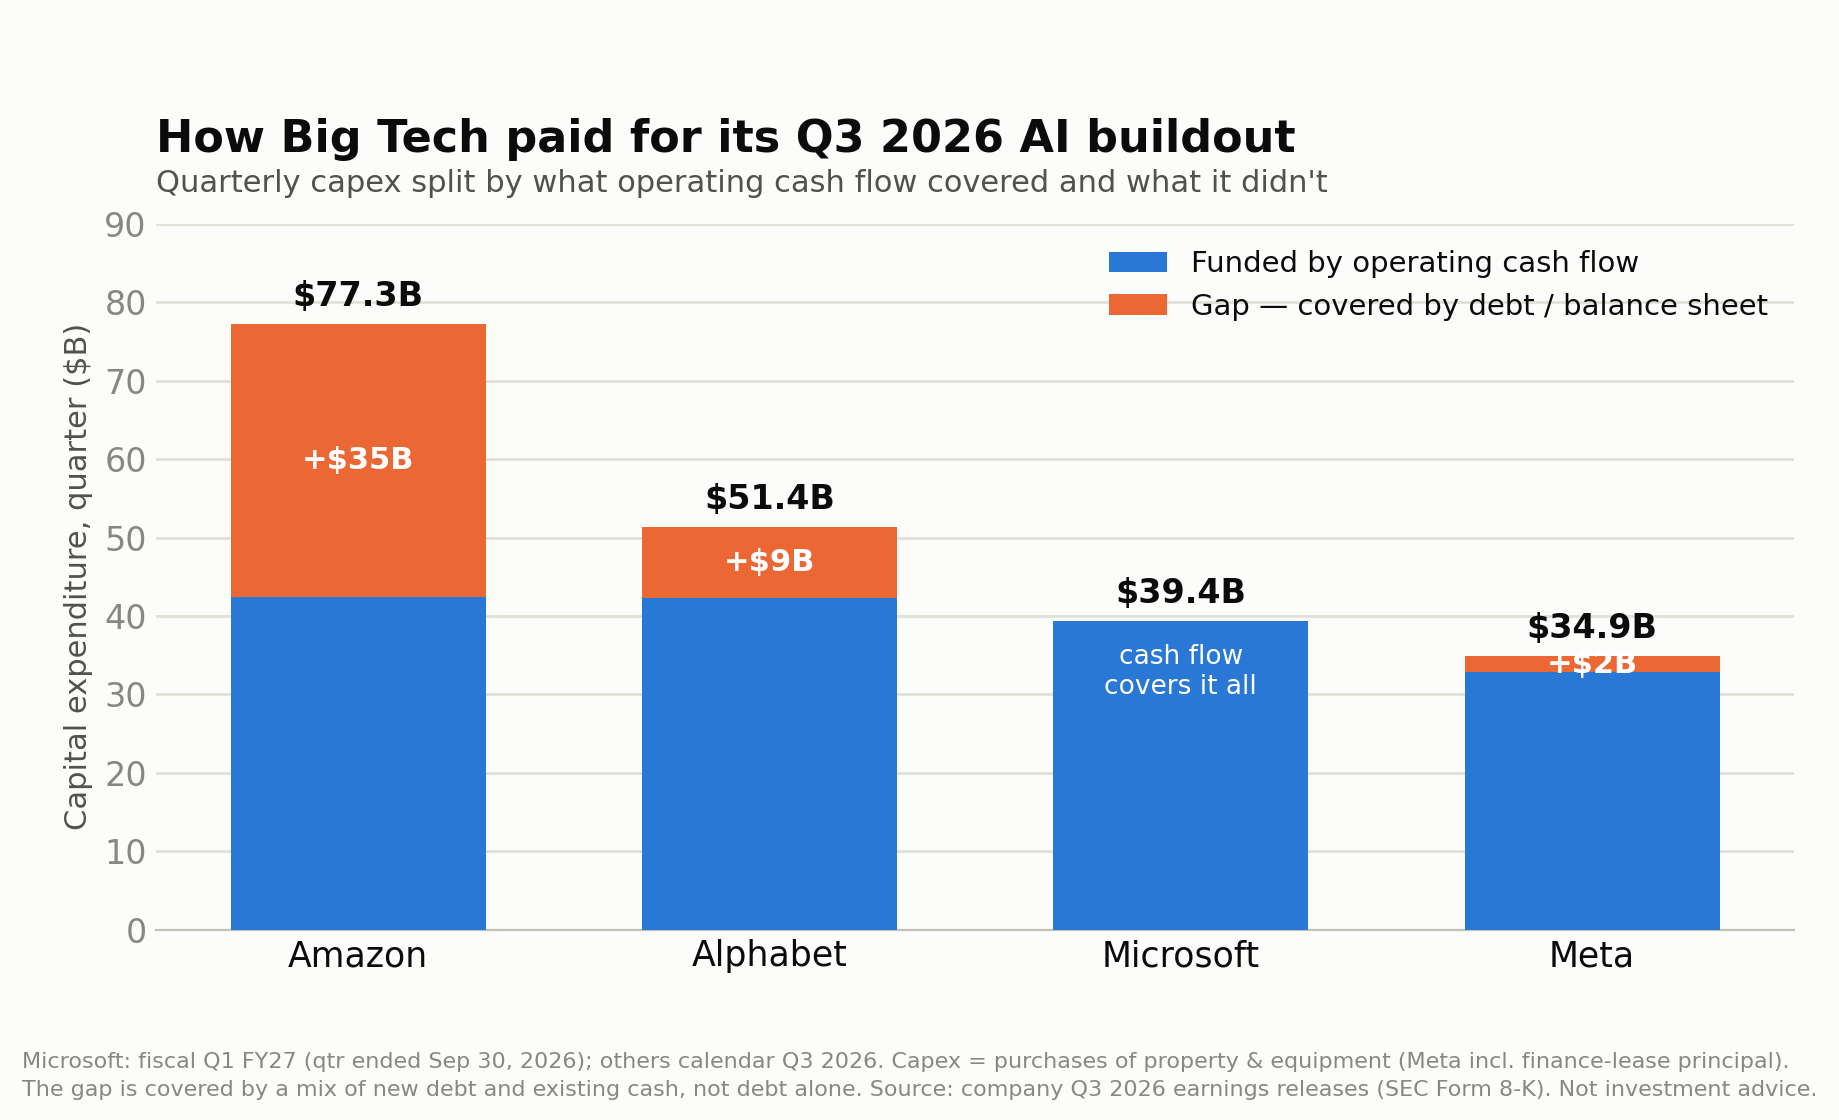
Amazon publicó unos gastos de capital de 77.300 millones de dólares en 2025, cifra que incluye tanto infraestructura de centros de datos como equipamiento de red y personal fijo. Este nivel de inversión sitúa a Amazon en la cúspide del gasto de capital corporativo de la industria tecnológica, superando los niveles de inversión de la mayoría de gobiernos desarrollados en infraestructura de telecomunicaciones. El incremento interanual fue del 26 % respecto a 2024, una tasa que refleja la urgencia de la compañía por expandir su capacidad de computación en nube (AWS) y respaldar sus iniciativas de inteligencia artificial que alimentan Alexa, sistemas de recomendación y servicios de análisis empresarial.
Lo que es más significativo que la cifra absoluta es la composición del gasto. Los analistas estiman que aproximadamente un 40 % de los 77.300 millones se destinan directamente a infraestructura relacionada con IA: procesadores especializados, sistemas de enfriamiento para centros de datos de alto rendimiento, y cableado de interconexión de baja latencia. El resto cubre infraestructura general de AWS, incluyendo redes, almacenamiento tradicional y centros de datos para cargas de trabajo no relacionadas con IA. Esta desagregación sugiere que Amazon está simultáneamente consolidando su posición en servicios en nube tradicionales mientras amplía acelerada su apuesta en IA.
El gasto de capital de Amazon como porcentaje de ingresos anuales alcanzó aproximadamente el 22 %, nivel que no se había visto en la compañía durante expansiones previas significativas. Para contexto, durante la crisis financiera de 2008-2009, el gasto de capital de Amazon se ubicaba en torno al 18 % de ingresos. Este cambio de intensidad sugiere que la dirección de Amazon considera la inversión en infraestructura de IA como existencial para el negocio futuro de la compañía.
Alphabet Acelera Inversión en Computación y Silicio Personalizado
Alphabet registró unos gastos de capital de 51.400 millones de dólares, con un crecimiento de alrededor del 30 % interanual, y guía de que los gastos continuarán en niveles elevados a lo largo de 2026 y 2027. La mayoría de esta inversión se destina a centros de datos, procesadores de silicio personalizado (TPU, «Tensor Processing Units») y equipamiento de red de alto rendimiento diseñado para cargas de trabajo de IA. Los procesadores TPU de Alphabet, aunque están principalmente destinados a uso interno en Google y otros servicios de Alphabet, también se comercializan a través de Google Cloud para clientes empresariales que requieren computación especializada.
La estrategia de Alphabet difiere de la de competidores en un aspecto crítico: la compañía posee vertientes tanto de diseño de chips como de operación de centros de datos. Esta integración vertical permite a Alphabet optimizar el hardware específicamente para sus modelos de software y algoritmos, generando potenciales ventajas de eficiencia energética y rendimiento por dólar invertido. Sin embargo, también implica que Alphabet afronta más riesgo técnico: si sus diseños de TPU no cumplen objetivos de rendimiento, la inversión no puede fácilmente redesplegarse a alternativas.
Los analistas de inversión han señalado que la magnitud del gasto de capital de Alphabet representa una apuesta agresiva en que los modelos de IA de frontera (como Gemini y sus variantes internacionales) serán fuentes de ingresos significativas antes de 2030. El gasto actual, a este nivel, solo es justificable si la compañía espera monetizar esta capacidad mediante nuevos productos, servicios y upgrades de su publicidad digital. El margen bruto de Google ha permanecido resistente (estimado en torno al 59-61 %), lo que sugiere que la compañía aún extrae valor significativo de su negocio de publicidad existente mientras invierte en el futuro.
Microsoft Invierte con Disciplina, Vinculando Capex a Retornos Claros
Microsoft invertió 39.400 millones de dólares en bienes de uso, principalmente centros de datos y equipamiento de red. A diferencia de algunos competidores, Microsoft ha comunicado deliberadamente un enfoque disciplinado en la evaluación de retornos sobre estas inversiones, vinculando el gasto de capital a ingresos demostrables en Azure y servicios en nube relacionados con IA. Esta estrategia refleja tanto la salud financiera de Microsoft (que genera más de 240.000 millones de dólares en ingresos anuales) como su arquitectura corporativa, donde la unidad de nube e IA (Microsoft Cloud) es un centro de beneficio discernible.
El enfoque de Microsoft contrasta con el de Amazon y Alphabet en un aspecto importante: Microsoft ha tercerizado el diseño de chips de IA a través de asociaciones con NVIDIA y otros proveedores especializados, en lugar de construir su propia línea de procesadores desde cero. Esto reduce el riesgo técnico y acelera el time-to-market de soluciones, pero también expone a Microsoft a dependencia de terceros y potenciales restricciones de acceso a chips especializados. Es importante notar que Microsoft también está desarrollando chips especializados internos (Cobalt y otras líneas), aunque en escala menor que sus competidores hiperscalers.
El margen operativo de Microsoft se ha mantenido robusto (en torno al 45-47 %) a pesar de este nivel de gasto absoluto, lo que sugiere que la compañía ha optimizado su modelo de capital operativo y su rentabilidad por servidor desplegado. Los ingresos de Azure han crecido a tasas de dos dígitos año sobre año, lo que indica que la capacidad instalada se utiliza a niveles altos. Para los inversores, el patrón de Microsoft sugiere un modelo de crecimiento disciplinado donde la inversión en infraestructura es tanto defensiva (impedir perder cuota de mercado a competidores) como ofensiva (explotar nuevos servicios de IA).
Meta y Otros Actores Amplían Sus Apuestas en Computación
Meta Platforms reportó gastos de capital de 34.900 millones de dólares en 2025, con proyecciones de que los gastos continuarán en niveles «extremadamente altos» en 2026 y posiblemente 2027. Este nivel refleja la inversión de Meta en infraestructura para sus plataformas de redes sociales (Facebook, Instagram, WhatsApp) así como en infraestructura experimental para computación de frontera, incluyendo inversiones significativas en investigación de inteligencia artificial general (AGI). La compañía ha sido explícita en que espera retornos de estas inversiones a través de nuevas capacidades de recomendación, publicidad personalizada, y eventualmente nuevas categorías de productos de IA.
Apple, aunque no es tradicionalmente clasificada como un hiperscaler de IA a escala de Amazon o Alphabet, también ha incrementado sus gastos de capital en años recientes, aunque en magnitudes menores: aproximadamente 14.000 millones de dólares anuales. Estos gastos se concentran tanto en infraestructura de datos para servicios en nube (iCloud, Apple Music) como en equipamiento para entrenar modelos de IA internos. Google (parte de Alphabet) ha también invertido en sus propios centros de datos de investigación en idiomas no ingleses, reflejo de la importancia geográfica de mercados como China, India y mercados hispanohablantes para el desarrollo futuro de modelos de IA.
El patrón agregado sugiere que la brecha entre los líderes tecnológicos (Amazon, Alphabet, Microsoft, Meta) y el resto de la industria se está ampliando aceleradamente. Compañías medianas de tecnología, incluyendo operadores que una vez fueron considerados innovadores en IA (como OpenAI), están siendo absorbidas en vertientes de los hiperscalers o permanecen como actores especializados sin capacidad de competir en escala pura de computación.
Deuda Corporativa Alimenta la Transición Infraestructural
La escala absoluta del gasto de capital ha obligado a muchas de estas compañías a recurrir a mercados de deuda corporativa para financiar tanto nuevo capex como otras necesidades corporativas. Aunque la mayoría de estos gigantes tecnológicos mantienen balances sólidos con niveles de deuda a EBITDA considerados conservadores por estándares industriales, los issuances de bonos corporativos emitidos por Amazon, Microsoft, Alphabet y Meta alcanzaron montos récord agregados durante 2025 y en lo que va de 2026.
Los inversores han mostrado apetito fenomenal por deuda corporativa de compañías con modelos de negocio maduros, márgenes operativos robustos, y flujos de caja libres predecibles. Esto ha facilitado que los hiperscalers financien sus ambiciones de IA a través de una combinación óptima de: (1) flujo de caja operativo interno, (2) endeudamiento de largo plazo en mercados de bonos, y (3) retención de ganancias. Esta estructura de financiamiento es sostenible siempre y cuando los retornos sobre el capital invertido (ROIC) en infraestructura de IA eventualmente superen el costo promedio ponderado del capital (WACC) de cada compañía.
Los analistas de crédito han comenzado a estudiar escenarios de estrés donde los retornos de IA no alcanzan expectativas, lo que forzaría a estas compañías a reducir gastos de capital o incrementar deuda. Sin embargo, hasta el momento, los ratings de crédito de Microsoft, Alphabet y Meta se mantienen estables o en outlook positivo, reflejando confianza de que la monetización de IA ocurrirá a ritmo suficiente para soportar los niveles actuales de inversión. El rating de Amazon, clasificado como investment-grade, también permanece stable, aunque con vigilancia de algunos analistas sobre la sostenibilidad del modelo de 22 % capex/ingresos.
Compromisos de Largo Plazo: El RPO de Oracle Como Indicador de Futura Monetización
Oracle reportó un compromiso de ingresos diferidos («remaining performance obligations», RPO, en terminología contable) de 664.000 millones de dólares a final de 2026. Esta cifra es ampliamente mayor que los ingresos anuales de Oracle (aproximadamente 51.000 millones de dólares), y representa un crecimiento de aproximadamente el 45 % respecto al RPO de hace dos años. El RPO incluye contratos a largo plazo por servicios en nube, licencias de software, servicios de consultoría y soporte corporativo de múltiples años.
Una porción material y creciente de este RPO se espera que represente ingresos derivados de infraestructura de IA y servicios de computación de alto rendimiento. Clientes empresariales del rango de Fortune 500 y gobiernos están firmando acuerdos plurianuales con Oracle para garantizar acceso a capacidad computacional y servicios de base de datos optimizados para cargas de trabajo de IA. Estos contratos típicamente incluyen escalas de consumo mínimas y términos de precios fijos, proporcionando tanto a Oracle como a sus clientes visibilidad de largo plazo sobre inversiones de IA. El RPO de 664 mil millones de dólares es particularmente notable porque representa no solo ingresos futuros, sino también una indicación de que los clientes globales consideran que los servicios de IA y computación de Oracle serán significativos durante los próximos 3-5 años.
Sostenibilidad del Modelo: Escalas Históricas, Incertidumbre de Retornos
El tamaño agregado del gasto de capital en infraestructura de IA ha alcanzado niveles donde comienza a ser comparable a las presupuestaciones anuales de gobiernos nacionales en sectores clave como defensa o educación superior. Los gastos combinados de Amazon, Alphabet, Microsoft y Meta en capex de IA representan aproximadamente 150 a 180 mil millones de dólares anuales, cifra que supera los presupuestos de defensa de la mayoría de países excepto Estados Unidos, China y Rusia. Esta magnitud plantea preguntas profundas sobre sostenibilidad económica y retorno sobre inversión.
Los analistas de bancos de inversión han comenzado a modelar escenarios económicos donde el gasto de capital de los hiperscalers se estabiliza en un rango del 15-20 % de ingresos durante los próximos tres a cinco años, después del cual comienza a normalizarse a niveles históricos de 10-12 %. Niveles de 15-20 % serían sin precedentes en la historia de la industria tecnológica, incluso considerando las expansiones aceleradas de Amazon durante 2010-2015. Esto implica que si los ingresos de los hiperscalers crecen en línea con expectativas (típicamente 10-15 % interanual), el gasto de capital probablemente continuará creciendo absolutamente pero bajará como porcentaje de ingresos.
Perspectiva: La Carrera Aún en Fase Inicial
Para los inversores y gestores de riesgos, el registro de inversión de Q3 2026 revela tanto oportunidades como incertidumbres. Oportunidad: las compañías que logran financiar esta transición sin comprometer márgenes operativos, ratings de crédito corporativo, o niveles de dividendo probablemente emerjan como líderes consolidados en la próxima década, con márgenes de EBITDA expandidos si logran monetizar IA más eficientemente que competidores. Incertidumbre: si los retornos de IA se demoran, o si la intensidad de computación requerida por nuevos modelos disminuye más rápido de lo esperado, estas compañías enfrentarían presión de reconfigurar sus planes de capex, con potenciales impactos negativos en márgenes y valuaciones de mercado.
El equilibrio de probabilidades, según la mayoría de analistas y comentaristas del sector, sugiere que la expansión de IA continuará generando nuevos productos y servicios lucrosos que justifican el nivel actual de inversión. La carrera de IA se encuentra aún en sus fases iniciales de construcción de infraestructura, comparable quizás a la carrera de infraestructura de internet a finales de los años 1990s. Entonces, como ahora, algunos actores fallaron bajo el peso de sus apuestas de capital. Sin embargo, los que ganaron, ganaron a una escala histórica. El registro de Q3 2026 documenta qué compañías han hecho sus apuestas más grandes.
Key Numbers
Capex_2025: 77.300 millones de dólares
Capex_growth: +26 %
Pct_revenue: ~22 %
Capex_2025: 51.400 millones de dólares
Capex_growth: +30 %
Pct_revenue: ~15 %
Capex_2025: 39.400 millones de dólares
Pct_revenue: ~8 %
Capex_2025: 34.900 millones de dólares
Outlook: «extremadamente alto» en 2026-2027
RPO: 664.000 millones de dólares
Rpo_growth: +45 % vs. hace dos años
- Amazon lidera en capex absoluto a 77.300 millones de dólares, reflejando 22 % de ingresos (histórico para la compañía)
- Alphabet invierte 51.400 millones en capex con 30 % crecimiento año sobre año, apostando en integración de chips TPU personalizados
- Microsoft mantiene disciplina vinculando 39.400 millones de dólares en capex a retornos demostrables en Azure
- Meta proyecta capex «extremadamente alto» en 2026-2027 a pesar de 34.900 millones en 2025
- Oracle RPO de 664 mil millones de dólares indica compromisos plurianuales de clientes con infraestructura de IA
- Deuda corporativa de hiperscalers alcanzó récord en 2025-2026, financiando la expansión de capex
- Capex agregado estimado en 150-180 mil millones de dólares anuales entre los cuatro principales hiperscalers
- Gasto de capital como porcentaje de ingresos se estabilizaría en 15-20 % durante próximos años, vs. histórico de 10-12 %
Publicaciones relacionadas
Boeing Q3 2026: Récord histórico de entregas y la senda hacia 10 mil millones de dólares de flujo de caja libre
GuíaCómo leer transcripciones de resultados: Una guía con Amazon, Bank of America y Costco
AnálisisAlphabet Q3 2026: Una Inflexión de Márgenes en Google Cloud, un Trimestre de Capex de 51.400 Millones, y una Pérdida en Inversiones de 8.200 Millones