Ingresos de NVIDIA por segmento en FY2027: análisis del crecimiento estructural
Ingresos que rompen récords: $96B en el segundo trimestre
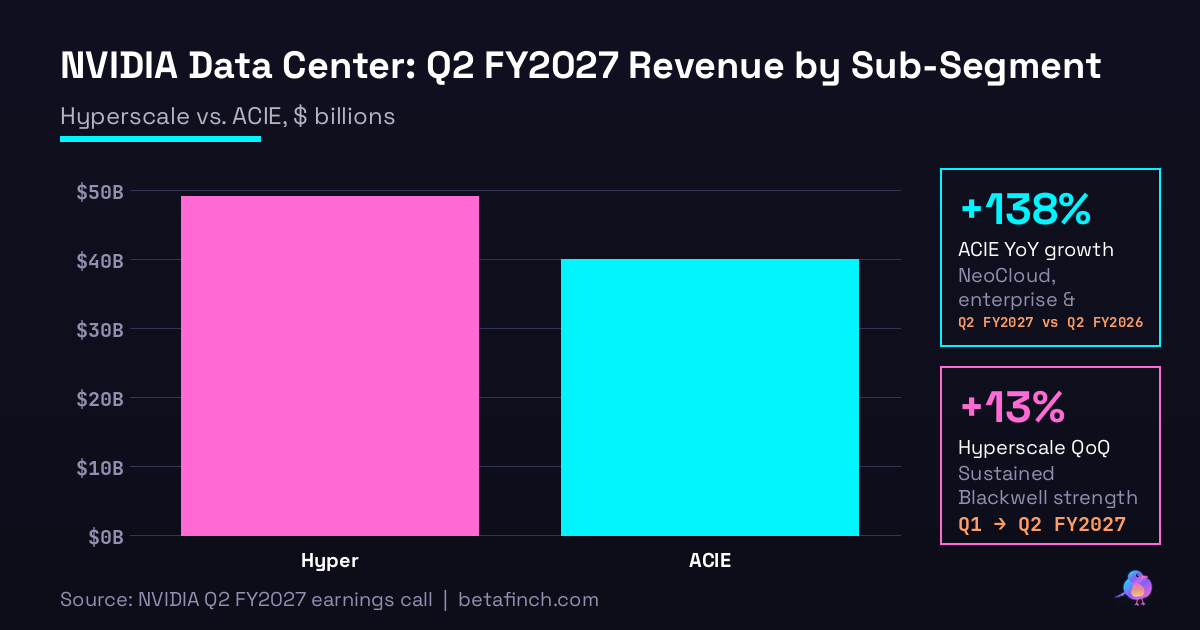
NVIDIA publicó unos ingresos totales de $96B en el segundo trimestre del ejercicio fiscal 2027, más del doble respecto al año anterior y la cuarta trimestre consecutiva de crecimiento acelerador. El segmento de centros de datos, que constituye el núcleo del portafolio de NVIDIA, alcanzó los $89B en ingresos, representando el 93 % del total. Esta cifra se divide en dos sub-segmentos de importancia aproximadamente equiparable: el segmento de hiperscalado registró $49B, mientras que el segmento ACIE (NeoCloud, industrial y empresarial) generó $40B. La paridad relativa entre ambos pilares subraya una transición estructural en los impulsores de crecimiento de NVIDIA.
El segmento de hiperscalado: demanda masiva y despliegues plurianuales
El segmento de hiperscalado comprende los proyectos de IA a gran escala de proveedores de nube pública como Amazon Web Services, Microsoft Azure y Google Cloud. Este sub-segmento registró $49B en ingresos durante el Q2 FY2027, con un crecimiento trimestral del 13 %. Amazon Web Services anunció que desplegará 2 millones de unidades adicionales de procesamiento de gráficos a partir del segundo trimestre de FY2027 hasta el segundo trimestre de FY2029. Este programa plurianual de inversión subraya la demanda sostenida de aceleradores de IA de próxima generación en la infraestructura de nube global. La solidez del crecimiento de hiperscalado confirma que los clientes de mayor tamaño en el ecosistema de NVIDIA mantienen apetito robusto por capacidad de cómputo de IA.
ACIE: el motor de crecimiento más rápido
El segmento ACIE, que integra NeoCloud (IA soberana), aplicaciones industriales y soluciones empresariales, registró $40B en ingresos durante el Q2 FY2027, con un crecimiento del 25 % respecto al trimestre anterior y del 138 % en términos interanuales. Este crecimiento diferenciado refleja la diversificación de la demanda de IA más allá del círculo de los hiperscaladores tradicionales. NVIDIA proyecta que ACIE representará aproximadamente la mitad del negocio de centros de datos en el futuro próximo, lo que implica un cambio fundamental en la composición de ingresos. Dentro de ACIE, el subsegmento de IA soberana reportó un crecimiento del 35 % trimestral y más del triple en términos interanuales. Estas cifras ilustran cómo gobiernos, organizaciones multinacionales y empresas grandes están priorizando la construcción de capacidad de IA interna, abriendo vectores de crecimiento nuevos para NVIDIA.
Ingresos por gigavatio: el motor de expansión de márgenes
Una métrica estratégica para comprender la trayectoria de márgenes de NVIDIA es el indicador de ingresos por gigavatio de capacidad de cómputo instalada. Con la arquitectura Hopper, NVIDIA generaba aproximadamente $18B de ingresos por gigavatio. Con Blackwell, esta cifra ascendió a $25B por gigavatio. La próxima generación de arquitectura, Vera Rubin, se proyecta que generará $40B de ingresos por gigavatio. Este crecimiento exponencial refleja la estrategia de NVIDIA de expandir la cadena de valor mediante soluciones de pila completa: procesadores especializados, software de sistemas, algoritmos de optimización y servicios en la nube integrados. Este modelo de plataforma proporciona una palanca de márgenes independiente del volumen bruto de unidades.
Márgenes brutos y trayectoria de rentabilidad
En el segundo trimestre de FY2027, el margen bruto de NVIDIA se situó en el 75 %, permaneciendo plano respecto al trimestre anterior. La compañía guió que el margen alcanzará un mínimo del 71–72 % en el cuarto trimestre de FY2027, reflejo de una combinación de presiones que incluyen cambios en la mezcla de productos, costos de logística y gastos de distribución en un período de crecimiento acelerado. Esta trayectoria temporal de márgenes es consistente con las dinámicas de escala y no sugiere erosión estructural de rentabilidad.
Guía de Q3 y visibilidad de FY2028
Para el tercer trimestre de FY2027, NVIDIA guió a los accionistas hacia unos ingresos de $108B (±2 %), lo que implica un crecimiento trimestral del aproximadamente 13 % desde el nivel de Q2. Para el ejercicio fiscal 2028, la compañía proyecta un crecimiento de aproximadamente el 70 %. Un matiz crítico acompaña esta orientación: este crecimiento está limitado por la oferta de semiconductores, no por la demanda. NVIDIA ha reiterado que la demanda supera la oferta en cada nube, en cada aplicación empresarial y en cada geografía. El cuello de botella operativo es la capacidad de manufactura disponible, no el apetito de los clientes.
Expansión de NeoCloud: infraestructura soberana en ascenso
Los socios de NeoCloud de NVIDIA, que proporcionan servicios de nube soberana a gobiernos y grandes empresas en jurisdicciones que priorizan la autonomía de datos, esperan cerrar 2026 con 8 gigavatius de capacidad instalada, comparado con aproximadamente 3 gigavatius a finales de 2025. Este ritmo de crecimiento, que representa casi triplicar la capacidad en el transcurso de un año, refleja tanto la demanda acelerada de infraestructura de IA regional como el papel crítico que juegan los integradores de sistemas en la arquitectura de NVIDIA. Esta expansión señala que la IA generativa ya no está confinada a los hiperscaladores occidentales, sino que se despliega de forma distribuida en contextos regionales y locales.
Contexto de inversión: capex de hiperscaladores en ascenso
Los cinco principales proveedores de nube gastaron aproximadamente $800B en gastos de capital durante 2026. Proyecciones sugieren que esta cifra crecerá a $1.300B en 2027. Aunque estos dólares se distribuyen entre infraestructura de red, construcción de centros de datos, almacenamiento y otros componentes, la fracción creciente destinada a aceleradores de IA indica un realineamiento fundamental de las prioridades presupuestarias hacia la modernización de capacidad de IA. Este contexto de inversión de largo plazo proporciona visibilidad de crecimiento para los fabricantes de procesadores como NVIDIA.
Key Numbers
Revenue: $96B
Revenue Growth: +100%
Síntesis: transición estructural de ingresos
Los resultados de Q2 FY2027 de NVIDIA y la guía revisada revelan una empresa en transición estructural. El crecimiento de hiperscalado continúa impulsado por despliegues de nube masivos de AWS, Microsoft y Google. Pero el crecimiento más rápido proviene del segmento ACIE, que engloba clientes soberanos, empresariales e industriales nuevos en el mercado de aceleradores de IA a escala. A medida que ACIE converja hacia aproximadamente la mitad del negocio de centros de datos, el portafolio de NVIDIA se diversifica geográfica y sectorial. Simultáneamente, la métrica de ingresos por gigavatio continúa expandiéndose, reflejando la innovación arquitectónica desde Hopper hasta Blackwell y Vera Rubin. La guía de crecimiento de ~70 % para FY2028, emparejada con la afirmación de que la demanda supera la oferta en todas partes, sugiere que la trayectoria de crecimiento de NVIDIA está limitada por manufactura, no por apetito de mercado.
Publicaciones relacionadas
J&J Q3 2026: El Dinamismo Farmacéutico Contrasta con el Estancamiento de MedTech
AnálisisNVIDIA Q2 FY2027: La infraestructura de IA se expande a 89.000 millones de dólares en data centers
AnálisisNVIDIA FY2027: Desglose de Ingresos por Segmento - Data Center, Gaming e Industria Automotriz