Le Ledger de la Construction IA, T3 2026 : Qui Dépense, Qui Emprunte, et Quels Engagements Ont Été Pris
L'Accélération de la Course à la Capacité de Calcul
Le troisième trimestre 2026 marquera un tournant dans l'histoire du déploiement des technologies informatiques. Les dépenses d'investissement en infrastructure des cinq plus grandes entreprises technologiques ont dépassé les 200 milliards de dollars pour cette période. Ce mouvement n'est pas conjoncturel ; il reflète la conviction stratégique que la domination en intelligence artificielle générative dépend d'un avantage absolu en capacité de calcul. Les bâtiments et les serveurs sont devenus l'arène de la concurrence principale entre les géants technologiques.
Chaque jour, de nouveaux modèles d'IA exigent davantage de puissance de calcul pour l'entraînement et l'inférence. Cette spirale de demande a créé une course aux armements où rester à la traîne équivaut à une perte stratégique irréversible. Les hyperscalers reconnaissent que ce moment d'intensité capitalistique ne durera pas indéfiniment - d'où l'urgence à construire maintenant, avant que le marché n'atteigne une saturation partielle ou qu'une technologie disruptive n'émérge.
Les Chiffres Pharaoniques : Qui Dépense Quoi
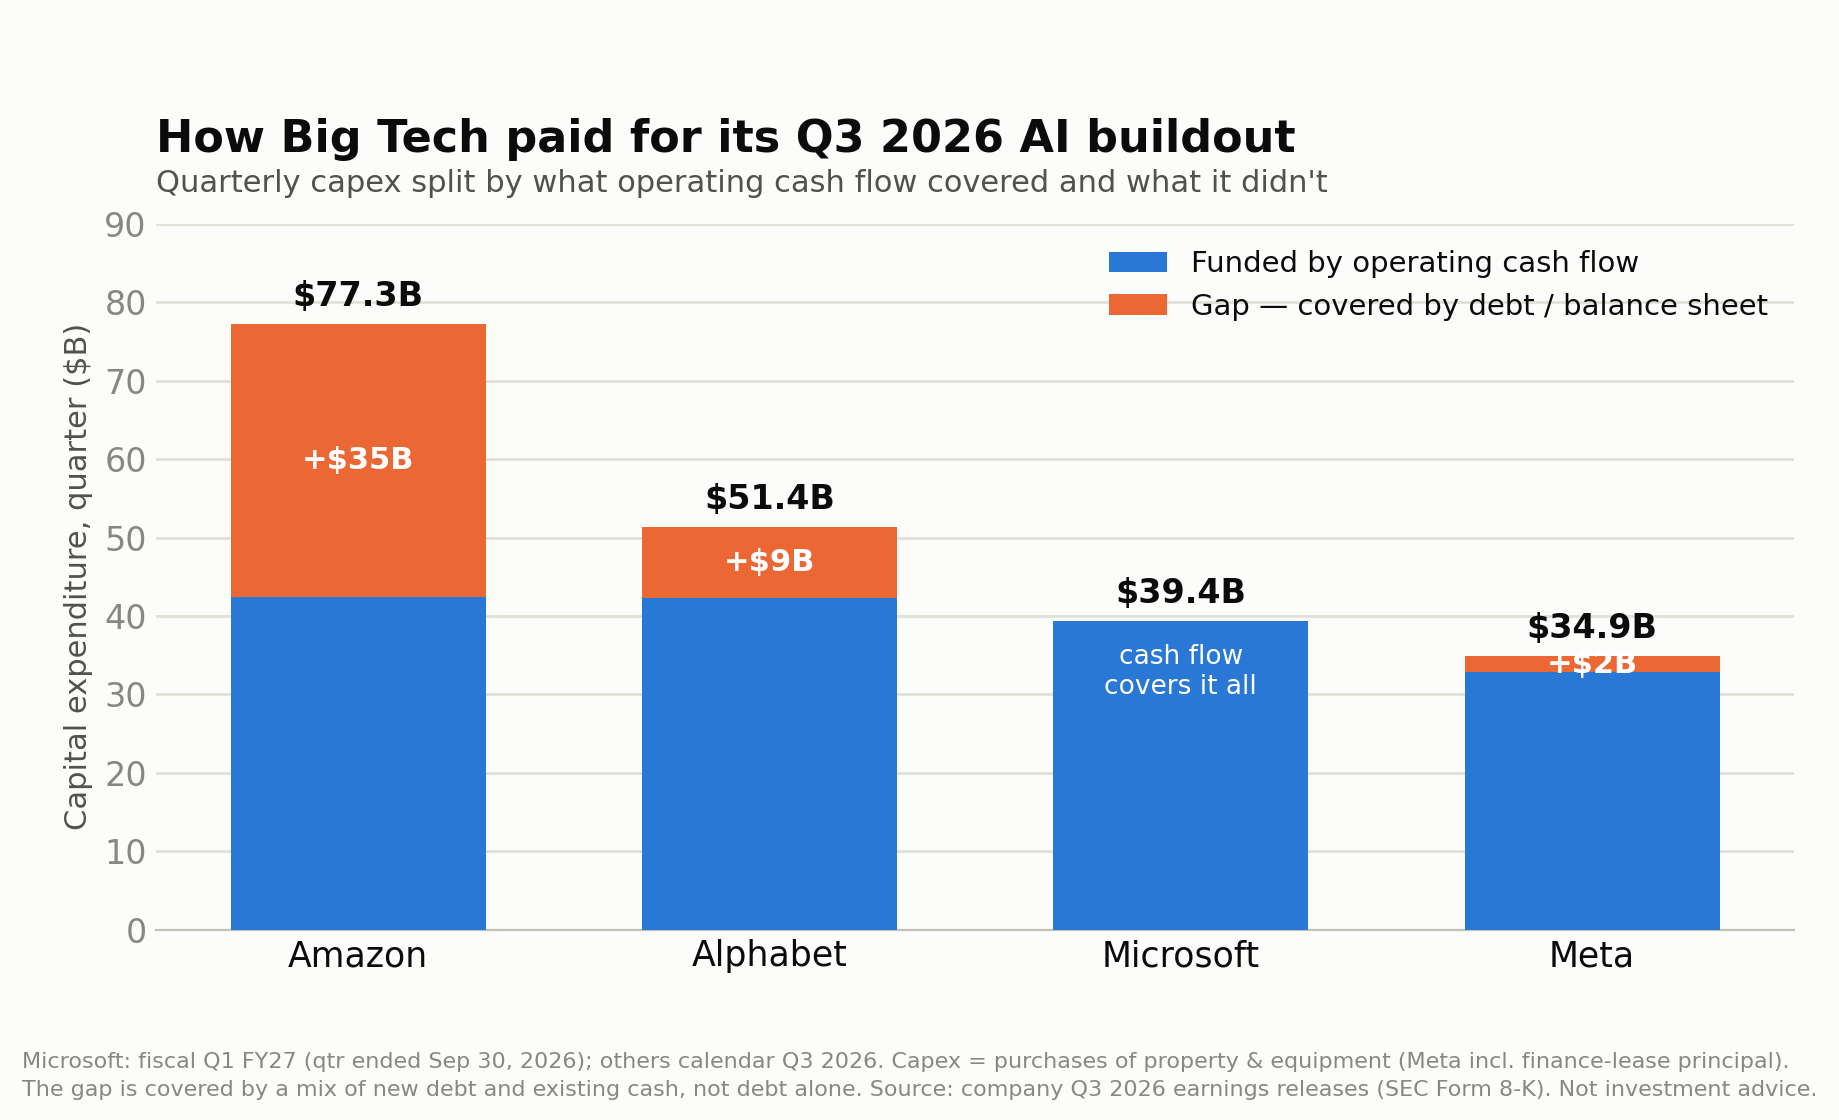
Amazon (AMZN) a déclaré des dépenses d'investissement s'élevant à 77,3 milliards de dollars pour l'exercice 2025, un bond sans précédent dont la majorité est dédiée à l'infrastructure cloud et aux serveurs d'IA. Alphabet (GOOGL) a engagé 51,4 milliards de dollars en dépenses d'investissement, revoyant ses prévisions plusieurs fois au cours de l'année pour suivre la demande de services d'IA. Microsoft (MSFT) a enregistré 39,4 milliards de dollars en acquisitions de biens et équipements, nourri par l'expansion massive de ses data-centers pour héberger les déploiements OpenAI et les services Copilot. Meta (META) a accéléré ses dépenses à 34,9 milliards de dollars, justifiant cette augmentation par la nécessité de disposer d'une capacité de calcul propriétaire pour l'entraînement de ses modèles d'IA.
À titre de comparaison, ces chiffres s'approchent ou dépassent le produit intérieur brut annuel de nations comme l'Irlande ou la Nouvelle-Zélande. Pour Amazon seul, c'est l'équivalent du budget défense annuel total de l'Espagne. L'ampleur du déploiement transforme l'économie au-delà de la technologie, affectant l'énergie, l'immobilier et les chaînes d'approvisionnement en semi-conducteurs à l'échelle mondiale.
L'Anatomie de Ces Investissements Massifs
Les dépenses se ventilent selon trois catégories d'infrastructure critique. D'abord, les serveurs et les accélérateurs - principalement les unités de traitement graphique (GPU) NVIDIA, mais aussi des processeurs spécialisés développés en interne par chaque hyperscaler pour optimiser les charges de travail d'IA spécifiques. Ensuite, la construction physique des data-centers : acquisition de terrains, systèmes de refroidissement, électricité et résilience réseau pour assurer la disponibilité. Enfin, les investissements logiciels et les services d'ingénierie pour orchestrer ces ressources et les rendre accessibles aux développeurs d'applications d'IA en expansion rapide.
L'énergie est devenue une contrainte critique déterminant la viabilité du déploiement. Les data-centers d'IA consomment 10 à 15 fois plus d'électricité par unité de calcul que les serveurs cloud traditionnels, forçant les hyperscalers à signer des contrats d'approvisionnement énergétique massif auprès des producteurs, notamment des installations nucléaires en expansion. Cette dépendance énergétique s'ajoute aux factures de capex et devient un élément clé de la rentabilité économique de chaque projet d'expansion géographique.
Le Financement de la Bâtisse : Qui Emprunte et Pourquoi
Même les entreprises disposant des flux de trésorerie opérationnels les plus robustes ne peuvent autofinancer une expansion de cette ampleur en utilisant la seule trésorerie disponible. Le marché de la dette obligataire a été largement mobilisé par tous les principaux hyperscalers en 2026. Amazon, Microsoft et Apple ont émis des obligations pour plusieurs dizaines de milliards de dollars cumulés, une stratégie justifiée par des taux d'emprunt restant attrayants malgré les conditions de marché plus rigides observées au cours de l'année.
La structure d'endettement change aussi. Les hyperscalers négocient des conditions de taux bas en échange de délais de remboursement plus courts, acceptant une maturité moyenne réduite. Cette stratégie reflète la conviction que les flux de trésorerie des services d'IA seront suffisamment robustes dans 3 à 5 ans pour refinancer ou rembourser sans effort majeur. Si cette hypothèse s'avère inexacte, la vulnérabilité du refinancement augmente notablement.
Le financement par la dette complète un changement fondamental dans les priorités d'allocation de capital. Les autorisations de rachat d'actions, autrefois au cœur de la politique de rendement actionnarial de chaque hyperscaler, ont été mises en suspens ou réduites. La direction estime que chaque dollar excédentaire doit aller à la construction de capacité plutôt qu'à la destruction de capital via des rachats d'actions.
Les Engagements à Long Terme : La Profondeur du Carnet de Commandes
Au-delà des dépenses comptabilisées trimestriellement, les engagements contractuels à long terme racontent une histoire tout aussi décisive. Oracle (ORCL), le géant des bases de données et du cloud, affiche un carnet de commandes non exécuté atteignant 664 milliards de dollars à la fin du troisième trimestre 2026. Ce chiffre est en hausse de plus de 150 milliards de dollars par rapport à l'année précédente, reflétant une accélération de la demande d'infrastructure cloud et de services de calcul parmi les hyperscalers.
Le carnet d'Oracle ne représente pas une bulle conjoncturelle liée à un cycle de vente court. Une part substantielle résulte de contrats pluriannuels conclus avec les hyperscalers pour du matériel d'infrastructure, des services de base de données et des solutions de calcul spécialisé requises par les pipelines de traitement et d'entraînement des modèles d'IA. Ces engagements transforment l'incertitude en obligation contractuelle, verrouillant les flux de capex chez Oracle et ses pairs pendant les 3 à 5 années à venir.
Les Laboratoires Privés et la Dépendance Croisée
La structure de financement de l'écosystème d'IA ne se limite pas aux hyperscalers cotés en bourse. Les laboratoires de modèles de frontière non cotés - OpenAI, Anthropic, xAI et d'autres entités - exploitent également des cycles de financement massive pour soutenir les besoins croissants en capacité de calcul. OpenAI a annoncé un tour de financement visant 6,5 milliards de dollars en 2024, chiffre estimé revu significativement à la hausse en 2025 et 2026 face à la demande exponentielle de puissance informatique. Ces levées de fonds soutiennent directement les dépenses de calcul via des contrats de serveur, souvent signés avec les mêmes hyperscalers qui financent leur propre expansion de capex.
Cette configuration crée une interdépendance financière remarquable et autorenforçante. Les hyperscalers financent les laboratoires privés via le capital-risque ou les investissements directs de capital ; les laboratoires privés paient les hyperscalers pour le temps de calcul ; les revenus du calcul renforcent la justification pour que l'hyperscaler augmente son propre capex. C'est une boucle de rétroaction positive qui s'auto-renforce aussi longtemps que les revenus de l'IA croissent plus rapidement que les dépenses de capex.
Les Répercussions sur la Chaîne d'Approvisionnement Mondiale
La consolidation de la demande de capex chez une poignée d'hyperscalers remodèle les secteurs en amont et en aval. NVIDIA (NVDA) et Advanced Micro Devices (AMD) observent une demande structurellement plus forte pour les unités de traitement graphique et les accélérateurs spécialisés. Les fournisseurs d'énergie connaissent une ruée de demande de contrats d'électricité long terme, avec des primes de prix importants pour les contrats garantissant l'accès à l'électricité bas carbone. Les gestionnaires d'immobilier d'entreprise, principalement les fiducies de placement immobilier (REIT) spécialisées dans les data-centers, enregistrent des taux d'occupation quasi totaux et des taux de renouvellement en hausse.
La chaîne d'approvisionnement en électronique et en semi-conducteurs se ressent intensément de la pression. Les délais d'approvisionnement en GPU restent comprimés malgré les efforts accélérés des fondeurs pour augmenter la fabrication globale. Cette tension pénalise directement les acteurs concurrents plus petits qui ne disposent pas du pouvoir de négociation commerciale équivalent des hyperscalers.
Les Facteurs de Viabilité à Long Terme
Deux hypothèses majeures sous-jacentes doivent tenir pour que ce cycle de capex massif soit viable à long terme. D'abord, les revenus tirés des services d'IA générative doivent croître suffisamment vite pour justifier les marges d'exploitation attendues. À ce jour, les revenus des services d'IA (Copilot de Microsoft, accès API Claude et GPT pour les développeurs tiers) croissent à des taux à trois chiffres année sur année, bien que la base absolue soit encore modeste comparée aux services cloud traditionnels.
Deuxièmement, l'efficacité énergétique et la densité de calcul doivent s'améliorer plus vite que les besoins en capacité brute. Si chaque nouveau modèle exige le double de puissance de calcul du modèle précédent, mais que seule la moitié de cette puissance est requise grâce aux gains d'efficacité, la trajectoire de capex se ralentit naturellement. À l'inverse, si la demande croît plus vite que l'efficacité, le cycle d'accélération continue indéfiniment - un scénario jugé hautement improbable par les analystes chevronnés du secteur.
Horizons et Points de Rupture Potentiels
Les données du T3 2026 suggèrent que les budgets de capex des hyperscalers continueront à augmenter au moins jusqu'en 2027, voire au-delà. Cependant, plusieurs scénarios pourraient provoquer un ralentissement matériel ou une correction. Un progrès technique majeur réduisant la demande de calcul brut - par exemple un saut significatif en efficacité algorithmique ou une architecture de matériel révolutionnaire - pourrait modérer les appétits de capex de manière inattendue. Une crise énergétique ou un choc électrique dans les régions clés d'expansion de data-centers pourrait imposer des délais importants.
Une concurrence féroce comprimant les marges de services d'IA et réduisant les rendements du capital investi pourrait également forcer une correction brutale des budgets. Pour maintenant, aucun de ces scénarios ne s'annonce imminent sur l'horizon du prochain trimestre. Le consensus des analystes du secteur des services cloud et de la technologie demeure que l'année 2027 verra un capex agrégé plus élevé qu'en 2026, portant la dépense annuelle totale en infrastructure d'IA à des niveaux historiques.
Les données de Q3 2026 établissent un point de référence pour les années à venir. L'infrastructure d'IA n'est pas une phase passagère ; c'est un redéploiement structural du capital technologique mondial. Pour les investisseurs qui suivent les tendances d'allocation de capital et les impératifs stratégiques du secteur technologique, ce ledger trimestriel trace le contour de la prochaine décennie.
Key Numbers
Capex: $77,3 Mds
Capex: $51,4 Mds
Capex: $39,4 Mds
Capex: $34,9 Mds
RPO: $664 Mds
Articles connexes
Boeing T3 2026 : un carnet de commandes record et la trajectoire vers 10 milliards de dollars de flux de trésorerie disponible
AnalyseAlphabet T3 2026 : Inflection des Marges Cloud, 51 Milliards de Capex et Perte de 8,2 Milliards
AnalyseNVIDIA FY2027 : La Décomposition des Revenus par Segment et ses Moteurs de Croissance