Résultats J&J T3 2026 : La force du secteur pharmaceutique masque le retard du MedTech
Un cap symbolique approché : Johnson & Johnson sur la trajectoire des 100 milliards de dollars
Johnson & Johnson (JNJ) a publié un chiffre d'affaires mondial de 25,4 milliards de dollars au troisième trimestre 2026, en augmentation de 6 % en croissance opérationnelle. Ce résultat, plus robuste que prévu, place le groupe sur une trajectoire solide vers le franchissement du cap symbolique des 100 milliards de dollars en chiffre d'affaires annuel pour la première fois de son histoire. La direction a relevé sa prévision de chiffre d'affaires annuel à environ 100,7 milliards de dollars, représentant une croissance d'environ 6,9 % à la valeur centrale, confirmant la dynamique du groupe post-Kenvue.
Cette performance reflète une restructuration réussie du portefeuille depuis la séparation des activités de santé grand public, permettant à J&J de concentrer ses ressources sur les segments pharmaceutique et MedTech. Le trimestre confirme que le positionnement du groupe, devenu un pur acteur de la pharmacie spécialisée et des technologies médicales, génère une croissance diversifiée et résiliente, malgré les pressions concurrentielles persistantes dans de nombreux domaines thérapeutiques.
La divergence entre le secteur pharmaceutique et le MedTech : le clivage central du trimestre
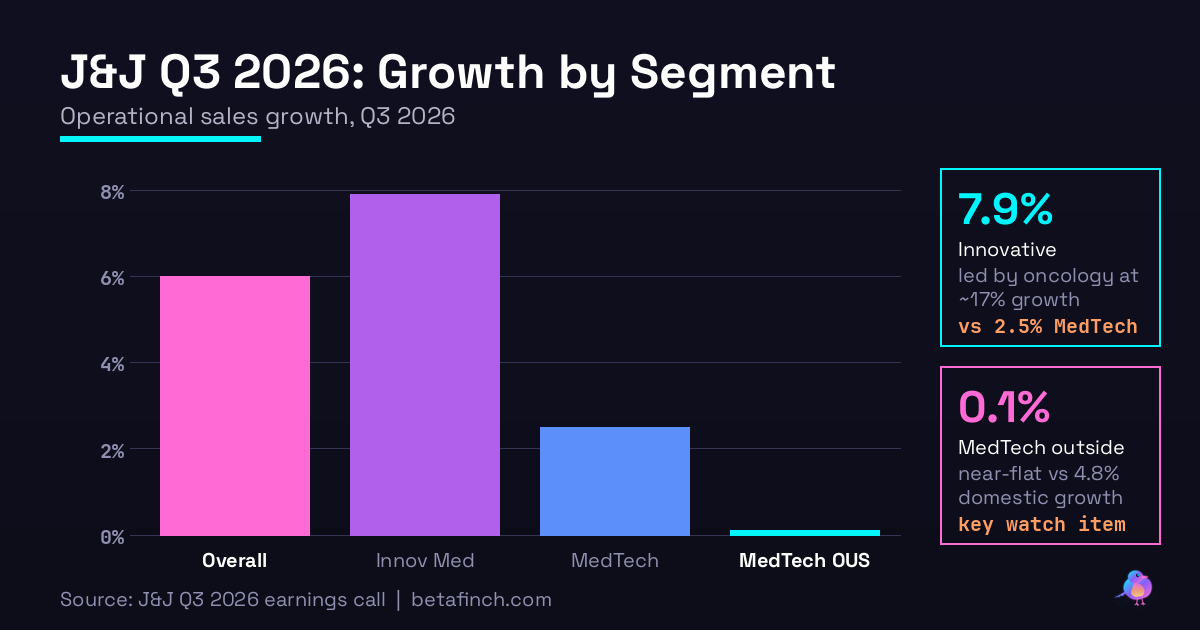
Le cœur de la narration des résultats réside dans la divergence manifeste entre les deux pôles opérationnels. Le segment Innovative Medicine (pharmacie) a enregistré un chiffre d'affaires de 16,8 milliards de dollars, en hausse de 7,9 % en croissance opérationnelle, tirant profit de la force du pipeline oncologique et des lancements en immunologie. À l'inverse, le MedTech a généré 8,6 milliards de dollars en ventes, ne progressant que de 2,5 % en croissance opérationnelle. Ce chiffre agrégé masque une réalité encore plus préoccupante : en dehors des États-Unis, le segment MedTech n'a progressé que de 0,1 %, reflétant une vulnérabilité structurelle des technologies du groupe face à la concurrence régionale et à la saturation de certains marchés matures.
Cette bifurcation, marquée par une croissance pharmaceutique de 7,9 % face à une croissance MedTech de 2,5 %, constitue le point focal pour les investisseurs. Elle souligne que la relance de J&J dépend pour l'essentiel de ses capacités de recherche et développement pharmaceutique plutôt que de son portefeuille de technologie médicale, un profil de risque qui mérite une attention particulière lors de l'analyse prospective.
L'oncologie : le moteur incontournable de la croissance pharmaceutique
Le segment oncologie a été le grand bénéficiaire du trimestre, avec une expansion d'environ 17 %. Cette performance est portée par deux acteurs majeurs du portefeuille. DARZALEX, le traitement du myélome multiple de J&J, a progressé de 15,6 %, porté par des gains de part de marché de 5 points sur l'ensemble des lignes thérapeutiques. Particulièrement notable : en première intention (frontline), le produit a gagné 10 points de part de marché, démontrant une pénétration accélérée chez les nouveaux diagnostiqués. RYBREVANT en association avec le lazertinib, autre fleuron du portefeuille oncologique destiné aux cancers pulmonaires, a affiché une croissance de 63,5 %, consolidant des gains substantiels de part de marché en première et deuxième lignes de traitement.
Parallèlement à ces performances d'oncologie, le segment immunologie a montré une dynamique particulièrement robuste. Tremfya, le traitement des maladies inflammatoires de l'intestin (IBD), a enregistré une croissance remarquable de 68,2 %, propulsée par l'élan commercial du lancement dans l'indication IBD. Le produit a capturé 4 points de part de marché tant en colite ulcéreuse qu'en maladie de Crohn, positionnant J&J de manière plus compétitive face aux traitements existants et aux nouveaux entrants. Cette accélération reflète à la fois la qualité du profil clinique du produit et la stratégie de lancement disciplinée du groupe.
Le renouvellement du portefeuille en psychiatrie complète ce tableau dynamique. SPRAVATO, le traitement intranasaux de la dépression résistante au traitement, a progressé de 36 %, tandis que CAPLYTA, l'antipsychotique atypique, a bondi de 66,1 %, montrant la profondeur de la stratégie de J&J dans les domaines du système nerveux central. Ces performances confirment que l'innovation en psychiatrie et en immunologie représente un relais de croissance crédible pour compenser l'érosion attendue de certains produits matures.
Le MedTech face à des vents contraires : une région géographique divisée
Le segment MedTech continue d'afficher une fragilité relative qui contraste avec la vigueur du secteur pharmaceutique. Bien que le groupe ait réalisé une croissance opérationnelle de 2,5 % à l'échelle mondiale, cette progression repose quasi intégralement sur le marché américain. Les marchés géographiques situés en dehors des États-Unis n'ont avancé que de 0,1 %, un chiffre quasi-stagnant qui révèle des challenges structurels importants : concurrence accrue de fabricants régionaux, pression tarifaire persistante, ou saturation de certains segments de marché. Cette géographie troublée du MedTech demeure un point d'attention pour le management.
Malgré ce contexte hésitant, deux éléments positifs du portefeuille MedTech ressortent du trimestre. Shockwave, la plateforme de lithotripsie intracorporelle (fragmentation des calculs par ondes de choc), a crû de 17,2 %, bénéficiant de l'adoption continue des produits destinés aux interventions coronaires et périphériques. VARIPULSE, la plateforme d'ablation par champs pulsés pour le traitement de la fibrillation auriculaire, a franchi un jalon symbolique en dépassant 100 000 patients traités à l'échelle mondiale. Ce nombre, même s'il représente une pénétration modérée au regard du pool de patients atteints de FA, signale une adoption croissante et un potentiel de croissance durable dans les années à venir.
Les catalyseurs MedTech en perspective : OTTAVA et la robotique chirurgicale
La trajectoire future du MedTech repose sur plusieurs catalyseurs majeurs. L'obtention de l'autorisation réglementaire de novo pour OTTAVA, la plateforme robotique chirurgicale du groupe, constitue un tournant potentiel pour les trimestres à venir. Bien que cette autorisation soit franchie, le véritable enjeu réside dans le déploiement commercial et la pénétration au sein des salles d'opération. L'adoption des systèmes robotiques évolue rapidement dans la plupart des géographies, alimentée par les professionnels de santé en quête d'outils offrant une meilleure ergonomie et précision. J&J entend capitaliser sur ce mouvement, mais la concurrence demeure féroce, tant de la part des acteurs établis que des nouveaux entrants.
L'impact des restructurations sur la profitabilité : comprendre la baisse du résultat par action
Le bénéfice par action dilué ajusté s'est établi à 2,59 dollars, enregistrant un repli de 6,8 % par rapport au trimestre équivalent de 2025. Ce recul revêt une importance capitale dans l'analyse, car il ne reflète pas une détérioration opérationnelle sous-jacente du groupe. Le déclin est en grande partie attribuable aux frais non-récurrents et d'amortissement de goodwill liés aux acquisitions stratégiques Firefly Biotech et Cell BioMedicines. En isolant ces éléments ponctuels de nature financière et stratégique, le rythme opérationnel du groupe demeure solide et en ligne avec la croissance des revenus.
La prévision complète 2026 et les attentes du marché
J&J a relevé sa prévision de chiffre d'affaires pour l'ensemble de l'année 2026 à environ 100,7 milliards de dollars, représentant une croissance d'environ 6,9 % à la valeur centrale de la fourchette. Sur le volet de la profitabilité, le groupe anticipe un bénéfice par action ajusté compris entre 10,95 et 11,05 dollars pour l'exercice 2026. Ces prévisions intègrent l'accélération pharmaceutique en cours, l'amélioration graduelle du MedTech, et reflètent un optimisme prudent du management quant aux dynamiques finales d'année.
Variables clés à surveiller : la fin d'année et au-delà
Les investisseurs traquant J&J doivent maintenir une veille particulière sur plusieurs vecteurs critiques. D'abord, la capacité du MedTech à amorcer une récupération en zones géographiques non-américaines, demeurant la zone la plus fragile du portefeuille. Deuxièmement, le rythme de déploiement commercial d'OTTAVA et son potentiel de gain de parts de marché en chirurgie robotique, un indicateur clé de la capacité du groupe à revitaliser le segment MedTech. Troisièmement, l'érosion progressive de la base de patients STELARA à mesure que les biosimilaires gagnent du terrain, un facteur qui pèsera sur les revenus du pôle Innovative Medicine aux trimestres à venir, nécessitant une compensation par les produits plus récents. Enfin, la trajectoire de croissance continue des lancements récents en immunologie et psychiatrie, où J&J a concentré ses ressources d'innovation et où les données cliniques et commerciales demeurent encourageantes.
Key Numbers
Q3 Revenue: $25.4B
Q3 Revenue Growth: +6%
Innovative Medicine Revenue: $16.8B
Innovative Medicine Growth: +7.9%
Medtech Revenue: $8.6B
Medtech Growth: +2.5%
Medtech OUS Growth: +0.1%
Oncology Growth: +17%
Adjusted EPS: $2.59
Adjusted EPS Change: -6.8%
FY2026 Revenue Guidance: $100.7B
FY2026 Revenue Growth Guidance: +6.9%
FY2026 EPS Guidance: $10.95–$11.05
Articles connexes
NVIDIA FY2027 : La Décomposition des Revenus par Segment et ses Moteurs de Croissance
AnalyseNVIDIA Q2 FY2027 : Comment les revenus des centres de données divergent entre Hyperscale et ACIE
AnalyseNVIDIA FY2027 – Ventilation du Chiffre d'Affaires : Centres de Données, Gaming et Auto Expliqués