NVIDIA Q2 FY2027 : Comment les revenus des centres de données divergent entre Hyperscale et ACIE
Un doublement qui cache deux moteurs
NVIDIA a publié un chiffre d'affaires total de 96 milliards de dollars au deuxième trimestre de l'exercice 2027, doublant sur un an et marquant la quatrième hausse consécutive d'accélération trimestrielle. Cette progression reflète la demande débridée en infrastructures d'intelligence artificielle. Le segment des centres de données s'est établi à 89 milliards de dollars, en hausse de 18 % en séquence, un rythme soutenu qui masque cependant une divergence croissante au sein même de ce segment géant. À la surface, le chiffre s'impose ; dessous, c'est le rythme de croissance inégal entre deux moteurs distincts qui redessine complètement le paysage des investissements en capacité d'IA à l'échelle mondiale.
Hyperscale vs. ACIE : une divergence au cœur de la croissance
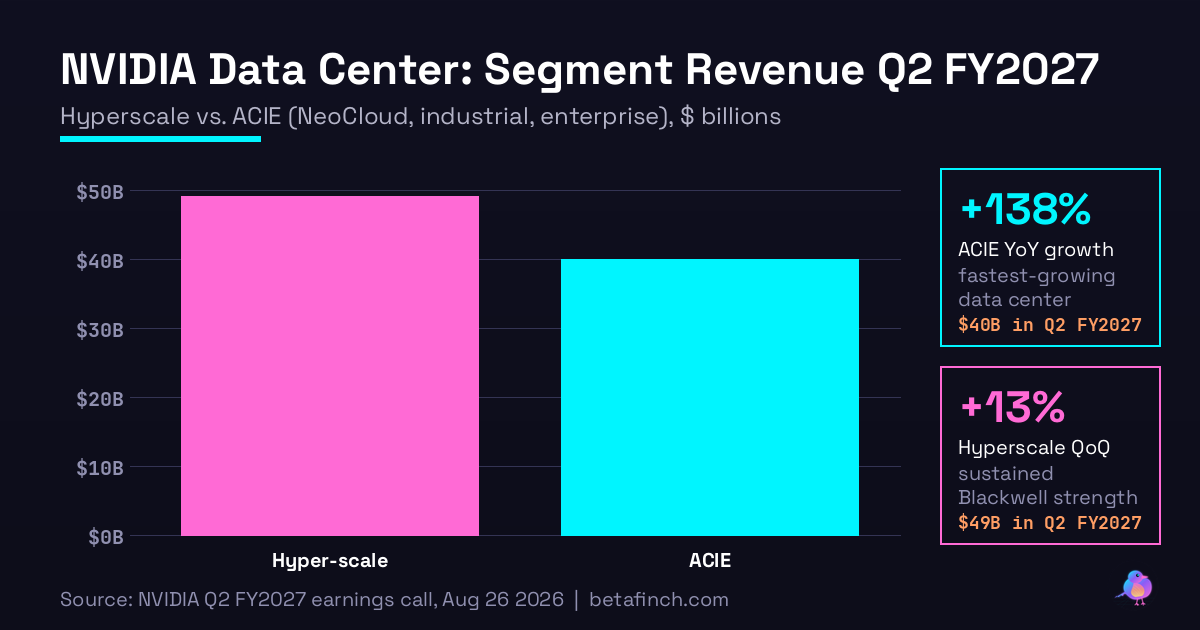
Le déploiement des centres de données se divise en deux moitiés contrastées aux trajectoires divergentes. Le segment Hyperscale, composé des trois ou quatre mastodontes mondiaux et de quelques tiers logistiques, a généré 49 milliards de dollars, en hausse de 13 % d'un trimestre à l'autre. La croissance est solide, mais elle ralentit progressivement à mesure que les hyperscaleurs mondiaux approchent de leurs budgets d'investissement pré-programmés. En contraste, le segment ACIE (« All Cloud and Infrastructure Edge », regroupant NeoCloud, souverain et entreprise) a bondi à 40 milliards de dollars, en hausse de 25 % en séquence et de 138 % sur un an, dépassant rapidement le segment Hyperscale en importance.
ACIE : les trois piliers d'une croissance accélérée
ACIE regroupe trois catégories distinctes dont les profils de croissance diffèrent sensiblement. NeoCloud (les nouveaux opérateurs de centres de données et les startups en infrastructure) exhibe une mise à l'échelle radicale. Les partenaires NeoCloud devraient terminer l'année avec 8 gigawatts de capacité installée totale, comparé à environ 3 gigawatts à la fin de l'année 2025, soit une multiplication par 2,7 en moins de 12 mois. Cette accélération révèle à quelle vitesse les investisseurs privés et les gouvernements comblent les déficits de capacité laissés par les hyperscaleurs.
Le segment souverain, en particulier, a enregistré une croissance de 35 % en séquence et a plus que triplé sur un an. Les gouvernements accélèrent massivement leurs investissements en IA : France, Allemagne, Royaume-Uni, pays du Golfe lancent tous des initiatives nationales pour éviter une dépendance totale aux mégaplateformes californienne. Cette dynamique place le segment souverain comme l'une des catégories les plus dynamiques du portefeuille d'NVIDIA, redéfinissant complètement la géopolitique de l'infrastructure d'IA.
Le secret caché : la révolution du chiffre d'affaires par gigawatt
Derrière ces chiffres bruts se cache un concept financier clé : le chiffre d'affaires par gigawatt de capacité. À chaque génération de puces accélératrices, ce ratio s'amplifie de manière radicale. Avec les puces Hopper, NVIDIA dégageait approximativement 18 milliards de dollars par gigawatt de capacité installée. La transition vers les puces Blackwell a haussé ce ratio à 25 milliards de dollars par gigawatt. Et dès à présent, avec les puces Vera Rubin qui entrent en déploiement, ce ratio grimpe à 40 milliards de dollars par gigawatt, soit une multiplication par 2,2 en deux générations.
Ce triplement du chiffre d'affaires par watt sur trois générations successives change profondément l'économie des centres de données. Un opérateur qui déploie la même quantité d'électricité physique, la même puissance, les mêmes systèmes de refroidissement, le même investissement d'infrastructure, retire désormais 2,2 fois plus de revenus avec Blackwell qu'avec Hopper et 2,2 fois plus encore avec Vera Rubin qu'avec Blackwell. Cette courbe de création de valeur par physique explique pourquoi le marché reste aussi attentif à NVIDIA : chaque génération transforme les contraintes physiques existantes en multiplicateurs de marge.
Marges et guidance : stabilité avant l'ajustement
Sur le front des marges brutes, NVIDIA a maintenu un niveau de 75 % en séquence, un équilibre fragile face à une croissance aussi effrénée et une accélération du lancement de produits. Cependant, la direction anticipe un creux des marges au quatrième trimestre de l'exercice 2027, avec une fourchette attendue de 71 % à 72 %. Ce léger recul reflète les coûts transitoires de lancement de nouvelles architectures et les ajustements du mix produit au fur et à mesure que Vera Rubin gagne en part de volume.
Pour le T3 FY2027, NVIDIA a fourni une guidance de 108 milliards de dollars, avec une bande de ±2 %. Cette orientation place le chiffre d'affaires annuel sur une trajectoire qui pourrait approcher ou dépasser les 400 milliards de dollars, un seuil qui semblait inconcevable il y a trois ans. Ces niveaux reflètent une dynamique où la question du futur n'est plus la demande des clients, mais la capacité physique et manufacturière à fournir les puces en volumes croissants.
L'exercice 2028 : construit par l'offre, pas par la demande
Pour l'exercice 2028, NVIDIA prévoit une croissance du chiffre d'affaires d'environ 70 % sur l'exercice 2027. Or, un point de clarté majeure émerge de l'exposé aux investisseurs : cette croissance n'est pas limitée par la demande des clients, mais par l'offre disponible. La direction décrit explicitement l'environnement comme « constrained by supply, not demand » (limité par l'offre, non par la demande). Les carnets de commandes débordent. Les clients attendent. Ce qui freine la croissance, et qui sera le goulot d'étranglement pour le reste de la décennie, c'est la capacité de fabrication chez TSMC et les chaînes d'approvisionnement amont en semi-conducteurs.
Amazon Web Services (AWS) incarne cette tension de manière éloquente. AWS déploiera 2 millions de GPU supplémentaires du T2 FY2027 au T2 FY2029, une vague de capacité déjà programmée, attendue et intégrée aux plans d'NVIDIA. Et AWS n'est qu'un seul client parmi cinq hyperscaleurs majeurs. Google, Microsoft, Meta et les autres accélèrent aussi leurs déploiements d'IA. Pour les cinq principaux hyperscaleurs collectivement, les dépenses d'investissement (capital expenditure) devraient atteindre approximativement 800 milliards de dollars en 2026 et 1,3 trillion de dollars en 2027, des chiffres qui reflètent l'ampleur des paris en jeu.
Vera Rubin : le déploiement de produit le plus rapide de l'histoire
Vera Rubin, la dernière génération d'accélérateurs annoncée par NVIDIA, connaît actuellement le déploiement de produit le plus rapide de l'histoire de l'entreprise. La montée en puissance de Vera Rubin et la transition depuis les puces antérieures (Hopper et Blackwell) nourrissent à la fois le segment Hyperscale et surtout le segment ACIE, composé en grande partie de joueurs émergents sans infrastructure existante. Pour ces nouveaux entrants, il n'y a aucune transition complexe à gérer, seulement du déploiement nouveau et de la capacité supplémentaire qui s'ajoute à un marché en croissance.
Cette dynamique explique précisément pourquoi ACIE croît à 25 % en séquence alors que Hyperscale se stabilise à 13 %. Les hyperscaleurs, avec leurs massifs carnets de commandes pré-existants et leurs budgets prévisibles, ajustent progressivement leurs cadences d'approvisionnement. À l'inverse, les nouveaux entrants en infrastructure et les entités souveraines accélèrent à partir de zéro, sans infrastructure existante à transformer. Le segment le plus petit en dollars absolus (ACIE demeure encore plus petit que Hyperscale) est précisément celui qui croît le plus rapidement en pourcentage, un signal que le poids de l'investissement en IA se disperse graduellement au-delà des trois ou quatre mastodontes mondiaux et de leurs plans d'infrastructure prédéterminés.
Synthèse : une fragmentation porteuse de nouvelles dynamiques
Le T2 FY2027 d'NVIDIA n'est pas un simple doublement de chiffre d'affaires ; c'est une révélation de transformation en train de se faire. Il révèle une réorganisation majeure de la façon dont la puissance de calcul pour l'IA est construite, possédée et opérée à l'échelle mondiale. Hyperscale demeure le plus grand segment par dollars absolus, mais ACIE (composé des nouveaux opérateurs, des gouvernements, des startups et des entreprises) croît plus rapidement et approche la parité en valeur trimestrielle. Cette divergence entre croissance absolue et croissance relative réorganisera les chaînes d'approvisionnement, les plans d'investissement et la concurrence en infrastructure d'IA pour les trois à cinq années à venir. Pour une analyse détaillée des performances d'NVIDIA par segment et des implications stratégiques, écoutez l'épisode du podcast de résultats ci-dessous.
Key Numbers
Revenue: $96B
Revenue Growth: +100%
Data Center Revenue: $89B
Data Center Qo Q Growth: +18%
- Segment Hyperscale : 49 milliards de dollars, +13 % en séquence
- Segment ACIE : 40 milliards de dollars, +25 % en séquence et +138 % sur un an
- Guidance Q3 FY2027 : 108 milliards de dollars ±2 %
- Croissance FY2028 : environ 70 %, limitée par l'offre et non par la demande
- Chiffre d'affaires par gigawatt : 18 milliards (Hopper) → 25 milliards (Blackwell) → 40 milliards (Vera Rubin)
- NeoCloud : expansion de 3 gigawatts (fin 2025) à 8 gigawatts (fin 2026)
- Croissance souveraine : +35 % en séquence et plus que triplement annuel