Walmart vs. TJX T3 2027 : Deux géants de la vente au détail, deux formules gagnantes
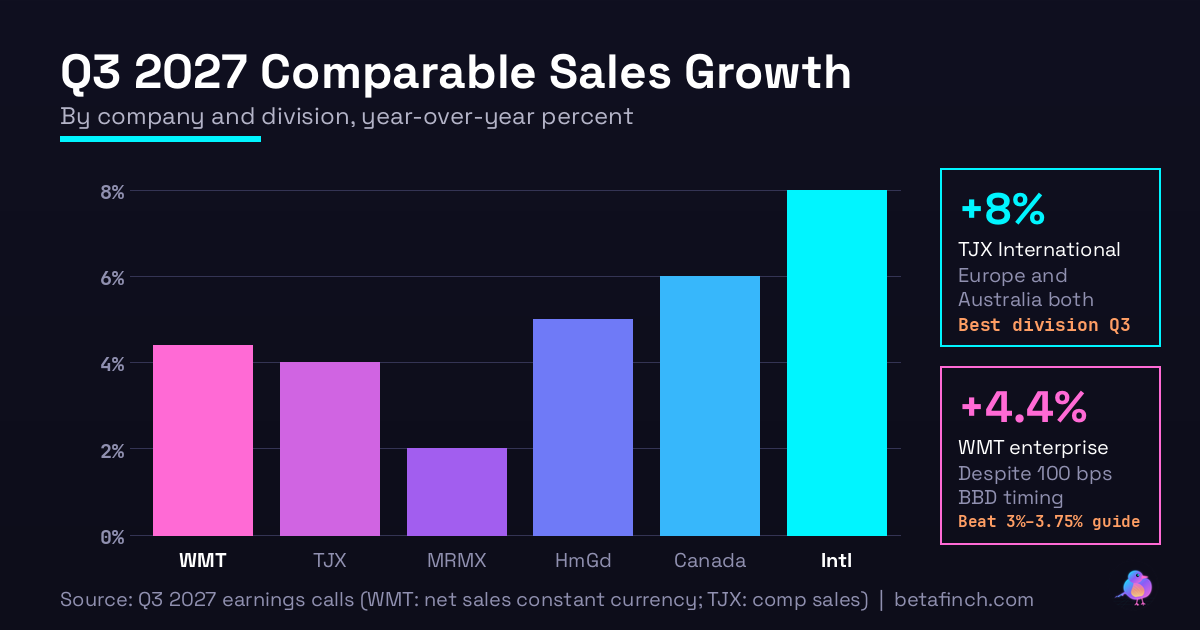
Walmart (WMT) et TJX Companies (TJX) ont publié leurs résultats du troisième trimestre 2027 mettant en avant des performances qui dépassent les prévisions des analystes. Les deux géants de la vente au détail convergent sur un résultat commun, des croissances solides et des relevements de guidance, mais par des voies radicalement différentes. Walmart a enregistré une croissance de son chiffre d'affaires d'entreprise de 4,4 % en devises constantes au T3 2027, surpassant le haut de sa fourchette de prévisions de 3 % à 3,75 %. TJX a quant à lui réalisé une augmentation de 4 % de ses ventes comparables consolidées au T3 2027, portée par une moyenne du panier plus élevée et une augmentation du nombre de transactions de la part de ses clients.
Ces résultats illustrent comment deux modèles commerciaux distincts peuvent engendrer une croissance rentable dans un environnement de vente au détail en mutation rapide. Walmart construit son avantage compétitif autour de la vitesse numérique, de l'intégration logistique et de la transformation des magasins physiques en centres de distribution. TJX, en contraste, s'appuie sur une présence géographique diversifiée et une proposition de merchandising fondée sur la découverte, avec des assortiments changeants et un accès à des marques et styles à des tarifs distinctifs.
Le moteur numérique de Walmart : intégration omnicanal et expansion de la place de marché
Walmart a enregistré une croissance de son bénéfice d'exploitation ajusté de 5,5 % en devises constantes au T3 2027, un gain qui dépasse la croissance du chiffre d'affaires et souligne une amélioration de la rentabilité opérationnelle au-delà de la simple dilatation de volume. Sur la base de cette performance, le groupe a relevé sa prévision de bénéfice d'exploitation pour l'exercice fiscal 2027 à 8 % à 8,6 %, en augmentation par rapport à la guidance antérieure de 7 % à 8,5 %. De même, Walmart a relevé sa prévision sur le bénéfice par action à 2,84 $ à 2,89 $, en hausse depuis son seuil initial de 2,80 $. Pour l'année complète, le chiffre d'affaires en devises constantes devrait croître de 4,9 % à 5,2 %.
Le cœur moteur de cette dynamique est l'expansion explosive du commerce électronique. Walmart a réalisé une croissance du commerce électronique mondial de 17 % au T3 2027, avec le e-commerce américain progressant de 23 % et son unité Sam's Club avançant de 30 %. Ces taux de croissance reflètent l'importance croissante du canal numérique et la compétitivité de Walmart dans cet espace. Les ventes de la place de marché américaine de Walmart, où les marchands tiers vendent des produits par la plateforme, ont augmenté de près de 50 % au T3 2027. Cette dynamique révèle comment le groupe élargit son modèle d'affaires au-delà de la vente directe vers un écosystème de tiers, générant des marges plus élevées et une plus grande profondeur d'assortiment.
L'approche omnicanal de Walmart tire son efficacité d'une intégration étroite entre les opérations numériques et les magasins physiques. Plus de 80 % des commandes de commerce électronique des États-Unis de Walmart sont exécutées à partir des magasins, transformant chaque unité de vente en nœud du réseau de distribution. Cette structure réduit les délais d'exécution, abaisse les coûts de livraison et améliore la disponibilité des produits pour les clients. Les livraisons exécutées en magasin ont augmenté de plus de 40 % au T3, illustrant la portée et l'efficacité croissante de ce modèle de distribution décentralisée. La capacité de Walmart à livrer à 96 % des ménages américains en moins de trois heures crée une proposition de valeur puissante, en particulier pendant la saison des fêtes où la vélocité est un facteur clé.
Cependant, Walmart navigue dans un contexte de coûts complexe. Les ventes comparables des États-Unis se sont établies à 2,9 % au T3 2027, une progression modérée en partie due à des pressions de tarification pharmaceutique. Cette dynamique représente une retenue estimée de 125 points de base sur cette mesure et fournit un contexte important pour évaluer la solidité de la demande sous-jacente en dehors de ce segment pharmaceutique.
La stratégie internationale et merchandising de TJX : diversification et renouvellement constant
TJX adopte une approche commerciale centrée sur la portée géographique diversifiée et le positionnement distinctif de ses enseignes. Cette stratégie crée une exposition à plusieurs segments de consommateurs et géographies, réduisant la concentration du risque. Le segment International du groupe a enregistré une croissance des ventes comparables de 8 % au T3 2027, tandis que TJX Canada a progressé de 6 %. Ces taux soulignent la force de la marque TJX en dehors des États-Unis et la résilience de la consommation dans les marchés internationaux. HomeGoods, l'enseigne de décoration et mobilier de TJX, a contribué de manière significative avec une croissance des ventes comparables de 5 % au T3.
Le segment Marmaxx, le cœur du portefeuille de TJX, a enregistré une augmentation des ventes comparables de 2 % au T3 2027, succédant à une avancée de 6 % un an plus tôt. Cette modération reflète une dynamique opérationnelle plus maîtrisée après les défis d'exécution de la période antérieure. La marge bénéficiaire du segment Marmaxx s'est établie à 13,8 %, en baisse de 110 points de base par rapport à l'année précédente, le fret et les coûts de carburant plus élevés ayant affecté la rentabilité. Ces pressions de coûts reflètent le contexte macro plus large où les frais logistiques demeurent élevés par rapport aux niveaux d'avant-pandémie.
Pour le T3 dans son ensemble, la marge bénéficiaire avant impôt ajustée de TJX s'est chiffrée à 12,5 %, et le groupe a maintenu sa guidance de marge avant impôt pour l'exercice fiscal 2027 à 12 % à 12,1 %. Malgré ces pressions, TJX a enregistré un bénéfice par action ajusté de 1,34 $ au T3 2027. Sur la base de cette performance, le groupe a relevé sa prévision de chiffre d'affaires pour l'exercice fiscal 2027 à 63,8 Mds $ à 64 Mds $, et sa guidance sur le bénéfice par action ajusté à 5,17 $ à 5,20 $.
Modèles de fidélité et engagement client : deux approches complémentaires
Les deux détaillants empruntent des chemins distincts pour approfondir l'engagement et les transactions des clients, chacun aligné sur sa philosophie commerciale. Walmart a lancé un forfait combiné à 120 $ par an regroupant Walmart+ et Sam's Club Plus, que l'entreprise a qualifié d'équivalent à 10 $ par mois. Cette approche d'adhésion convergente vise à créer des sources de revenus prévisibles et à consolider la présence du groupe dans les ménages américains.
TJX s'appuie sur un modèle commercial reposant sur la promesse de découvertes marchandes fraîches, d'assortiments changeants et de tarifs imbattables. Contrairement au modèle d'adhésion formelle de Walmart, l'approche de TJX crée une incitation intrinsèque aux visites répétées : les clients ne savent jamais exactement ce qu'ils trouveront, ce qui les ramène régulièrement au magasin. Cette stratégie crée un contraste avec le modèle d'adhésion de Walmart, mais elle est tout aussi puissante pour générer des transactions fréquentes.
Positionnement pour la saison des fêtes 2027
Walmart positionne sa proposition de valeur autour de la vélocité de livraison ultra-rapide et de l'assistance numérique pour les clients. Le groupe cite une capacité de livraison couvrant 96 % des ménages américains en moins de trois heures, combinée à un programme de commerce assisté par agent pour aider les clients à naviguer dans l'assortiment étendu. Ces éléments servent à positionner Walmart en tant que partenaire omnicanal intégral et fiable pour les acheteurs de fêtes.
TJX met l'accent sur la disponibilité exceptionnelle des marchandises et l'assortiment de cadeaux frais s'écoulant chaque semaine. Cette stratégie vise à capturer les consommateurs à la recherche de valeur, de découverte et d'accès à des marques distinctives pendant la saison des achats festifs.
Synthèse : deux stratégies, deux réussites
Walmart et TJX ont tous deux démontré au T3 2027 que leurs modèles commerciaux respectifs engendrent une croissance rentable et durable. Walmart construit son avantage compétitif autour de la vitesse numérique, de l'exécution omnicanal, de la place de marché tierce et de l'intégration des magasins comme nœuds logistiques. TJX prospère en tirant parti de sa diversité géographique, de son positionnement de merchandising distinctif fondé sur la découverte et de la proposition de valeur claire auprès des consommateurs. Les relevements de guidance de l'un et l'autre reflètent une confiance forte dans leurs modèles stratégiques et leur capacité à naviguer dans les défis de coûts pour le reste de l'année.