Alphabet Q3 2026: Una Inflexión de Márgenes en Google Cloud, un Trimestre de Capex de 51.400 Millones, y una Pérdida en Inversiones de 8.200 Millones
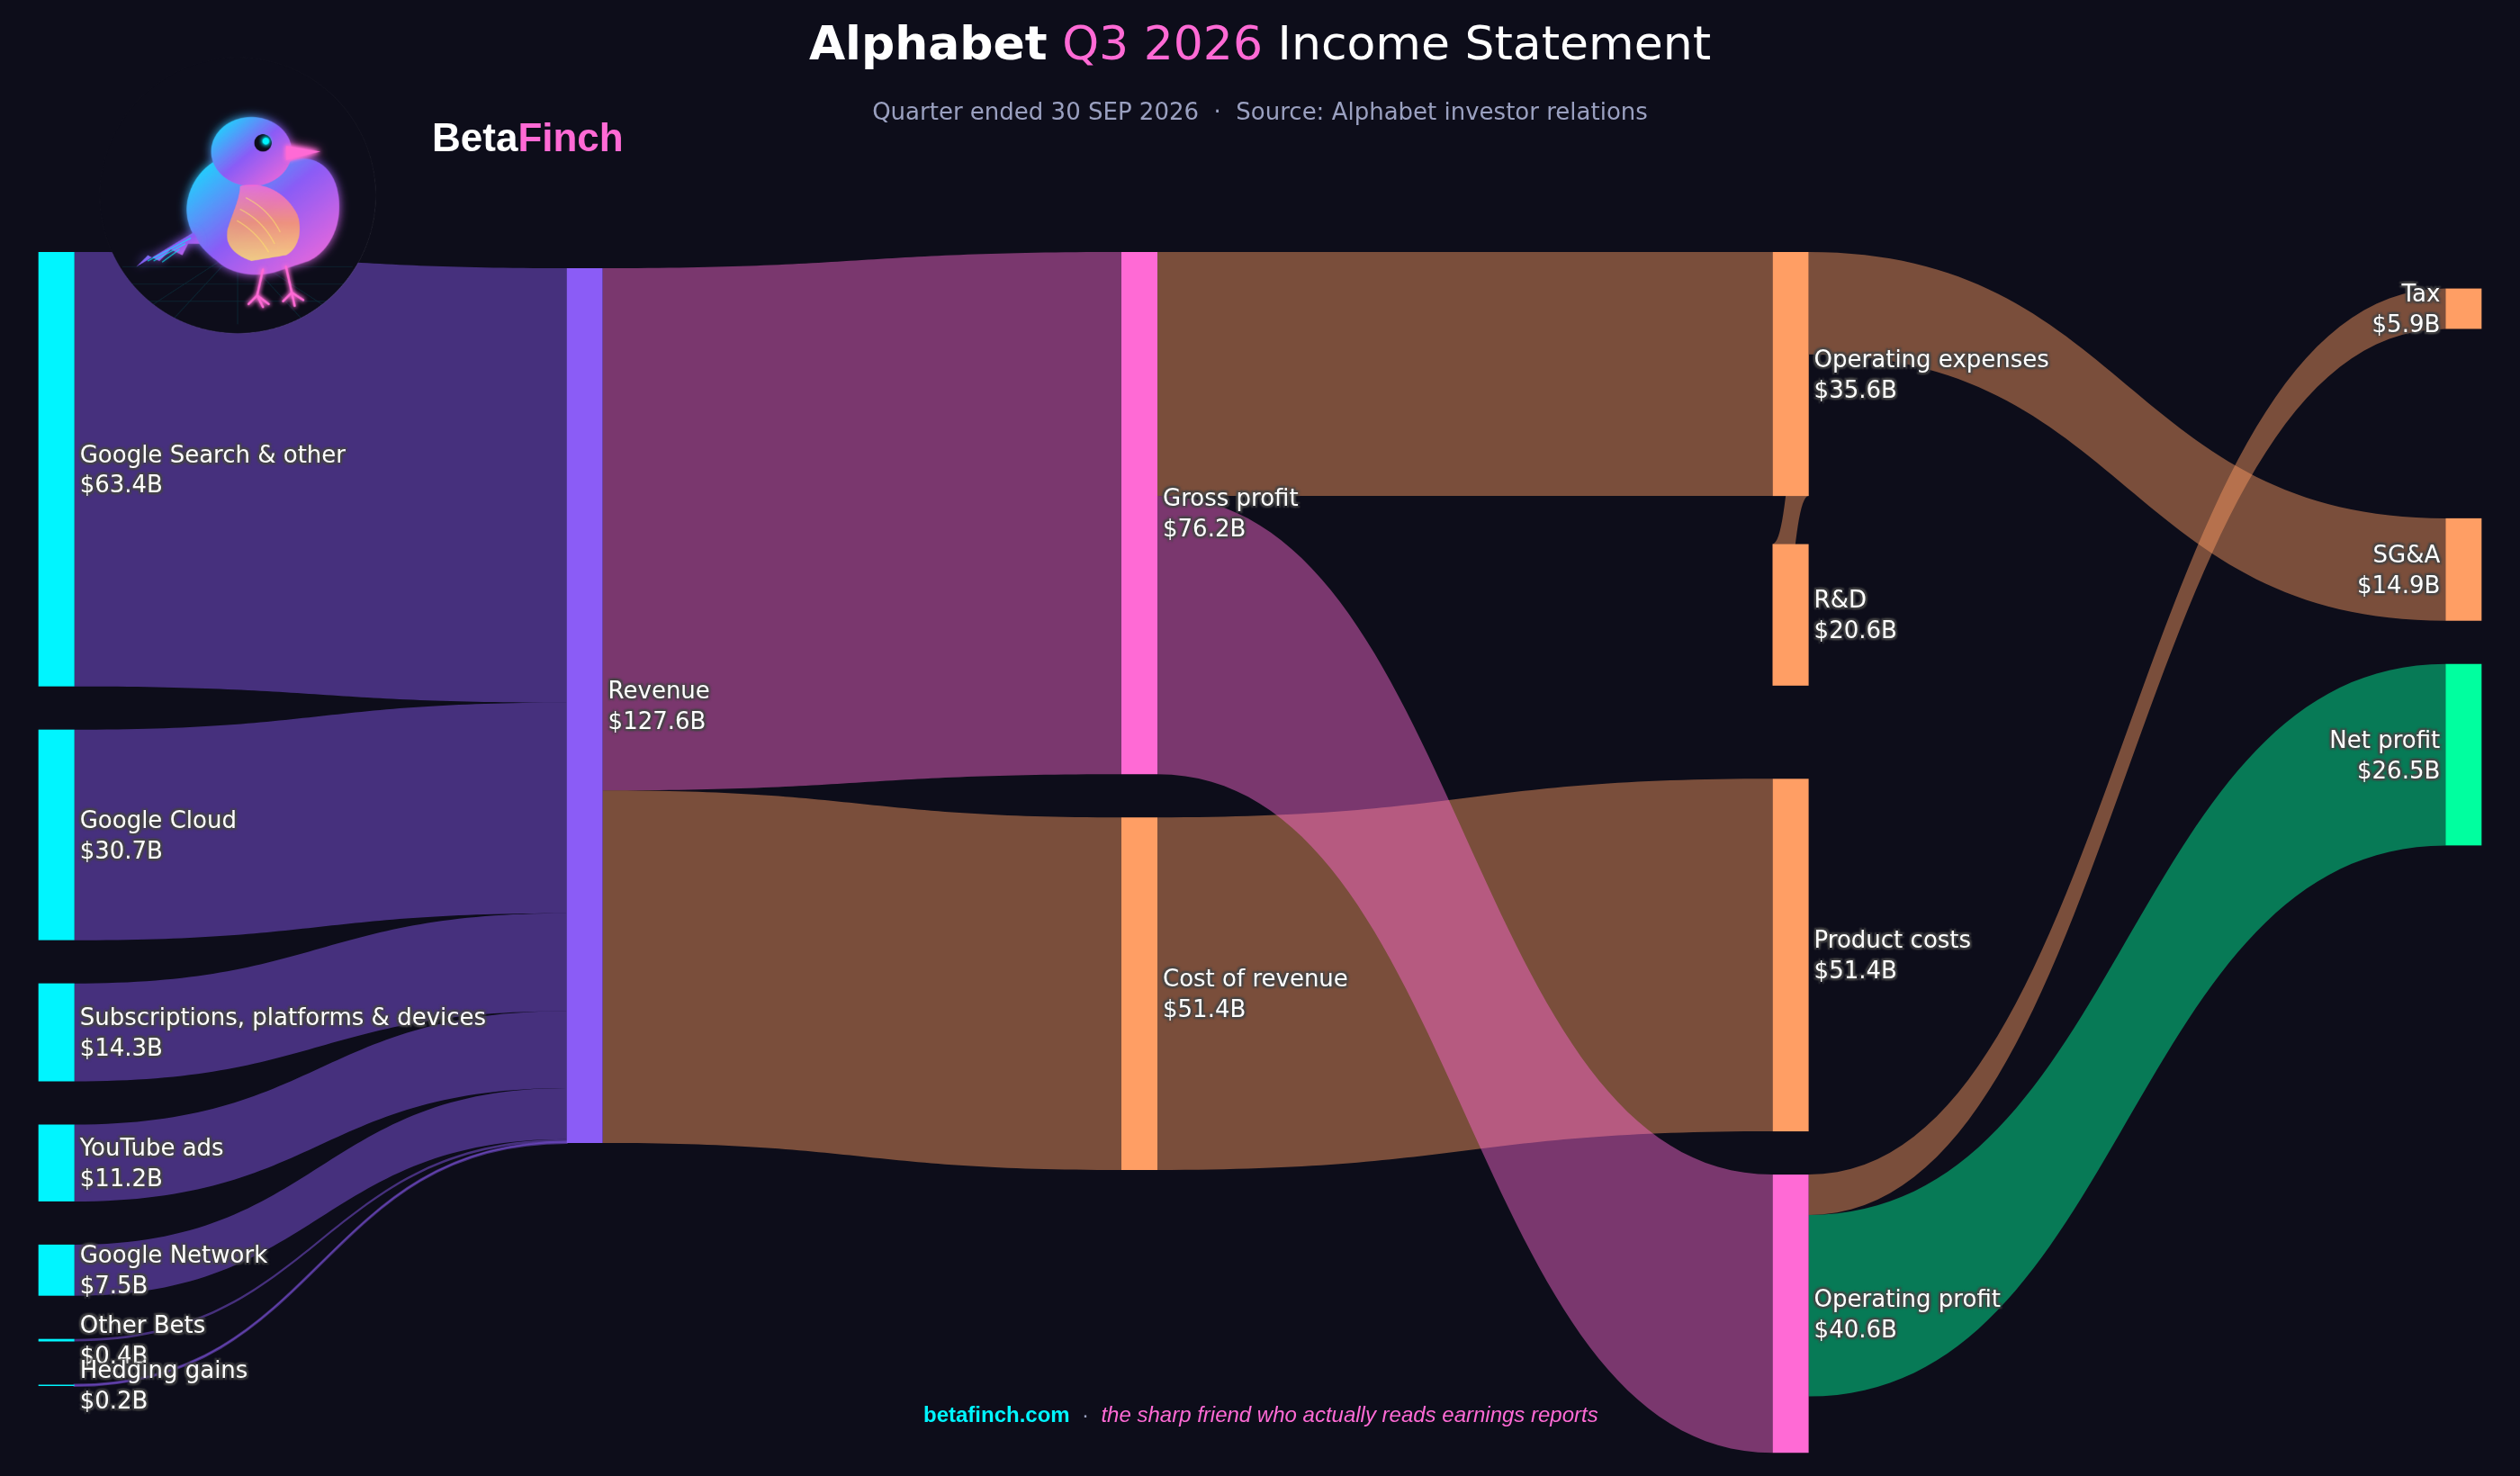
El tercer trimestre de 2026 de Alphabet ilustra un contraste fundamental: fortaleza operativa persistente contrastada con volatilidad de ingresos no operativos. Los ingresos totales alcanzaron 127.600 millones de dólares, con un crecimiento del 25 % año tras año. El ingreso de operaciones se situó en 40.600 millones de dólares, reflejando un margen operativo del 31,8 %. No obstante, la renta neta disminuyó a 26.500 millones de dólares, una caída del 24 % respecto al año anterior, a pesar de que el ingreso de operaciones creció aproximadamente el 30 %. Esta divergencia revelaba un movimiento importante en los ingresos y gastos no operativos, principalmente una pérdida no realizada en valores de capital que erosionó el resultado final.
Key Numbers
Revenue: $127.6B
EPS: $2.12
Revenue Growth: +25%
Google Services: Publicidad Resiliente en un Contexto Mixto
Los servicios de Google generaron ingresos de 96.300 millones de dólares, un crecimiento del 11 % año tras año. Este desempeño subraya la resiliencia de la base publicitaria de Alphabet en un contexto económico mixto. La publicidad de Google representó 82.000 millones de dólares en el trimestre. Dentro de esta cifra, Búsqueda de Google y otros servicios produjeron 63.400 millones de dólares, mientras que YouTube publicidad generó 11.200 millones de dólares. Estos componentes de ingresos permanecen como las métricas más confiables del negocio de Alphabet, generando márgenes operativos sólidos con una base de usuarios global amplia.
Google Cloud: Una Inflexión de Márgenes Operativos
Google Cloud registró un crecimiento de ingresos del 103 % año tras año, alcanzando 30.700 millones de dólares. Este duplicamiento representa un cambio estructural en el segmento de servicios en la nube de Alphabet. Sin embargo, el verdadero hito fue la inflexión de márgenes operativos. El ingreso de operaciones alcanzó 11.100 millones de dólares, con un margen operativo del 36,2 %, en comparación con el 23,7 % del año anterior. Esta mejora de aproximadamente 12,5 puntos porcentuales refleja la culminación de un arco de progreso que ha desplazado los márgenes desde cerca del 18 % hacia la zona de mediados de los 30 %.
Esta inflexión es importante en el contexto más amplio de la industria de servicios en la nube. Durante la mayoría de la década anterior, Amazon Web Services dominó tanto en escala como en rentabilidad, mientras que Azure y Google Cloud se rezagaban en márgenes operativos. El progreso actual de Google Cloud indica que los tres proveedores mayores están convergiendo en un modelo de negocio con márgenes más robustos. Esta convergencia está impulsada por la combinación de crecimiento de volumen, economías de escala, y una disciplina de costos mejorada en la entrega de servicios en la nube.
Contribución por Segmento al Ingreso Operativo
El ingreso de operaciones consolidado de 40.600 millones de dólares refleja las contribuciones contrastantes de múltiples segmentos. Google Services, el negocio de publicidad, sigue siendo el mayor generador de flujo operativo absoluto. Google Cloud contribuyó 11.100 millones de dólares en ingreso de operaciones. Otros Negocios, incluyendo Waymo, Verily, y otras inversiones estratégicas, generan pérdidas netas que reducen el margen consolidado. Aunque estas inversiones crean un arrastre operativo, representan el portafolio de innovación a largo plazo de Alphabet en tecnologías emergentes.
Gasto de Capital en un Trimestre Récord
El gasto de capital en el trimestre alcanzó un nivel récord de 51.400 millones de dólares, un incremento del 114 % año tras año. Este gasto es aproximadamente equivalente a la totalidad de los ingresos de Google Cloud en el trimestre, ilustrando la escala masiva de la inversión en infraestructura de inteligencia artificial. El aumento acelerado refleja la construcción de capacidades de procesamiento necesarias para modelos de lenguaje de gran escala, así como la necesidad de competir por la infraestructura de IA en un mercado global cada vez más concentrado.
Este nivel de gasto de capital representa un cambio notable en la estrategia histórica de Alphabet. Históricamente, la compañía fue disciplinada en capital de infraestructura, generando márgenes operativos altos con una intensidad de capital relativamente baja. El cambio actual señala tanto una revaluación de la importancia estratégica de la inteligencia artificial como un reconocimiento explícito de que el liderazgo en capacidades de IA requiere inversión en escala. Los mercados de tecnología han recompensado consistentemente a los actores que construyen las capas de infraestructura, y Alphabet está señalando su intención de ser un jugador principal en este nivel.
La Divergencia entre Ingreso Operativo y Renta Neta
La brecha entre el crecimiento del ingreso de operaciones del 30 % y la caída de la renta neta del 24 % se debe principalmente a cambios en los ingresos y gastos no operativos. Otros ingresos (gastos), neto, se situaron en negativo 8.200 millones de dólares, en comparación con positivo 12.800 millones de dólares en el año anterior. Esta oscilación de aproximadamente 21.000 millones de dólares se atribuye fundamentalmente a cambios en la valoración no realizada de tenencias de valores de capital.
Una pérdida no realizada en valores de capital redujo la renta neta en aproximadamente 6.700 millones de dólares y diluyó el beneficio por acción en aproximadamente 0,55 dólares. El beneficio por acción diluido se situó en 2,12 dólares, en comparación con 2,87 dólares en el año anterior, una disminución del 26 %. Aunque una reducción de este tamaño es material, la cifra refleja principalmente la volatilidad de mercado en tenencias de inversión, no una debilidad en las operaciones comerciales subyacentes de la empresa.
Por los Números
- Ingresos totales: 127.600 millones de dólares, +25 % año tras año
- Ingreso de operaciones: 40.600 millones de dólares a un margen operativo del 31,8 %
- Google Services: 96.300 millones de dólares, +11 % año tras año
- Google publicidad: 82.000 millones de dólares (Búsqueda 63.400 millones, YouTube 11.200 millones)
- Google Cloud: 30.700 millones de dólares, +103 % año tras año
- Google Cloud ingreso operativo: 11.100 millones de dólares a un margen operativo del 36,2 % (vs. 23,7 % año anterior)
- Gasto de capital: 51.400 millones de dólares, +114 % año tras año
- Renta neta: 26.500 millones de dólares, -24 % año tras año
- Beneficio por acción diluido: 2,12 dólares (vs. 2,87 dólares año anterior)
- Otros ingresos (gastos), neto: -8.200 millones de dólares (pérdida no realizada en valores de capital)
El trimestre de Alphabet ilustra tres narrativas superpuestas que definen el negocio actual. Primero, la publicidad sigue demostrando resiliencia: Google Services creció el 11 % año tras año, con ingresos de 96.300 millones de dólares, confirmando que la demanda de publicidad digital permanece sólida. Segundo, Google Cloud ha alcanzado un hito de rentabilidad importante, con un crecimiento de ingresos del 103 % y una mejora de márgenes operativos a 36,2 % desde 23,7 % en el año anterior, señalando que el segmento se está convirtiendo en un generador significativo de ganancias. Tercero, la renta neta del trimestre refleja no debilidad operativa sino volatilidad en ingresos y gastos no operativos derivados de las valoraciones de inversiones de capital.