Boeing Q3 2026: Récord histórico de entregas y la senda hacia 10 mil millones de dólares de flujo de caja libre
Boeing entregó 161 aeronaves comerciales en el tercer trimestre de 2026, la cifra más alta desde 2018, señalando un progreso significativo en su trayectoria de recuperación operativa tras los desafíos anteriores. La cartera de pedidos alcanzó simultáneamente un máximo histórico de 745 mil millones de dólares, reflejando demanda duradera de transporte aéreo a nivel global y confianza restaurada de clientes en los productos de Boeing. Los ingresos del tercer trimestre totalizaron 24.200 millones de dólares, un aumento del 4 % respecto al mismo período del año anterior, con flujo de caja libre positivo de 464 millones de dólares, representando una mejora significativa respecto al trimestre comparativo del ejercicio anterior. Estos números demuestran que Boeing está transitando desde un ciclo defensivo de estabilización operativa hacia una fase donde la generación de efectivo comienza a normalizarse.
Resultados Financieros: Márgenes Bajo Presión, Caja Mejorando
El margen operativo en Q3 se ubicó en el 1,5 %, reflejando presiones persistentes de costos de producción elevados, acuerdos salariales recientemente renegociados con trabajadores de manufactura, y desafíos de cadena de suministro global que aún afectan los costos unitarios. Los desafíos en el suministro de sistemas y componentes clave continúan impactando la ejecución, aunque Boeing reporta mejoras progresivas en entregas y resolución de restricciones. El flujo de caja libre positivo es particularmente relevante porque señala que la empresa ha superado la fase donde los costos de estabilización operativa y restauración regulatoria dominaban completamente los flujos de efectivo. La empresa ahora comienza a generar caja de operaciones después de varios años de consumo neto durante la fase de corrección del 737 MAX, cuando la empresa necesitaba recursos significativos para remediación y cumplimiento regulatorio.
Hoja de Ruta de Flujo de Caja Libre: 2.000 Millones a 10.000 Millones
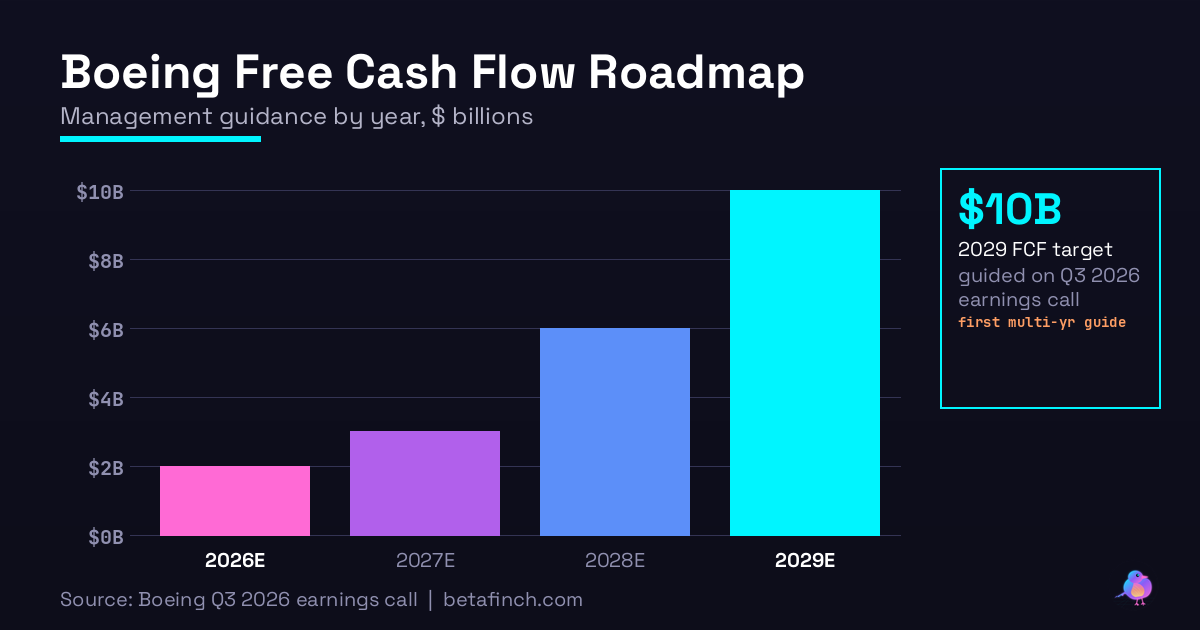
Boeing guió a los inversionistas sobre una trayectoria de generación de flujo de caja libre que alcanza 2.000 millones de dólares en 2026, 3.000 millones en 2027, 6.000 millones en 2028, y 10.000 millones en 2029. Esta escalada refleja tres dinámicas operacionales críticas convergiendo. Primero, el aumento progresivo del ritmo de producción del 737 hacia 52 unidades mensuales a mediados de 2027, impulsado por las nuevas certificaciones del 737-7 y 737-10 que expanden significativamente las oportunidades de mercado, particularmente entre operadores de bajo costo y aerolíneas regionales. Segundo, la normalización de márgenes operativos conforme la eficiencia productiva mejore a través de la curva de aprendizaje estándar y los costos de ramp-up disminuyan con volúmenes crecientes. Tercero, el crecimiento consistente en entregas de fuselaje ancho como el 787 Dreamliner, que generan márgenes unitarios significativamente superiores a los de aeronaves de fuselaje estrecho.
Para alcanzar la meta ambiciosa de 10.000 millones en 2029, Boeing requiere ejecución consistente en producción durante varios años, estabilidad duradera en la cadena de suministro, y demanda de transporte aéreo que se resista frente a presiones macroeconómicas. El camino hacia esta meta implica riesgos identificables: disrupciones significativas de suministro, aumentos acelerados de costos de mano de obra, o un deterioro en la demanda de transporte aéreo podrían comprometer estas proyecciones. Sin embargo, la trayectoria proyectada proporciona un objetivo concreto y verificable contra el cual evaluar el desempeño futuro de la empresa y su progreso en normalización financiera.
Programa 737: Entregas Récord pero Objetivo Anual en Riesgo
Boeing entregó 124 aeronaves 737 en Q3 2026, reflejando la actual velocidad de producción e indicando la magnitud de los desafíos en el aumento de ritmos. El ritmo actual implica que el objetivo inicial de 500 entregas del 737 para el año completo de 2026 no será alcanzado, llevando a revisiones de expectativas tanto internamente como en el mercado. Esta revisión refleja decisiones deliberadas de Boeing de priorizar calidad de manufactura y confiabilidad sobre puro volumen de producción, una estrategia que responde a la necesidad de no comprometer nuevamente la reputación.
Un desarrollo regulatorio importante fue la certificación completada por la FAA de dos nuevas variantes: el 737-7 y el 737-10. Estas certificaciones abren oportunidades comerciales significativas, particularmente entre operadores de bajo costo y aerolíneas regionales que buscan economía de combustible mejorada, costos operativos reducidos, y capacidad de asiento optimizada. El 737-10 posiciona a Boeing para competir agresivamente en segmentos de mercado previamente dominados por Airbus, expandiendo la base de clientes potenciales. El programa 787 Dreamliner entregó 22 unidades en Q3, permaneciendo en línea con el objetivo de alcanzar un ritmo de 10 aeronaves por mes durante este año.
Segmento de Defensa: Impulso de Programas Estratégicos
El segmento de Defensa, Espacio y Seguridad registró ingresos de 7.900 millones de dólares en Q3, representando un crecimiento del 15 % respecto al trimestre anterior. La cartera de pedidos de BDS alcanzó un máximo histórico de 101.000 millones de dólares, reflejando una cartera saludable de programas de largo plazo. El conductor principal de este impulso fue la selección de Boeing por la Armada de Estados Unidos para el programa F/A-XX de caza de próxima generación, un programa multidécada que define la superioridad aérea táctica de las futuras décadas. Esta selección asegura visibilidad de ingresos a largo plazo y proporciona estabilidad financiera que trasciende ciclos económicos cortos.
Boeing continúa acumulando contratos en programas de defensa existentes incluyendo modernizaciones del F-15EX e integraciones avanzadas del sistema de misiles PAC-3. El segmento de Global Services (BGS) reportó ingresos de 5.600 millones de dólares en Q3 con margen operativo del 18,3 %, subrayando la rentabilidad creciente de servicios de largo plazo en el portafolio corporativo global de Boeing.
Cartera Comercial: Récord de 745 Mil Millones
La cartera comercial de Boeing alcanzó un máximo histórico de 612.000 millones de dólares, incluyendo más de 6.300 aeronaves en diferentes etapas de negociación, confirmación y producción. Este volumen acumulado proporciona amortiguación contra fluctuaciones económicas de corto plazo y refleja insuficiencia estructural de capacidad en el suministro mundial de aeronaves comerciales. Sin embargo, el tamaño de la cartera también implica presión organizacional para ejecutar consistentemente durante años consecutivos. Cualquier disrupción significativa en suministro de componentes críticos o un deterioro inesperado en demanda de transporte aéreo global podría comprometer la trayectoria de caja proyectada.
Perspectiva: De Crisis a Normalización Operativa
Los resultados del tercer trimestre de 2026 reflejan a Boeing en transición desde crisis hacia normalización operativa sistemática. Las entregas de 161 aeronaves subrayan la escala industrial de la empresa incluso mientras enfrenta desafíos persistentes de calidad y producción. El flujo de caja libre positivo y la hoja de ruta proyectada hacia 10.000 millones de dólares en 2029 ofrecen objetivos concretos y verificables para evaluar desempeño futuro y progreso. Riesgos operacionales persisten: el ritmo de producción del 737 requiere validación continua, la cadena de suministro global permanece frágil, la competencia en defensa es intensa. Sin embargo, el impulso demostrado en estos resultados, la mayor cifra de entregas en años, la selección exclusiva F/A-XX para programas multi-rama, la cartera récord, sugiere que la trayectoria de recuperación de Boeing progresa según las proyecciones iniciales.
Publicaciones relacionadas
Alphabet Q3 2026: Una Inflexión de Márgenes en Google Cloud, un Trimestre de Capex de 51.400 Millones, y una Pérdida en Inversiones de 8.200 Millones
AnálisisIngresos de NVIDIA por segmento en FY2027: análisis del crecimiento estructural
AnálisisJ&J Q3 2026: El Dinamismo Farmacéutico Contrasta con el Estancamiento de MedTech