Gigantes del Retail Se Diferencian Tras Batir Expectativas en Q3 2027
Dos Enfoques Distintos Producen Resultados Similares
Walmart Inc. (WMT) y TJX Companies (TJX) cerraron el tercer trimestre de 2027 con resultados que superaron las expectativas de mercado e impulsaron a ambas compañías a elevar sus guías para el año completo. No obstante, detrás de estos triunfos subyacen dos modelos de negocio radicalmente distintos: el comercio electrónico masivo con cumplimiento desde tiendas físicas en el caso de Walmart, frente al modelo de compra agresiva de inventario con descuentos profundos que define a TJX. Las cifras revelan los contrastes estructurales entre estas dos fuerzas minoristas en un entorno de consumo cada vez más fragmentado y orientado hacia la velocidad o el valor.
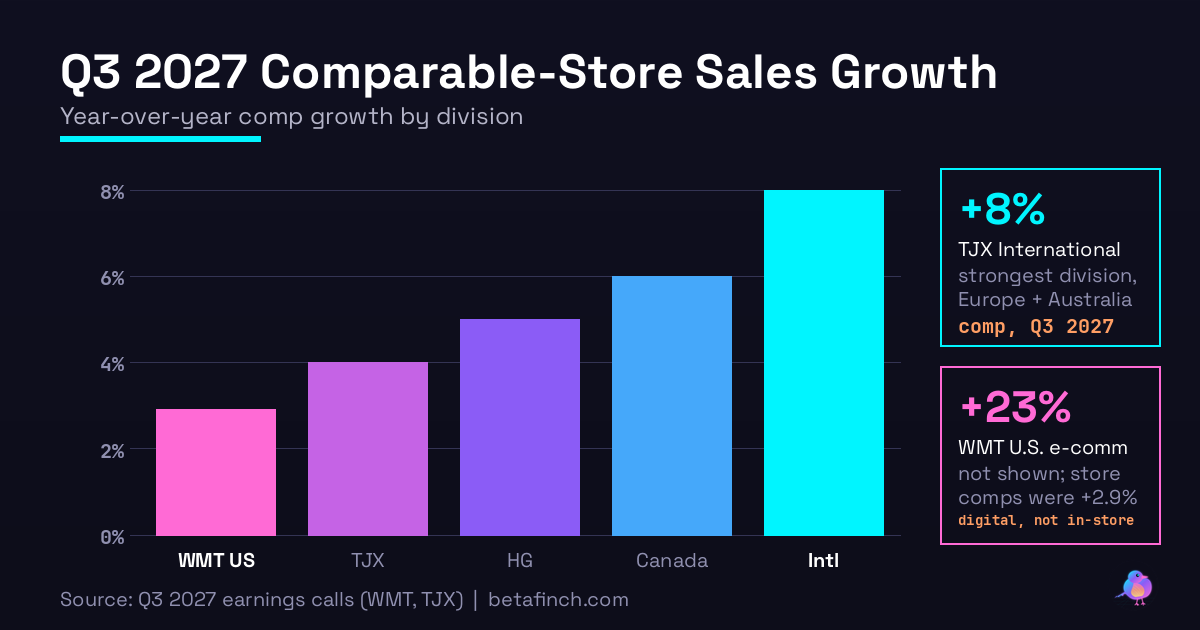
Los números de Walmart reflejan la maduración de su infraestructura digital. Los ingresos netos del gigante minorista crecieron un 4,4 % en moneda constante durante Q3, superando el techo de su guía inicial de 3,0 % a 3,75 %. Este desempeño permitió a la compañía elevar su guía de ventas de ejercicio completo a un rango de 4,9 % a 5,2 %, con un crecimiento de ingresos operativos de 8,0 % a 8,6 % y una guía de beneficio por acción de 2,84 a 2,89 dólares. TJX, por su parte, registró un crecimiento de ventas comparables del 4 % en Q3, por encima de las expectativas, lo que justificó elevar su guía de ingresos de ejercicio completo a un rango de 63.800 a 64.000 millones de dólares con un margen pre-impuesto de 12,0 % a 12,1 %.
Walmart: El Comercio Electrónico Como Motor de Rentabilidad
El desempeño del comercio electrónico de Walmart fue el motor de los resultados trimestrales. El comercio electrónico global creció un 17 %, con operaciones estadounidenses avanzando un 23 % y Sam's Club registrando un crecimiento del 30 %. Estas tasas de crecimiento reflejan tanto la adopción del cliente como la maduración de la inversión de Walmart en infraestructura digital, posicionando al minorista en una ventaja estructural en un entorno donde el comercio electrónico representa una proporción cada vez mayor de ventas minoristas totales.
La red logística de Walmart es el diferenciador estructural que sustenta esta expansión. Los almacenes de Walmart cumplen más del 80 % de los pedidos de comercio electrónico estadounidenses y alcanzan el 96 % de los hogares estadounidenses en menos de tres horas. Los envíos desde tiendas aumentaron más del 40 % durante el trimestre, mientras que los envíos acelerados crecieron más del 50 %. Esta capacidad de cumplimiento rápido se traduce en una ventaja de costos estructural que sustenta los márgenes digitales, puesto que la compañía evita centros de distribución exclusivos de comercio electrónico para muchas categorías, utilizando su red de tiendas existente como una plataforma logística integrada.
La inteligencia artificial comienza a amplificar esta ventaja competitiva. El uso de Sparky, la herramienta de IA de Walmart, creció un 129 % interanual, automatizando tareas que van desde la catalogación de productos hasta la optimización de cadena de suministro y el servicio al cliente. Esta tasa de adopción señala una aceleración de la inversión tecnológica en el mayor minorista del mundo, con implicaciones significativas para la eficiencia operativa y la reducción de costos a largo plazo.
Walmart también está enfocada en retención de clientes a través de modelos de suscripción mejorados. La compañía presentó un nuevo paquete de membresía de 120 dólares anuales que combina Walmart+ con Sam's Club Plus, una jugada diseñada para aumentar el valor de por vida del cliente y capturar más transacciones de márgenes más altos dentro del ecosistema Walmart. El enfoque en membresía empaquetada refleja un modelo que busca penetración de cliente y lealtad sobre margen de producto individual.
TJX: Resiliencia del Retail de Descuento e Impulso Internacional
TJX consolidó resultados más diversificados que Walmart, derivados de su estructura de múltiples banderas. Las ventas comparables consolidadas aumentaron un 4 % en Q3, por encima del plan. Marmaxx, que incluye T.J. Maxx y Marshalls, registró un crecimiento de ventas comparables del 2 %, mientras que HomeGoods entregó un crecimiento del 5 % con un margen de beneficio de segmento del 14,1 %, ganando 60 puntos básicos respecto al año anterior. Esta diversificación de fuentes de crecimiento reduce la dependencia de cualquier marca única y distribuye el riesgo de comportamiento del consumidor en un mercado fragmentado.
La expansión internacional es el diferenciador estratégico de TJX. Las operaciones internacionales registraron un crecimiento de ventas comparables del 8 % en Q3, con Canadá subiendo un 6 % y abriendo su almacén número 600 en el país. El margen de beneficio de Canadá alcanzó el 16,1 % en moneda constante, demostrando la resiliencia del modelo de descuento en mercados maduros donde la saturación de retail convencional deja espacio para la compra de inventario de descuento y el modelo de «treasure hunt».
Los fundamentales de TJX reflejan márgenes sólidos en medio de presiones de logística global. El margen de ganancia pre-impuesto ajustado de Q3 alcanzó el 12,5 %, mientras que el beneficio por acción diluido ajustado de 1,34 dólares creció un 5 % respecto al año anterior. Esta estabilidad de margen en un entorno de costos de flete volátiles sugiere que TJX está gestionando su mezcla de ventas y sus estrategias de compra para mitigar las presiones de costo. La compañía elevó su guía de beneficio por acción ajustado de ejercicio completo a un rango de 5,17 a 5,20 dólares.
La capacidad de generar flujo de caja libre sigue siendo una fortaleza de TJX. Durante Q3, TJX retornó 1.500 millones de dólares a accionistas, señalando confianza en el modelo operativo y la sostenibilidad del desempeño. Este nivel de retorno de capital refleja un modelo que genera márgenes más amplios que Walmart, aunque con menor volumen transaccional, demostrando que el descuento estratégico de inventario genera rentabilidad durable cuando se ejecuta a escala global.
Comparación de Modelos: Diferentes Presiones, Diferentes Palancas
La comparación entre Walmart y TJX revela dos filosofías de negocio que persiguen rentabilidad a través de caminos radicalmente distintos. Walmart opera con márgenes más bajos pero con rotación de inventario más rápida, impulsada por la escala digital y el cumplimiento desde tienda. Este modelo genera volumen pero requiere inversión continua en infraestructura logística para sostener la ventaja competitiva. TJX opera con márgenes más altos gracias a la compra de inventario a descuentos profundos, pero enfrenta presiones de logística y costos de flete de última milla que pueden comprimir márgenes si los costos de transporte se elevan de manera sostenida.
El posicionamiento de inventario para la temporada de vacaciones refleja estas filosofías distintas. Walmart ha implementado más de 7.700 reducciones de precios en Q3 y continuará utilizando la fijación de precios como herramienta competitiva durante la temporada festiva, con la velocidad de entrega como diferenciador clave. La capacidad de Walmart de alcanzar el 60 % de los hogares estadounidenses en menos de 30 minutos añade un factor de diferenciación durante las compras de última hora. TJX entra en la temporada de vacaciones con un surtido de regalos curado y un calendario de flujo fresco que permite rotar categorías con frecuencia, una táctica que ha resonado con clientes sensibles a tendencias y buscan descubrimiento, una característica del modelo que define a la compañía.
Implicaciones Para el Retail Mientras Se Aproxima la Temporada de Vacaciones
Los resultados de Walmart y TJX pintan un cuadro de un sector retail que se está reorganizando alrededor de dos fortalezas duraderas: la capacidad de logística digital masiva con cumplimiento desde tienda, y la compra estratégica de inventario a descuentos profundos. Walmart está ganando participación de mercado a través de la velocidad y la escala de la entrega de última milla, particularmente en categorías donde el cliente valora la conveniencia sobre el descubrimiento. TJX está ganando a través de la oferta de valor diferenciada en un entorno donde los márgenes de precio del fabricante se están comprimiendo y los clientes buscan encontrar ofertas extraordinarias.
La capacidad de ambas empresas de batir expectativas mientras elevan la guía para el año completo sugiere un consumidor que sigue gastando pero siendo cada vez más selectivo sobre dónde y cómo compra. Los modelos que ofrecen valor, ya sea a través de la velocidad de entrega de Walmart o el descuento profundo de TJX, están ganando participación de mercado frente a minoristas que no han invertido significativamente en uno de estos dos ejes competitivos. Esta divergencia de modelos probablemente continuará durante la temporada de vacaciones y más allá, moldeando qué empresas ganan cuota de mercado en un entorno retail cada vez más competitivo y orientado hacia propuestas de valor diferenciadas.
Key Numbers
Net Sales Growth: +4.4%
Ecommerce Growth: +17%
Guidance EPS: $2.84-$2.89
Comp Sales Growth: +4%
Adjusted EPS: $1.34
Revenue Guidance: $63.8B-$64B
Publicaciones relacionadas
Walmart vs. TJX Q3 2027: Dos gigantes minoristas, dos estrategias ganadoras
Resumen sectorialGanancias de minoristas en Q2 2027: Walmart, TJX y Home Depot superan expectativas entre reembolsos arancelarios y dinámicas divergentes
Resumen sectorialWalmart vs. TJX Q2 2027: Análisis del Sector Retail