Alphabet T3 2026 : Inflection des Marges Cloud, 51 Milliards de Capex et Perte de 8,2 Milliards
La Performance Globale du Trimestre
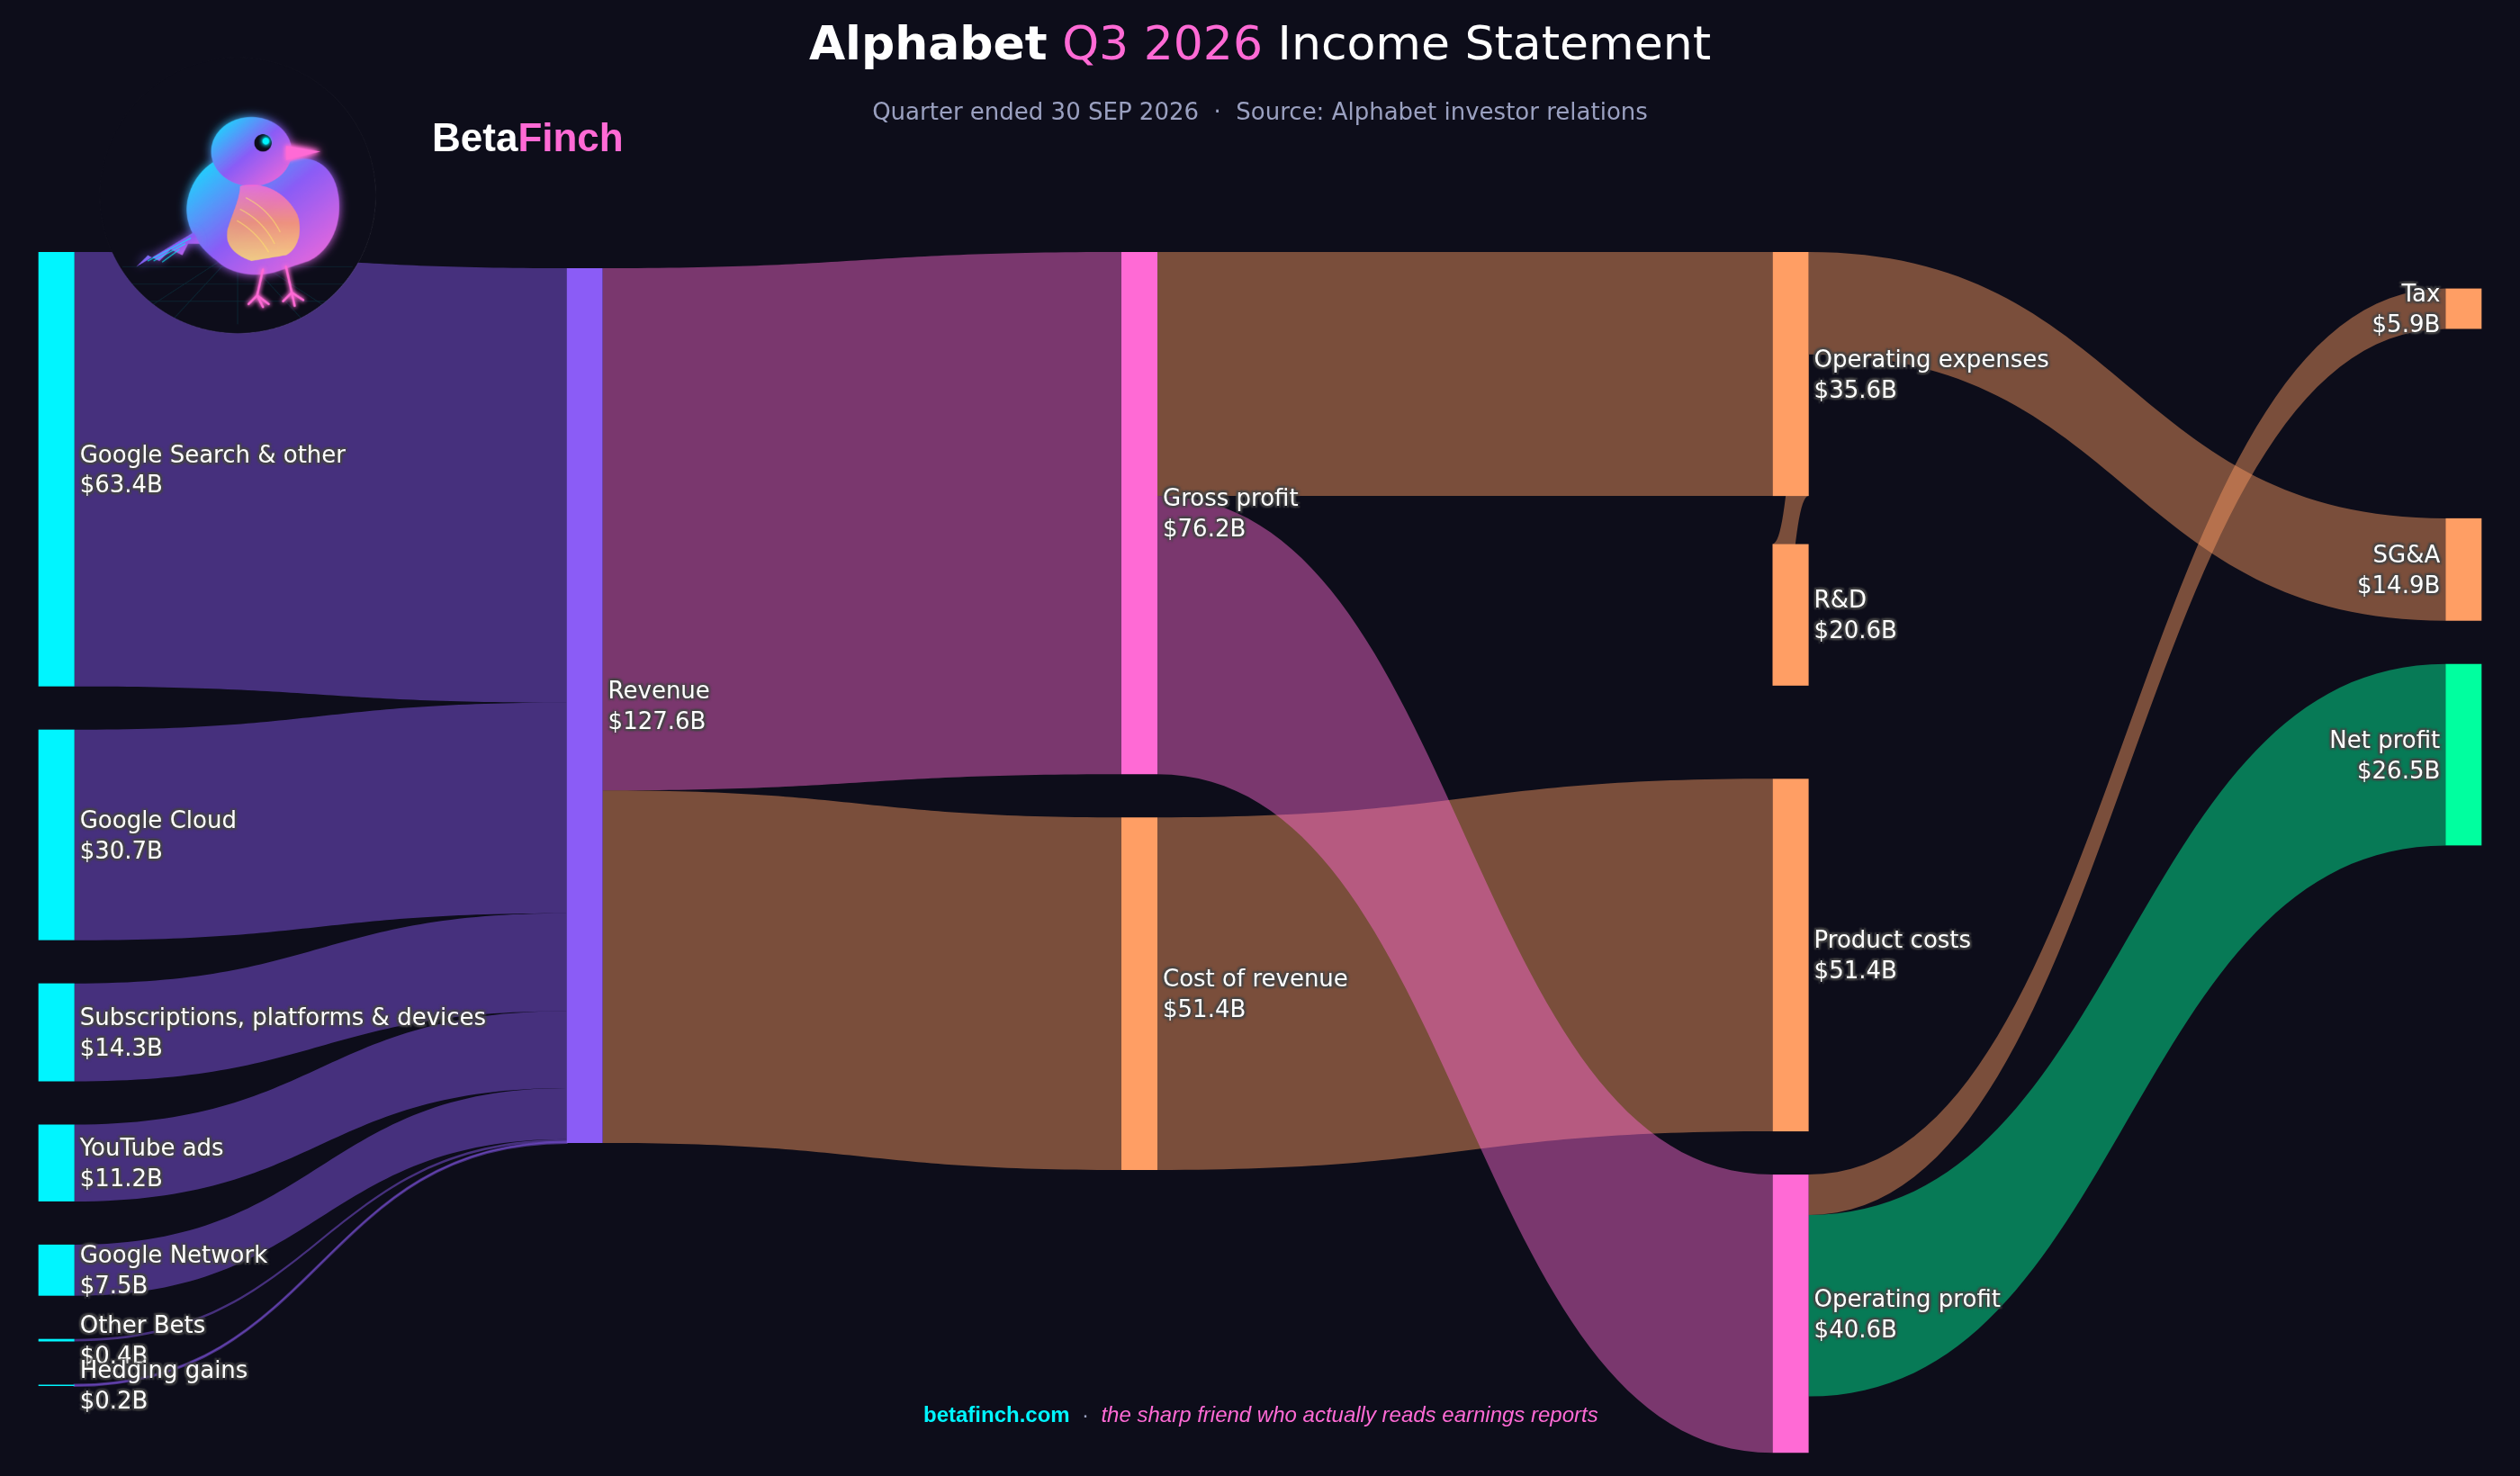
Alphabet a publié un chiffre d'affaires de 127,6 milliards de dollars pour le troisième trimestre 2026, en hausse de 25 % sur un an. Le résultat opérationnel s'est établi à 40,6 milliards de dollars, affichant une marge opérationnelle de 31,8 %, reflétant une forte discipline de maîtrise des coûts et une efficacité opérationnelle accrue. Cependant, le bénéfice net a atteint 26,5 milliards de dollars, en recul d'environ 24 % sur un an, une baisse qui contraste fortement avec la progression du résultat opérationnel d'environ 30 %.
Cette divergence entre le résultat opérationnel et le bénéfice net révèle une dynamique critique : tandis que le cœur de métier d'Alphabet génère des performances solides et croissantes, la rentabilité nette est tempérée par des mouvements non-exploités, en particulier une perte non-réalisée sur des titres de participation de 8,2 milliards de dollars. Cette perte a directement réduit le bénéfice net d'environ 6,7 milliards de dollars et le bénéfice par action de 0,55 dollar, abaissant le bénéfice par action dilué à 2,12 dollars, comparé à 2,87 dollars un an plus tôt.
Google Advertising : Résilience et Domination
Le chiffre d'affaires de Google Services s'est établi à 96,3 milliards de dollars au trimestre, en hausse d'environ 11 % sur un an. Ce segment agrège la publicité Google, les abonnements, les services de plateforme et les appareils, mais la publicité demeure le pilier dominant. La publicité Google a généré 82,0 milliards de dollars, marquant une croissance stable dans un environnement de concurrence technologique accrue.
Au sein de ce total, Google Recherche et autres services ont contribué 63,4 milliards de dollars, reflétant la domination persistante de Google dans les requêtes de recherche en ligne et sa capacité à monétiser les intentions d'achat des utilisateurs. Les publicités YouTube ont apporté 11,2 milliards de dollars, témoignant de la force du contenu vidéo comme vecteur publicitaire et de la base d'utilisateurs mondiale de YouTube. La résilience de Google Advertising, malgré une concurrence accrue de la part de nouveaux entrants et de plateformes de médias sociaux, confirme que la publicité basée sur les intentions reste un moteur économique robuste.
L'Inflection des Marges de Google Cloud
Google Cloud a réalisé un chiffre d'affaires de 30,7 milliards de dollars, affichant une croissance exceptionnelle de 103 % sur un an. Cette accélération reflète à la fois l'adoption croissante des services cloud par les grandes entreprises et une amélioration de la pénétration de marché. Parallèlement, le résultat opérationnel de Google Cloud a atteint 11,1 milliards de dollars, dégageant une marge opérationnelle de 36,2 %, comparée à 23,7 % un an plus tôt.
Cette amélioration de la marge de 12,5 points de pourcentage en un an représente une inflection structurelle majeure pour Google Cloud. Au cours des trimestres précédents, la marge de Google Cloud a progressé régulièrement depuis environ 18 %, démontrant une accélération des gains d'efficacité opérationnelle. Cette progression est le fruit d'une combinaison de facteurs : la croissance des revenus permet une meilleure absorption des coûts de calcul et d'infrastructure, les services gérés deviennent une part croissante du mix produit avec des marges supérieures aux services d'infrastructure de base, et les améliorations continues de l'efficacité du portefeuille de produits réduisent les coûts de livraison.
Google Cloud transition progressivement d'une phase d'investissement pur en croissance vers une phase de maturité profitable. À ce niveau de marge, Google Cloud rivalise désormais avec les leaders du marché cloud en termes de rentabilité relative, tout en maintenant une cadence de croissance des revenus qui les surpasse. Ce changement consolide la position de Google Cloud en tant que contributeur majeur non seulement à la croissance du groupe, mais aussi à sa rentabilité.
L'Engagement Massif dans l'Infrastructure d'IA
Les dépenses d'investissement d'Alphabet ont atteint 51,4 milliards de dollars au troisième trimestre, en hausse d'environ 114 % sur un an. Ce montant record dépasse le chiffre d'affaires trimestriel entier de Google Cloud seul (30,7 milliards de dollars), illustrant l'échelle sans précédent des investissements que le groupe consacre à la construction d'une infrastructure de calcul dédiée à l'IA.
Ces dépenses massives reflètent plusieurs priorités stratégiques. D'abord, Alphabet renforce ses propres capacités internes de calcul pour supporter le développement et le déploiement de modèles d'IA générative. Ensuite, le groupe investit pour augmenter la capacité de Google Cloud à servir les clients qui cherchent à exploiter la puissance de l'IA générative. Enfin, ces investissements visent à maintenir et à étendre la position technologique d'Alphabet dans une ère définie par la course aux capacités de calcul. Cette augmentation de plus de 100 % d'une année sur l'autre signale que le management considère l'infrastructure d'IA comme un avantage compétitif critique à long terme, même si cela supprime temporairement la rentabilité du capital en faveur de la construction de capacités futures.
La Géographie de la Rentabilité Opérationnelle
Le résultat opérationnel consolidé de 40,6 milliards de dollars représente la contribution agrégée de tous les segments du groupe. Google Services, dominée par la publicité, reste le principal générateur de rentabilité opérationnelle en valeur absolue, car elle bénéficie de marges opérationnelles élevées et d'une base de revenus vaste. Google Cloud améliore rapidement sa contribution, passant d'un segment déficitaire ou à faible marge à un contributeur significatif à la rentabilité du groupe.
En revanche, les Autres Bets (notamment Waymo et Verily) et les frais administratifs au niveau du groupe restent des postes de coûts nets. Toutefois, la réduction de ces charges comme pourcentage du chiffre d'affaires total, et l'amélioration progressive de la rentabilité du groupe, indiquent que le groupe a amélioré sa gestion des coûts autres que ceux directement liés à la génération de revenus.
La Divergence Entre Résultat Opérationnel et Bénéfice Net
Le bénéfice par action dilué s'est établi à 2,12 dollars au trimestre, en baisse de 26 % par rapport à 2,87 dollars un an plus tôt. Cette détérioration contraste radicalement avec la progression d'environ 30 % du résultat opérationnel, illustrant l'impact des opérations non-exploitées sur le bénéfice net.
Le compte de résultat non-exploité a enregistré un résultat des autres revenus (expenses), net, de négatif 8,2 milliards de dollars, se comparant à un résultat positif de 12,8 milliards de dollars un an auparavant. Ce swing négatif de 21,0 milliards de dollars est très majoritairement attribuable à une perte non-réalisée sur des titres de participation, laquelle a réduit le bénéfice net d'environ 6,7 milliards de dollars et le bénéfice par action de 0,55 dollar.
Ces mouvements de marque à marché des titres de participation, bien que non-exploités (c'est-à-dire qu'ils ne reflètent pas des ventes réelles), ont un impact comptable direct sur le bénéfice net et le bénéfice par action. Cette volatilité non-exploitée crée un découplage entre la performance opérationnelle sous-jacente du groupe, qui s'accélère, et la rentabilité nette déclarée, qui s'affaiblit temporairement. Les investisseurs qui cherchent à comprendre la direction véritable du groupe doivent isoler ces mouvements non-opérationnels et évaluer la force de l'exploitation de base du groupe.
Key Numbers
Revenue: $127.6B
EPS: $2.12
Revenue Growth: +25%
- Chiffre d'affaires total : 127,6 milliards de dollars (hausse de 25 % YoY)
- Résultat opérationnel : 40,6 milliards de dollars (marge de 31,8 %)
- Chiffre d'affaires Google Services : 96,3 milliards de dollars (hausse de 11 % YoY)
- Publicité Google : 82,0 milliards de dollars (Recherche et autres : 63,4 milliards de dollars ; YouTube : 11,2 milliards de dollars)
- Chiffre d'affaires Google Cloud : 30,7 milliards de dollars (hausse de 103 % YoY)
- Résultat opérationnel Google Cloud : 11,1 milliards de dollars (marge de 36,2 % vs 23,7 % YoY)
- Dépenses d'investissement : 51,4 milliards de dollars (hausse de 114 % YoY)
- Bénéfice net : 26,5 milliards de dollars (baisse de 24 % YoY)
- Bénéfice par action dilué : 2,12 dollars (vs 2,87 dollars YoY)