Boeing T3 2026 : un carnet de commandes record et la trajectoire vers 10 milliards de dollars de flux de trésorerie disponible
Un rythme de production accéléré, reflet de la reprise durable
Au troisième trimestre 2026, Boeing (BA) a démontré une accélération soutenue de son activité commerciale, rapprochant progressivement le groupe des jalons financiers qui conditionneront sa viabilité long terme. Le constructeur aéronautique a livré 161 aéronefs commerciaux sur cette période, soit le volume de livraisons le plus élevé depuis 2018, avant les crises de sécurité qui avaient paralysé la production au cours des années suivantes. Cette amélioration reflète non seulement une reprise de la demande mondiale pour l'aviation civile, mais aussi une montée en cadence progressive des installations de production après plusieurs années d'ajustements structurels.
Le carnet de commandes total du groupe a atteint un niveau historique de 745 milliards de dollars, composé de plus de 10 000 aéronefs à livrer selon le calendrier estimé du groupe. Cette accumulation de commandes non exécutées constitue à la fois un actif stratégique de long terme et une charge opérationnelle immédiate, reflétant le défi permanent de concilier rentabilité et accélération de production dans un environnement inflationniste persistant.
Résultats financiers : croissance modérée et amélioration du flux de trésorerie
Sur le plan financier, Boeing a enregistré un chiffre d'affaires de 24,2 milliards de dollars au troisième trimestre 2026, en augmentation de 4 % par rapport à la même période de 2025. Cette croissance progressive reflète les contraintes d'une montée en cadence maîtrisée dans un contexte de pressions inflationnistes. La marge d'exploitation consolidée s'est établie à 1,5 %, un chiffre apparemment modeste qui masque les dynamiques contrastées des segments d'activité du groupe.
Le flux de trésorerie disponible s'est amélioré significativement pour atteindre 464 millions de dollars positifs au cours du trimestre, marquant un progrès notable. Cette amélioration provient d'une combinaison de facteurs : l'accélération des livraisons génère des appels de fonds auprès des clients, tandis que la gestion des stocks de composants en attente de montage a progressé. Les dépenses d'investissement en immobilisations, bien que toujours significatives, ont ralenti sous l'effet de l'achèvement progressif des programmes de rénovation des chaînes de montage.
Key Numbers
Revenue: $24,2 Mds
Revenue Growth: +4 %
Operating Margin: 1,5 %
Free Cash Flow: $464 M
Total Backlog: $745 Mds
La trajectoire du flux de trésorerie disponible : un indicateur de viabilité long terme
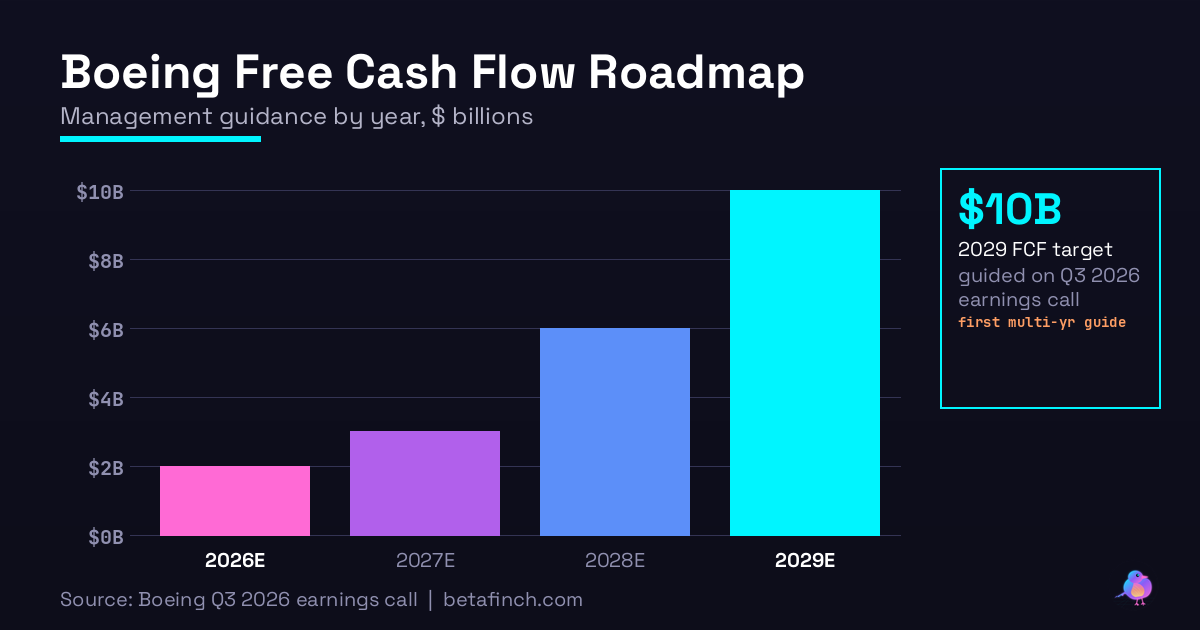
La visibilité à quatre ans fournie par la direction est particulièrement instructive pour les observateurs du secteur. Boeing anticipe un flux de trésorerie disponible d'environ 2 milliards de dollars pour l'ensemble de l'exercice 2026, suivi d'une progression vers 3 milliards en 2027, 6 milliards en 2028, et 10 milliards en 2029. Cette trajectoire ascendante repose sur plusieurs hypothèses d'exploitation que le groupe juge crédibles : la stabilisation du taux de production du 737 à 47 aéronefs par mois sera consolidée d'ici la fin 2027, marquant une étape intermédiaire vers le taux cible de 52 par mois visé pour le second semestre 2027.
Le programme 787 devrait accélérer vers un taux cible de 10 aéronefs par mois, une progression qui supposerait une résolution durable des problèmes chroniques de chaîne d'approvisionnement qui ont affecté ce programme. La maîtrise des coûts de garantie et de service constituera un élément critique : Boeing devra contrôler l'inflation sur les pièces de rechange et les services d'ingénierie de soutien. Les investissements en immobilisations devraient également diminuer progressivement, car les installations de production sortent de leurs phases de modernisation capitale.
Les programmes commerciaux : accélération des livraisons et crédibilité du carnet
Le segment Commercial Airplanes (BCA) constitue le pilier économique de Boeing et le cœur de sa stratégie de croissance. Au troisième trimestre, le groupe a livré 161 aéronefs commerciaux, décomposés entre 124 aéronefs 737 (la famille phare du groupe) et 22 aéronefs 787 (Dreamliner). Le carnet de commandes de ce segment a atteint un niveau record de 612 milliards de dollars, couvrant plus de 6 300 aéronefs commandés par les clients.
Malgré cette dynamique positive, Boeing a dû réviser à la baisse ses prévisions de livraisons pour 2026, affirmant que le total de l'année ne dépasserait pas le seuil de 500 aéronefs. Cette révision reflète les défis persistants rencontrés durant les trimestres antérieurs, notamment les problèmes de qualité détectés en usine et les ajustements de chaîne d'approvisionnement. Un pas important a été franchi avec la certification complète de l'Agence fédérale de l'aviation (FAA) pour les variantes 737-7 et 737-10, déverrouillant ainsi l'accès à des segments de marché spécifiques : la variante 737-7 vise les compagnies aériennes régionales, tandis que la 737-10 cible le segment long-courrier, où elle rivalise directement avec l'A321XLR d'Airbus.
Le segment défense : sélection pour le F/A-XX et carnet record
Le segment Boeing Defense, Space and Security (BDS) continue de jouer un rôle stabilisateur dans l'économie du groupe, offrant une source de revenus prévisibles. Lors du troisième trimestre, ce segment a enregistré une croissance de ses revenus de 15 %, atteignant 7,9 milliards de dollars. Cette expansion a été portée par plusieurs contrats majeurs, notamment les programmes de soutien aux systèmes existants (PAC-3, F-15EX). Le carnet de commandes du segment BDS a également atteint un niveau record de 101 milliards de dollars.
Un événement structurant a marqué ce trimestre : la Marine américaine a sélectionné Boeing comme constructeur principal et exclusif du programme F/A-XX, l'avion de combat de sixième génération destiné à l'US Navy et à l'US Air Force. Ce contrat revêt une importance stratégique majeure pour Boeing, consolidant la position du groupe au cœur des programmes de défense critiques pour les décennies à venir. Le portefeuille BDS bénéficie d'une diversification protectrice couvrant les satellites de communication, les systèmes de propulsion pour les véhicules spatiaux, et les solutions de cybersécurité. Le segment Boeing Global Services (BGS), qui regroupe les activités de soutien et maintenance, affiche une marge d'exploitation solide de 18,3 %, avec un chiffre d'affaires de 5,6 milliards de dollars, illustration de la valeur croissante extraite des services d'ingénierie et de soutien logistique.
Perspectives et enjeux critiques pour l'exécution
Au-delà de ces données trimestrielles, le contexte opérationnel et réglementaire reste marqué par plusieurs défis importants. La publication d'une trajectoire de flux de trésorerie disponible crédibilise les efforts de redressement engagés par Boeing, mais cette trajectoire demeure dépendante du respect d'hypothèses strictes. Les chaînes d'approvisionnement globales continuent d'être exposées à la volatilité des prix des matières premières (aluminium, titane) et à la pression sur les délais de livraison des fournisseurs clés. Le groupe vise à atteindre un taux de production de 52 aéronefs par mois au deuxième semestre 2027, un jalon qui nécessitera une coordination sans défaut entre les fournisseurs, les installations de production, et les équipes d'assurance qualité.
Pour les investisseurs et les analystes du secteur aérospatial et de la défense, ces résultats du troisième trimestre 2026 marquent une étape intermédiaire significative. Le carnet de commandes record et l'accélération des livraisons valident la persistance d'une demande mondiale soutenue pour les aéronefs civils et militaires, tandis que l'amélioration progressive du flux de trésorerie disponible conforte la crédibilité de la stratégie de redressement du groupe. L'écoute de l'analyse détaillée des résultats offre une perspective plus nuancée sur les défis opérationnels spécifiques qui sous-tendent cette trajectoire financière.