沃尔玛与TJX 2027年第三季度财报对比:两大零售巨头的致胜法则
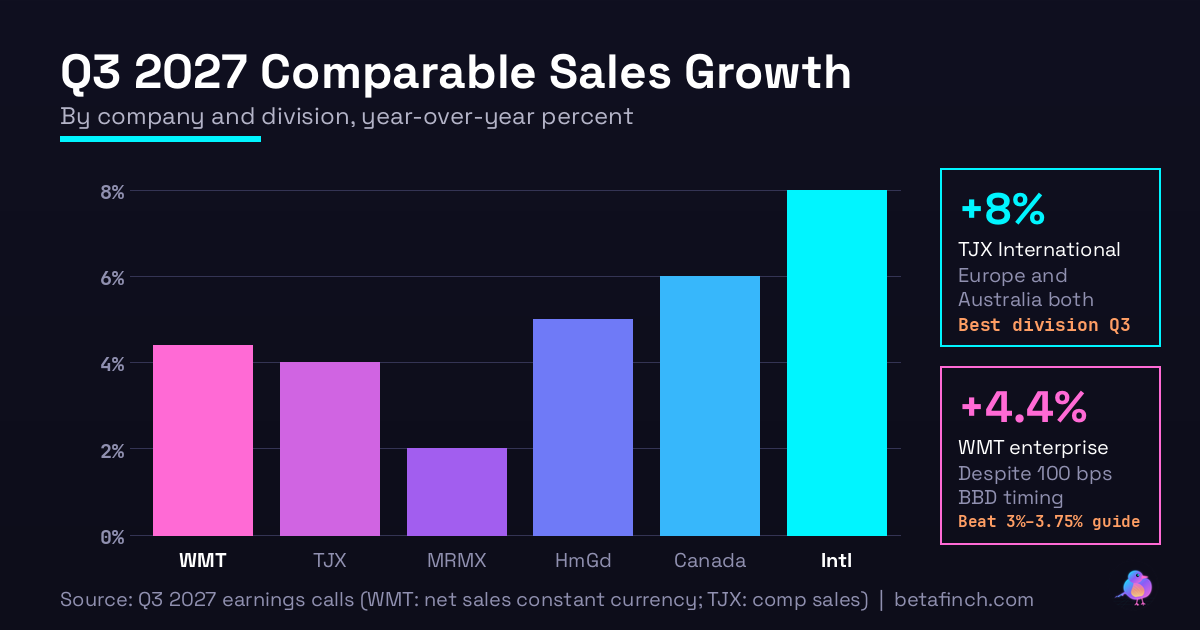
沃尔玛 (WMT) 与TJX公司 (TJX) 在2027年第三季度财报中均交出超出预期的成绩单,但各自采取了截然不同的零售增长路径。沃尔玛的企业净销售额同比增长4.4%(按常数货币计算),超越了管理层此前给出的3%至3.75%的指导上限。同期,TJX的可比销售额增长4%,增长驱动力来自消费者平均购物篮容量提升和客户交易量的增加。这两家零售巨头采用的策略虽然差异明显, , 一个聚焦电商能力与店铺履约网络,另一个着力于国际市场拓展与多业态线下零售, , 但都获得了市场与消费者的验证。
沃尔玛的数字商务飞轮
沃尔玛的增长动力主要源自其加速扩展的电子商务生态系统。第三季度,沃尔玛全球电商销售增长17%,其中美国市场电商销售增长23%,山姆会员店电商销售增长30%。这些数字反映了公司数字战略执行的强劲势头,尤其是在折扣零售和会员制商业模式中所展现的力度。更为重要的是,沃尔玛美国市场集团销售额增长接近50%,这一加速指标体现了其第三方卖家平台模式的网络效应, , 更多的卖家吸引更多的消费者,更多的消费者又吸引更多的卖家,形成了良性循环。
这一增长轨迹的背后支撑是沃尔玛对线下店铺履约网络的持续投资和优化。超过80%的沃尔玛美国电商订单由实体门店直接履约,这一数字意义深远, , 它意味着沃尔玛已将其数千家门店转变为物流前置仓点。与此相应,沃尔玛的店铺履约订单在第三季度实现了40%以上的增速,表明这一模式正在加速扩张。这种以门店为中心的履约架构相比传统的集中仓储模式具有多重优势:首先,它大幅降低了最后一公里配送成本;其次,它通过密集的门店网络实现了极快的交付速度;再次,沃尔玛已能在3小时内覆盖美国96%的家庭,这一覆盖能力已接近即时配送的水平。
从利润角度看,调整后营业收入增长5.5%(按常数货币计算),超越了销售增长的4.4%,说明沃尔玛在扩大规模的同时成功提升了运营效率和盈利能力。基于第三季度的强劲表现,沃尔玛提升了全年财务指导。公司将全年营业收入增速指导上调至8%至8.6%,此前指导为7%至8.5%;全年调整后每股收益指导上调至$2.84至$2.89,此前为$2.80。这些指导提升反映了公司对下半年及整个财年增长动力的充分信心。
创新会员制与消费粘性
为进一步深化消费者的粘性和终身价值,沃尔玛推出了一项创新型会员制产品。第三季度,公司推出了一项年费为120美元的会员套餐,整合了Walmart+和山姆会员店Plus的权益。按月度换算,这一套餐相当于每月10美元。这一综合型会员产品将针对不同消费场景(日常生活用品购买与大宗食品采购)的会员权利加以整合,试图通过提高整体会员价值感来提升消费者的复购率和平台粘性。
TJX的国际增长战略
与沃尔玛的数字优先战略形成对比,TJX采用了不同的增长引擎, , 国际市场拓展与多业态线下零售的协同发展。第三季度,TJX的国际业务表现可比销售增长8%,其中加拿大市场可比销售增长6%,这些数字表明该公司在海外市场的获利能力正在不断提升。这种国际多元化战略将公司的增长动力分散到多个地理区域,从而降低了对单一市场的依赖程度,与沃尔玛强化国内电商的国内集中策略形成了鲜明对比。
TJX的核心业态Marmaxx(包含TJ Maxx与Marshalls两个折扣零售品牌)第三季度可比销售增长2%,增速虽低于去年同期的6%,但仍然显示出公司核心的折扣零售模式具有持续的消费吸引力。同时,HomeGoods业态可比销售增长5%,这个指标展现了公司在居家用品零售领域的稳健表现。这种跨业态的均衡发展确保了TJX在消费者心中的独特定位, , 消费者访店的目的不是寻找特定商品,而是发现隐藏的物美价廉的宝藏商品,这种「淘宝」式的购物心理成为了TJX差异化竞争的源泉。
利润率压力与成本管理
尽管销售表现可圈可点,TJX也面临来自供应链的成本挑战。Marmaxx部门的分部利润率为13.8%,同比下降110个基点,这一下降幅度主要源于更高的运费和燃料成本。这个数据反映了全球供应链成本上升的普遍现象,尤其是在国际物流和能源成本领域的压力。尽管面临这一利润率压力,Marmaxx仍然保持了正增长,说明公司的商品力和定价策略足以抵消部分成本压力。
沃尔玛面临的成本挑战则呈现出不同的特点。处方药价格的监管变化对沃尔玛美国可比销售形成了125个基点的拖累,这说明公司的药品销售业务正面临政策层面的压力。同时,关税及其退款的时间差与金额不确定性也对公司的成本结构可预见性产生了影响。尽管面临这些外生挑战,沃尔玛的调整后营业收入仍然实现了5.5%的增长,说明其他核心业务板块的增长力度足以弥补这些压力。
假日季策略与全年展望
展望即将到来的假日购物季,两家公司均已准备就绪。沃尔玛强调其在购物体验中的创新, , 包括智能商务辅助功能、行业领先的配送速度、以及与餐饮和其他服务合作伙伴的战略整合。这些创新旨在将沃尔玛从单纯的零售渠道转变为一个综合的消费服务入口。TJX则聚焦于其商品差异化策略, , 通过持续流入新鲜的礼赠和时尚商品,激发消费者的高频重复访店。公司强调其商品库存状况充分,能够满足多样化的礼赠需求。
基于第三季度的强劲表现,TJX上调了全年财务指导。公司将全年收入指导上调至63.8亿至64亿美元,调整后每股收益指导上调至$5.17至$5.20。同时,公司预期全年的调整后税前利润率将维持在12%至12.1%,表明公司对于盈利能力的稳定预期。对于第四季度,TJX给出的可比销售指导为增长2%至3%,低于第三季度的4%,这一指导调整反映了同期比较基数更高时的合理谨慎态度。
两种零售模式的战略对比
从战略层面来看,沃尔玛与TJX代表了现代零售业的两条不同进化路径。沃尔玛打造的是一个围绕高效数字商务、智能履约、会员粘性和市场网络效应的生态系统,其竞争力源自于规模、数据和算法优势。TJX则深耕线下零售的多业态、多地域组合,其竞争力源自于独特的商品采购能力、实体店消费体验和消费者的「发现」心理。两种模式都获得了市场验证,均实现了超预期的增长。
沃尔玛的17%全球电商增长、23%美国电商增长、30%山姆会员店电商增长和近50%市场集团销售增长,共同展现了其数字转型加速的势头。同时,超过80%的电商订单通过门店履约、40%以上的增速,表明其线下店铺网络在数字时代的价值正在被重新发现和重新定义。而TJX的国际增长8%、加拿大6%、HomeGoods增长5%的多元表现,以及Marmaxx在面对成本压力下仍保持2%增长的韧性,均体现了其分散化、多驱动的抗风险能力。这两种模式的并行发展丰富了零售业的战略选择,也为投资者提供了观察零售业发展方向的两个不同视角。
- 沃尔玛企业净销售额增长4.4%,调整后营业收入增长5.5%(均按常数货币计算)
- 全球电商增长17%,美国电商增长23%,山姆会员店电商增长30%
- 美国市场集团销售增长接近50%,展现市场平台网络效应
- 超过80%的电商订单由门店履约,店铺履约订单增长40%以上
- 推出120美元年费会员套餐,整合Walmart+和山姆会员店Plus
- 上调全年营业收入指导至8%, 8.6%,每股收益指导至$2.84, $2.89
- TJX可比销售增长4%,国际业务可比销售增长8%,加拿大增长6%
- Marmaxx可比销售增长2%,利润率13.8%,同比下降110个基点
- HomeGoods可比销售增长5%,显示多业态均衡发展
- 上调全年收入指导至$63.8B, $64B,每股收益指导至$5.17, $5.20