Alphabet Q3 2026: Cloudmargen-Inflexion, 51-Milliarden-Dollar-Capex und die Volatilität von Anlageverlusten
Das Paradoxon des Quartals
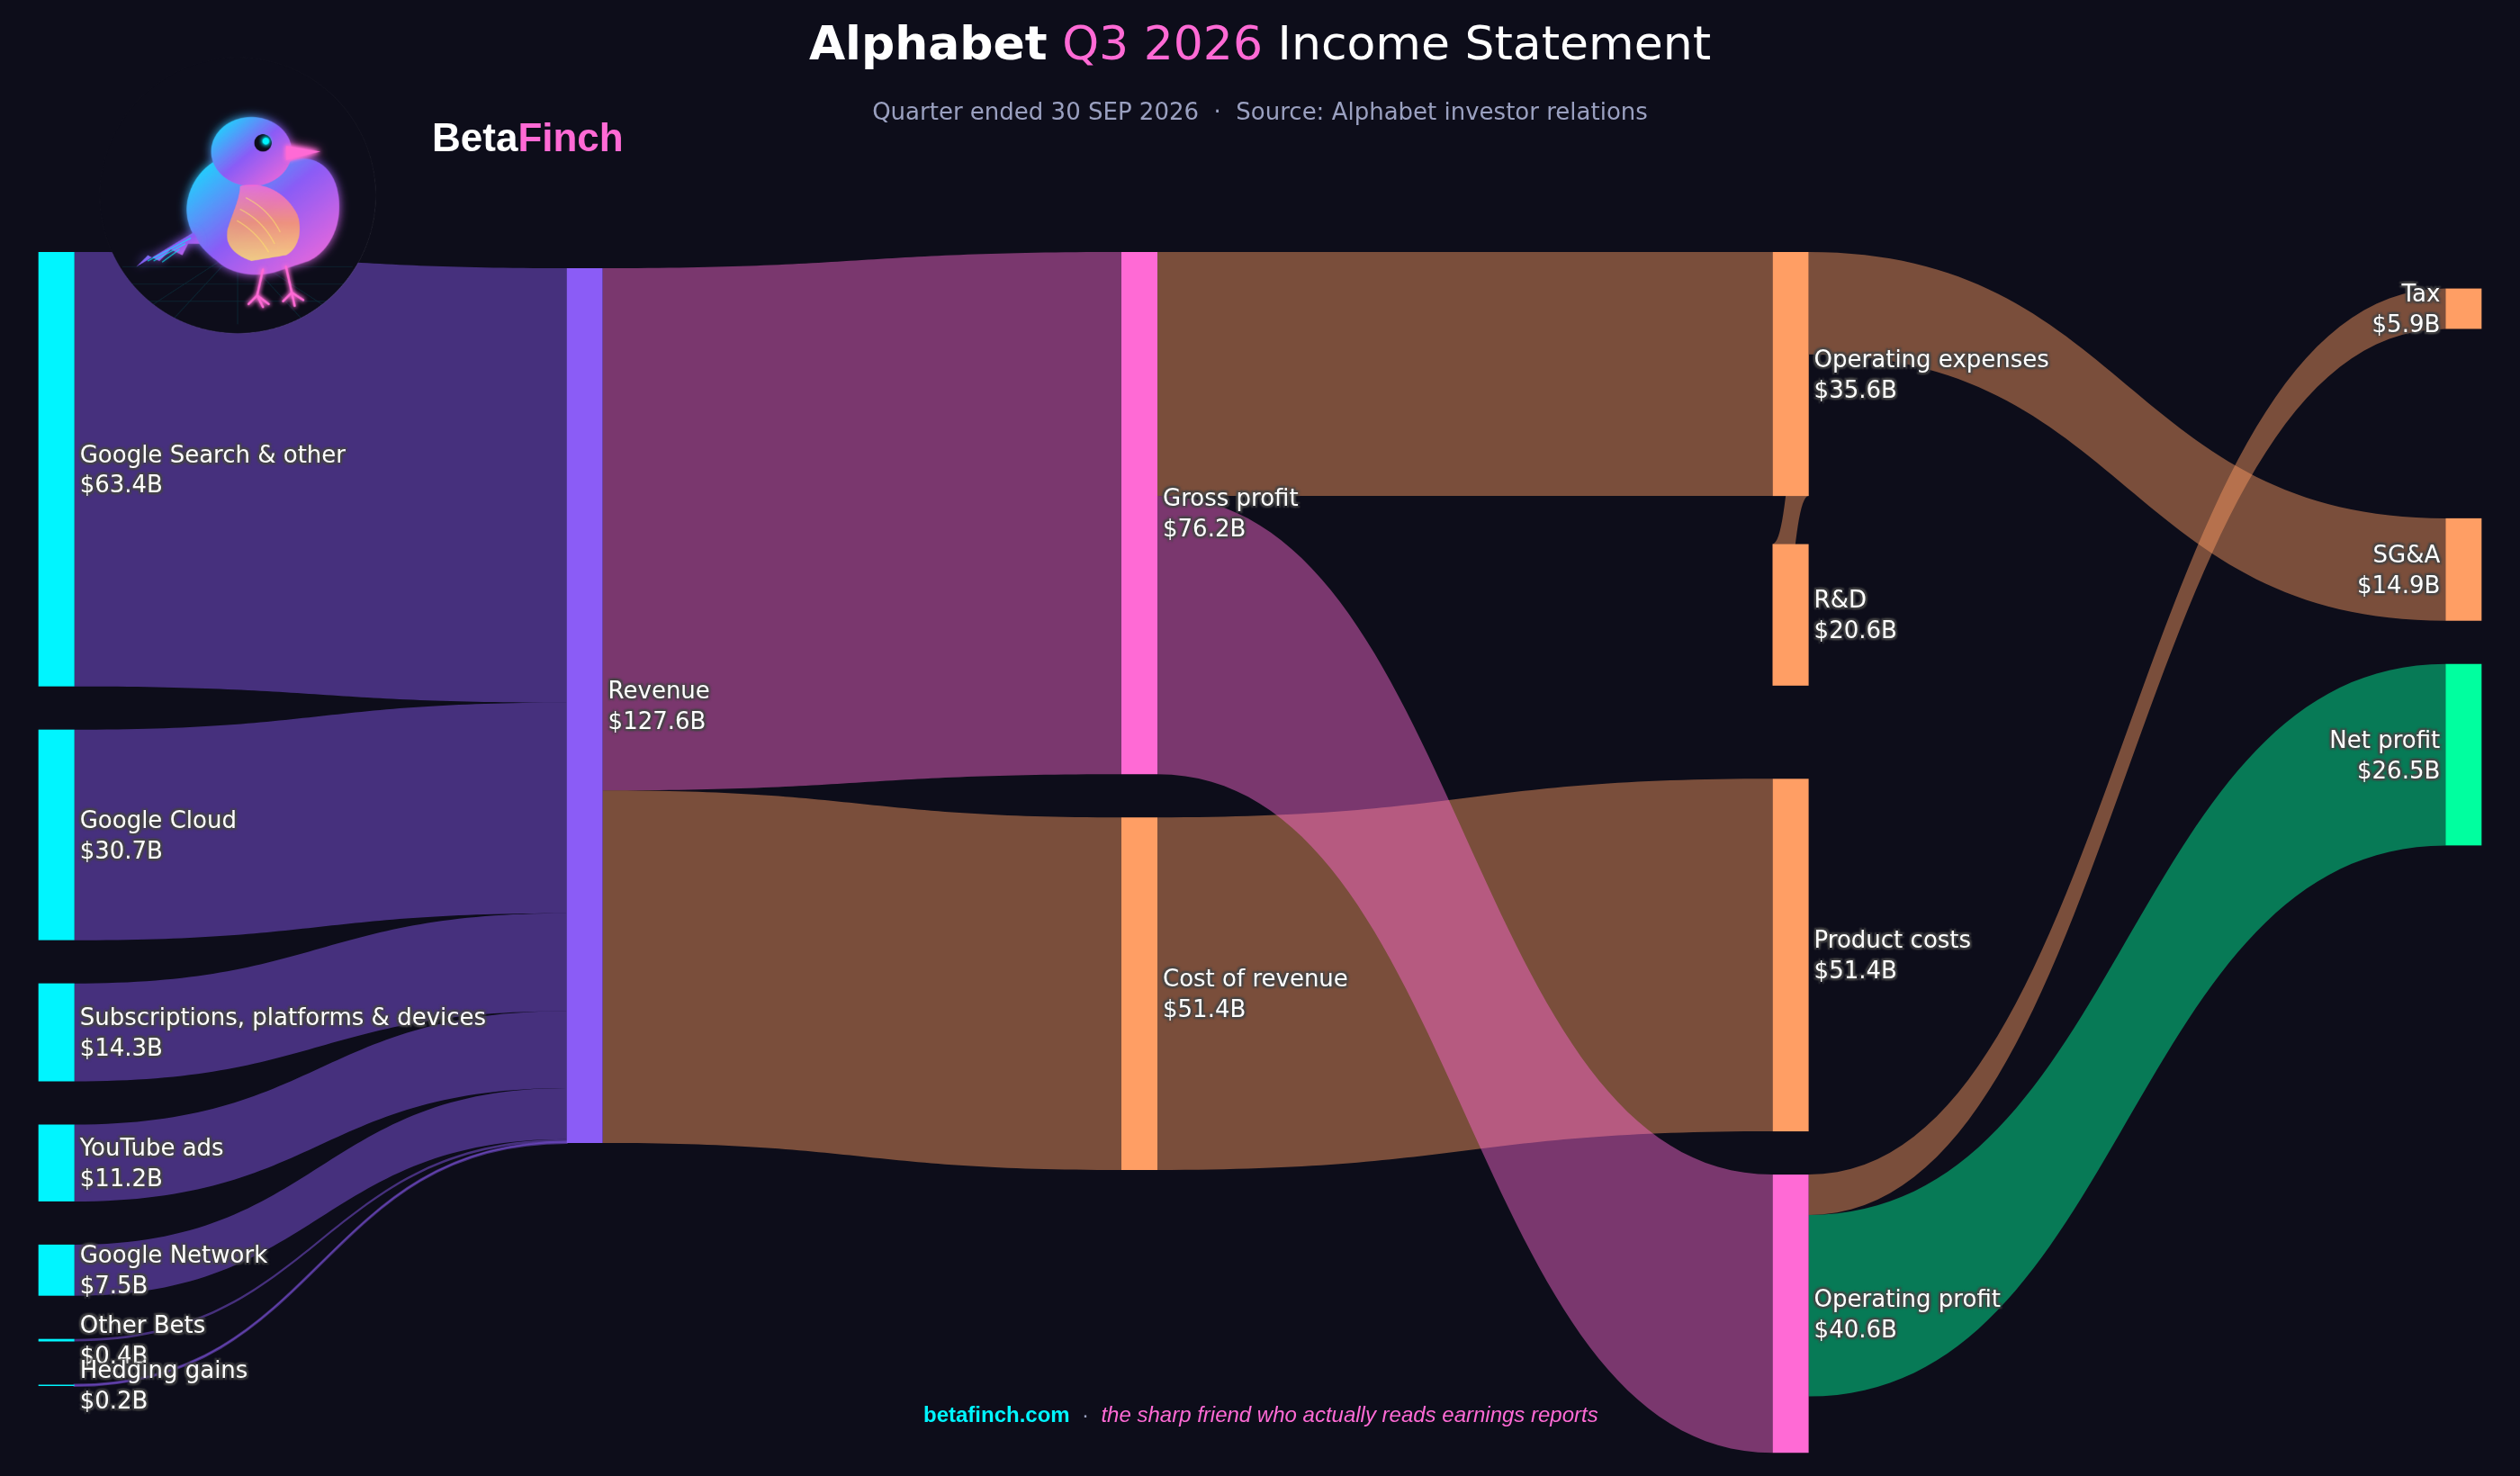
Alphabet hat für das dritte Quartal 2026 einen Umsatz von 127,6 Milliarden US-Dollar ausgewiesen, ein Anstieg von 25 % gegenüber dem Vorjahresquartal. Das Ergebnis aus der operativen Geschäftstätigkeit erzielte 40,6 Milliarden US-Dollar bei einer operativen Marge von 31,8 % – auch dies ein deutlicher Anstieg. Dennoch sank das Nettoeinkommen um etwa 24 % auf 26,5 Milliarden US-Dollar. Der unverwässerte Gewinn je Aktie fiel von 2,87 US-Dollar im Vorjahr auf 2,12 US-Dollar.
Dieser scheinbare Widerspruch – steigende operative Ergebnisse, sinkender Netzgewinn – ist kein Zeichen operativer Schwäche. Stattdessen offenbarte sich ein strukturelles Merkmal großer Technologiekonzerne: die Volatilität außerordentlicher Gewinne und Verluste. Die Sonstige Erträge und Aufwendungen, die nicht operative Positionen wie Finanzinvestitionen, Devisenbewegungen und Mark-to-Market-Anpassungen von Beteiligungen erfasst, sanken dramatisch. Ein Jahr zuvor hatte dieses Segment einen Ertrag von 12,8 Milliarden US-Dollar generiert. Im Q3 2026 fiel es auf einen Verlust von 8,2 Milliarden US-Dollar – eine ungünstige Verschiebung von etwa 20,9 Milliarden US-Dollar. Diese Verschiebung wurde angetrieben durch nicht realisierte Verluste auf Beteiligungen, die in Technologie- und Life-Science-Unternehmen gehalten werden. Solche nicht realisierten Verluste entstehen, wenn der Marktwert dieser Positionen sinkt, ohne dass eine tatsächliche Verkaufstransaktion stattgefunden hat.
Werbestärke im Google-Services-Segment
Das Google-Services-Segment erzielte in Q3 2026 einen Umsatz von 96,3 Milliarden US-Dollar, ein Wachstum von etwa 11 % gegenüber dem Vorjahr. Dieses Segment umfasst Google-Werbung, Abonnements, Plattformen und Hardware-Geräte – eine breite Palette von Ertragströmen.
Die Werbeeinnahmen erreichten 82,0 Milliarden US-Dollar. Google Search und verwandte Dienste brachten 63,4 Milliarden US-Dollar ein, YouTube-Werbung trug 11,2 Milliarden US-Dollar bei, und das übrige Netzwerk-Segment lieferte den Rest. Diese Zusammensetzung verdeutlicht, dass Google Search das Fundament der Ertragskraft bleibt – über 77 % der Werbeeinnahmen kommen aus Such- und verwandten Diensten. YouTube ist hingegen ein deutlich kleineres, aber dennoch bedeutsames Einnahmesegment im Vergleich zu Search.
Das Wachstum von etwa 11 % beim Services-Segment insgesamt ist moderat, maskiert aber die Stärke in einzelnen Kategorien. Das Werbegeschäft bleibt Alphabets Profitabilitätsmotor – mit stabilen, hohen Margen, die durch Suchvolumina und effiziente Werbevermarktung unterstützt werden. Gleichzeitig zeigten Abonnements und Hardwareprodukte wie Pixel und Nest-Geräte konsistente Anstiege, getrieben durch den Erfolg dieser Kategorien in einem hart umkämpften Markt.
Die Google-Cloud-Inflexion: Umsatz und Margen
Google Cloud offenbarte im dritten Quartal 2026 einen Umsatz von 30,7 Milliarden US-Dollar, ein Anstieg von 103 % gegenüber dem Vorjahresquartal – mehr als eine Verdopplung des Jahresvergleichs. Cloud Computing ist seit Jahren ein Bereich, in dem Alphabet AWS und Microsoft Azure hinterherläuft. Das Wachstum von 103 % ist jedoch auf relativ kleinerer Basis. Dennoch ist die Dynamik unübersehbar.
Noch entscheidender ist die Margenentwicklung. Das Cloud-Betriebsergebnis erreichte 11,1 Milliarden US-Dollar mit einer operativen Marge von 36,2 %, einen deutlichen Anstieg von 23,7 % ein Jahr zuvor. Diese Margenverbesserung von 12,5 Prozentpunkten in nur einem Jahr ist ein Inflexionspunkt – es signalisiert, dass Alphabets Investitionen in Produktentwicklung, Kundenakquisition und Infrastruktur zunehmend operative Leverage generieren. Frühere Quartale hatten Cloud-Margen von rund 18 bis 22 % gesehen; der Marsch in Richtung Mitte der 30er-Prozente ist nun beschleunigt worden.
Für ein Unternehmen, das im Cloud-Markt relativ jung ist – AWS führt mit seiner Größe und Rentabilität noch immer deutlich an – zeigt diese Margenverbesserung, dass Alphabet einen vielversprechenden Weg eingeschlagen hat. Höhere Margen bedeuten, dass jeder neue Dollar Umsatz einen größeren Beitrag zum Betriebsergebnis leistet, was für Investoren und Analysten ein positives Signal ist.
Die KI-Infrastruktur-Investitionen und der Capex-Boom
Alphabets Kapitalaufwendungen beliefen sich im dritten Quartal auf 51,4 Milliarden US-Dollar, ein Anstieg von etwa 114 % gegenüber dem Vorjahr. Diese Zahl ist in ihrer Magnitude beeindruckend: Sie entspricht etwa 67 % des gesamten Q3-Umsatzes von Google Cloud und übertrifft die Gesamtausgaben vieler Konzerne für ein Jahr.
Diese Investitionen finanzieren Rechenzentren, Grafikkarten, spezialisierte KI-Prozessoren (TPUs und GPUs) sowie andere Infrastruktur, die für das Training und die Inferenz von Large Language Models wie Gemini erforderlich ist. Sie unterstützen auch die KI-Features, die Alphabet in seine Produkte integriert, einschließlich Google Search, Gmail, Docs und anderen Services. Der Umfang dieser Investitionen signalisiert Alphabets strategische Entscheidung, bei KI-Infrastruktur nicht zu sparen – ein Bereich, in dem Rechenleistung zunehmend zum kritischen Differenzierungsfaktor wird.
Besonders bemerkenswert ist die Wachstumsgeschwindigkeit. Ein Jahr zuvor betrugen die Q3-Capex etwa 23,9 Milliarden US-Dollar; eine Verdopplung in zwölf Monaten zeigt eine dramatische Beschleunigung. Dies reflektiert nicht nur den Wettbewerbsdruck, sondern auch Alphabets Erkenntnis, dass erhebliche Investitionen heute notwendig sind, um künftige Wettbewerbsfähigkeit zu sichern. Jeder Major-Tech-Konzern tätigt ähnliche Investitionen, doch Alphabets Größe und Profitabilität ermöglichen es ihm, das Tempo zu halten.
Betriebsergebnis und Margendynamik nach Segment
Alphabets gesamtes Betriebsergebnis von 40,6 Milliarden US-Dollar mit einer operativen Marge von 31,8 % ist das Resultat unterschiedlicher Rentabilitätsmuster in den Geschäftsbereichen. Das Google-Services-Segment ist mit hohen Margen im Bereich von über 30 % das Rentabilitätskernstück – hier erzielt das Werbegeschäft stabile, massive Gewinne bei hohen Margen. Search bleibt das Rückgrat dieser Rentabilität.
Google Cloud trug 11,1 Milliarden US-Dollar zum Betriebsergebnis bei – ein erheblicher absoluter Beitrag, aber proportional noch nicht so groß wie Search-Werbung. Allerdings bewegen sich die Cloud-Margen (36,2 %) nun in die Nähe von Googles traditioneller Marge für Services, ein Zeichen, dass Cloud auf einen profitableren Kurs eingeschwenkt ist.
Das Segment „Other Bets" (Waymo, Verily, Google X und andere Moonshot-Projekte) sowie zentrale Alphabet-Aufwendungen für Verwaltung, Steuern auf Aktienoptionen und weitere F&E wirken sich margenbremswirkend aus. Dennoch führt die Profitabilität von Services und die neu erreichende Profitabilität von Cloud dazu, dass die Gesamtmarge robust bleibt. Eine operative Marge von 31,8 % ist für ein Unternehmen dieser Größe und Segment-Vielfalt außergewöhnlich.
Das Nettoeinkommen, die Anlageverluste und die Gesamtrechnung
Die dramatischste Geschichte des Quartals ist die Auswirkung von nicht realisierten Verlusten auf Beteiligungen. Ein nicht realisierter Verlust auf Beteiligungen in Höhe von etwa 6,7 Milliarden US-Dollar reduzierte das Nettoeinkommen erheblich und senkte den Gewinn je Aktie um etwa 0,55 US-Dollar. Mit anderen Worten: würde man diese nicht realisierten Verluste ausklammern, würde das bereinigte Nettoeinkommen etwa 33,2 Milliarden US-Dollar betragen, und der bereinigte Gewinn je Aktie würde etwa 2,67 US-Dollar erreichen – immer noch unter dem Vorjahreswert von 2,87 US-Dollar, aber die Lücke wäre deutlich kleiner und würde hauptsächlich auf höhere Steuern und die Gewinn-Verwässerung durch Aktienoptionen zurückzuführen sein.
Diese Anlagenverluste entstehen, weil Alphabet in späte Finanzierungsrunden von Technologie- und Life-Science-Unternehmen investiert. Solche Positionen werden unter GAAP-Standards zum Marktwert bewertet, auch wenn sie nicht notiert sind. Wenn der wahrgenommene Wert sinkt – sei es aufgrund von Marktbedingungen, Unternehmensherausforderungen oder neuen Runden mit niedrigeren Bewertungen – müssen die nicht realisierten Verluste erfasst werden. Dies ist eine Quelle der Volatilität, die Netto-Einkommen und Gewinn je Aktie überlagern kann, ohne die operative Leistung widerzuspiegeln.
Im Vergleich zum Vorjahr, als das Segment Sonstige Erträge und Aufwendungen einen Gewinn von 12,8 Milliarden US-Dollar generierte (wahrscheinlich durch nicht realisierte Gewinne auf Beteiligungen), zeigt das aktuelle Quartal die umgekehrte Dynamik. Diese Volatilität ist inhärent in der Natur von Großkonzernen mit diversen Investitions-Portfolios und kann dramatische Unterschiede zwischen operativer Leistung und Nettoeinkommen erzeugen.